TL;DR· 10月13日,高盛、摩根大通、花旗与富国银行同日公布三季度财报,四家净利润同比全部增长,高盛、花旗每股收益均高于预期。
· 高利率压制债券、外汇及大宗商品交易,股票融资接棒成为利润来源。但KBW银行指数已从8月高点回调约13.6%,四家股价财报当日多数收跌,市场正在为「更高更久」的利率路径重估银行估值。
· 关联标的:JPM、GS、C、WFC、KBWB
10月13日,高盛、摩根大通、花旗与富国银行同日交出截至9月底的三季度成绩单。四家净利润同比全部增长,高盛净营收186.8亿美元、同比增长23%,花旗每股收益2.85美元,高于预期的2.66美元。
财报当天的股价表现却与业绩背离。KBW银行指数再跌1.40%,四家银行多数收跌,花旗领跌。市场原本期待业绩能带来修复,结果股价先给了否定。
这批财报原本要回答两个问题。债市抛售有没有伤到银行盈利,美国消费者还撑不撑得住。账面答案是「没伤」。
分歧出在定价对象上。市场交易的不是这一季多赚了多少钱,而是下一段利率下谁的利润中枢还能守住。
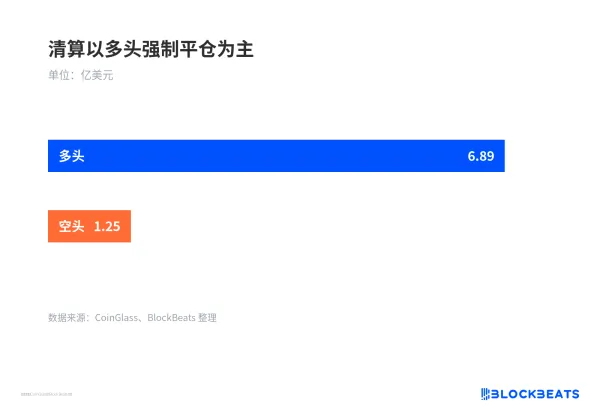
银行股的下跌早于财报银行股的下跌并不是从业绩公布开始的。KBW银行指数8月17日见高195.55,10月13日收169.02,自高点回撤约13.6%。
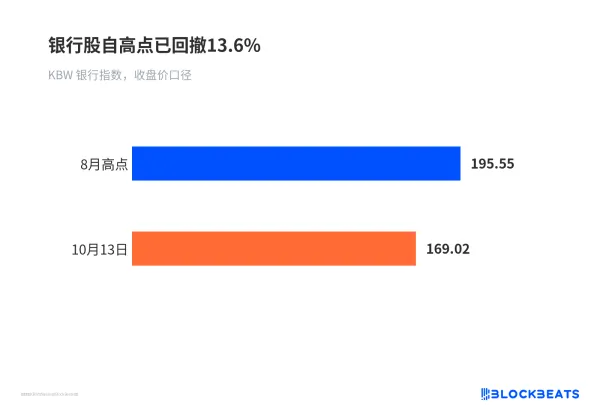
银行股自高点已回撤13.6%
同期10年期美债收益率上周一度升至5.3%上方,处于多年高位,利率期货对美联储后续路径的定价也在上移。
收益率抬升先砸估值,财报只是事后验证。市场在公布业绩前就计入了高利率,财报能改变的只是分化方向,不是整体方向。
固收被压,股票融资顶上本季最清晰的信号,来自交易部门内部的分化。高盛股票业务收入64.4亿美元、同比增长72%,其中融资业务创纪录达到33.7亿美元、同比激增96%。
同期的债券、外汇及大宗商品交易(FICC,即银行替客户买卖债券外汇商品、赚价差和融资费的条线)收入34.7亿美元,基本持平,且低于市场约37亿美元的预期。
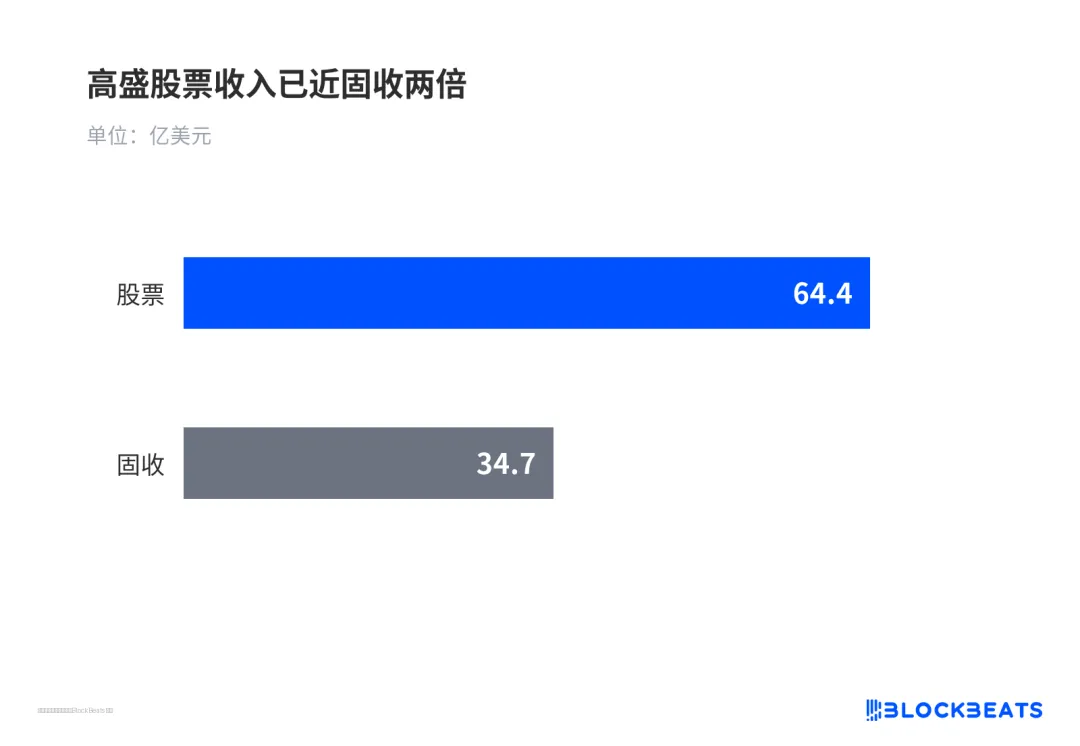
高盛股票收入已近固收两倍
摩根大通方向一致。股票交易收入约50亿美元、同比增长49%,固收交易下滑4%至约54亿美元。彭博统计显示,五家最大美国银行前九个月的股票业务营收有望超过660亿美元,比债券、外汇和商品部门高出约30亿美元,可能首次出现全年股票反超固收的轨迹。
这一口径仍需保留。它是五家大行九个月的行业加总,美国银行和摩根士丹利尚未披露,还谈不上行业定局。
股票融资的钱从哪来。它本质是把资金和证券借给对冲基金做多空,按余额收费,赚的是波动率而非佣金。传统业务的压力则集中体现在富国。净利息收入(NII,贷款收息减去存款付息的利差收入)125.2亿美元虽同比增长5%,仍不及预期,信贷拨备升至10.3亿美元。
消费者还未裂口,接班传闻是插曲消费者仍是当前最重要的缓冲器。摩根大通董事长兼CEO杰米·戴蒙表示,经济仍由企业资本开支和消费者支出驱动,信用卡消费同比增长10%,新增支票账户超过65万个。
但他提醒,财政赤字、粘性通胀、偏高的资产价格、利率上升与地缘风险「在水面下移动」,银行需为多种情景准备,本季因此减少回购、留存资本。富国CEO查理·沙夫称客户状况仍好,只是通胀和高利率构成逆风。
治理层面另有一条噪音。高盛CEO戴维·所罗门在电话会上表示,没有正在进行的接班过渡或时间表。《华尔街日报》此前称,董事会讨论过最早明年由COO约翰·沃尔德伦接任、所罗门转任执行董事长一到两年。这属于常规治理讨论,与本次业绩没有直接绑定,但会成为高盛估值上的一个折价项。
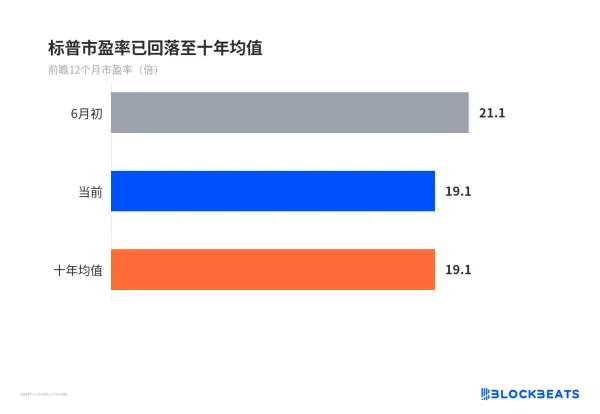
估值已提前贴现「更高更久」银行板块的估值倍数,本身就在反映利率路径。当前KBW银行板块远期市盈率约10.9倍,标普500约19.3倍。
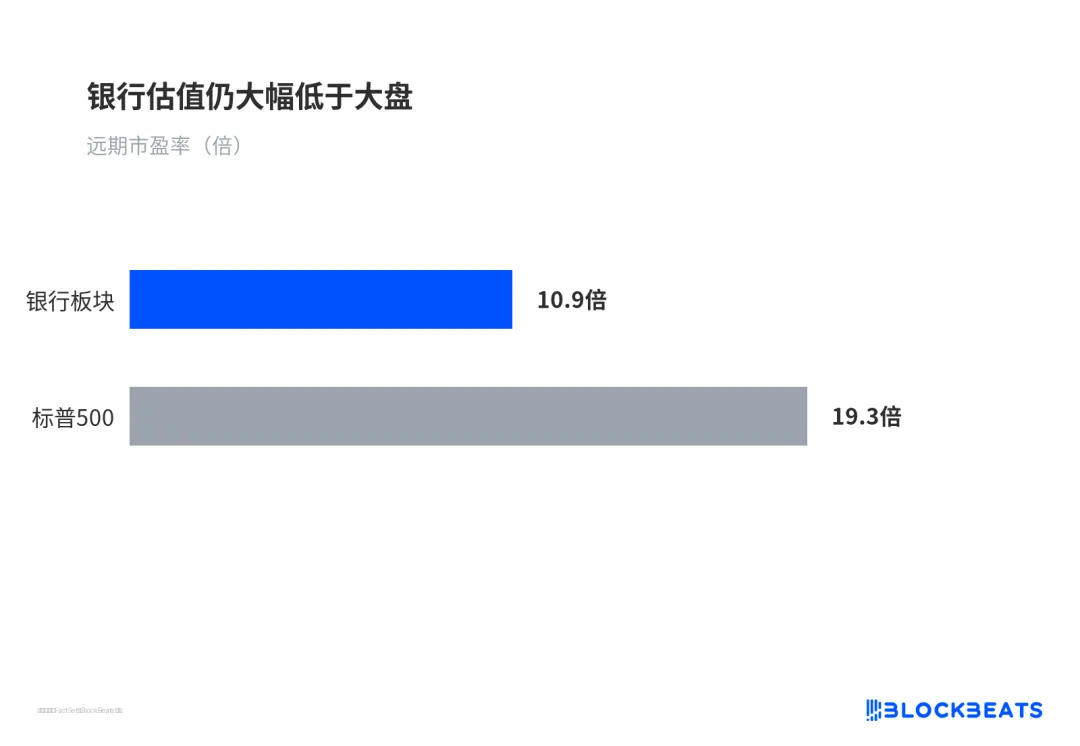
银行估值仍大幅低于大盘
花旗远期市盈率约10.4倍、市净率约1.3倍,富国市净率约1.8倍。
这一折价意味着,即便净资产收益率(ROE)能维持在15%左右,更高的贴现率也会压低合理估值中枢。这正是「业绩不差、股价不涨」的来源。
市场分歧也集中在此。富国证券的Mike Mayo认为,市场对AI的恐慌交易反应过度,银行存款护城河仍在。Truist的Brian Foran指出,金融股9月相对标普500的表现是1990年以来最差之一,抛售可能过头。两人都没有翻多基本面,只是判断折价过头。
利率落点与信贷成本决定重估空间尚未验证的是两件事。收益率会不会继续上行,信贷成本会不会滞后跟随扩表上升。
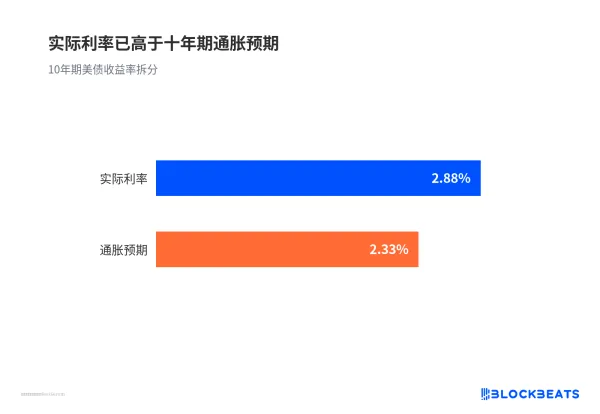
美联储公布的利率预期点阵图显示,2026年底联邦基金利率中值4.1%,而利率期货定价的路径更高,10年期美债的机构目标区间大致在4.75%到5.5%。
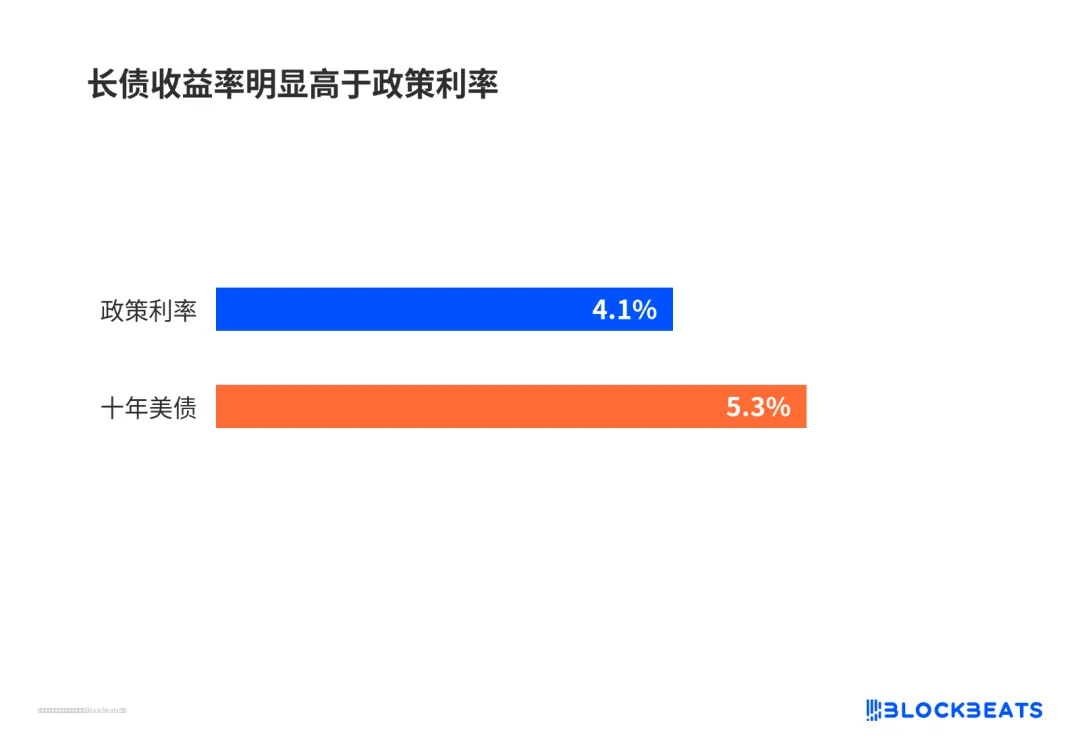
长债收益率明显高于政策利率
若收益率在当前水平企稳,股票融资的粘性可能支撑ROE中枢。若继续冲高,净利息收入与信贷质量的压力会逐步显现。
美国银行和摩根士丹利10月14日的财报,会把「股票反超固收」从五家大行九个月轨迹推向行业级验证。就目前而言,单季股票交易的暴利还不足以称为投行新周期的起点,花旗一日大跌也不等于转型失败。决定下一阶段重估空间的,仍是利率落点与消费者缓冲还能维持多久。