经历前一周的科技股抛售后,美股在 10 月 19 日迎来反弹。七大科技巨头重新领涨,纳斯达克 100 指数盘中一度上涨超过 2%,市场暂时摆脱了对 1987 年「黑色星期一」重演的担忧。
但随着交易推进,反弹逐渐失去动力。CoreWeave 在评级上调后一度大涨,随后回吐涨幅;新兴云服务商未能守住开盘时的强势;债券投资者仍要求较高的风险补偿。与此同时,期权市场对大幅下跌的防范也没有随指数回升而消退。
指数得到了科技巨头的支撑,但推动此前抛售的融资与宏观压力,仍未得到明显缓解。
指数回升,买盘仍显谨慎
当天,美股在高盛 AI 主题电话会议前持续走高,但会议于美国东部时间中午前后结束后,市场开始回落。
收盘时,纳斯达克 100 指数仍是主要股指中表现最强的一个,但已明显偏离盘中高点。道琼斯指数和罗素 2000 指数勉强守住涨幅,标普 500 指数则在重返 50 日移动均线上方后艰难企稳。
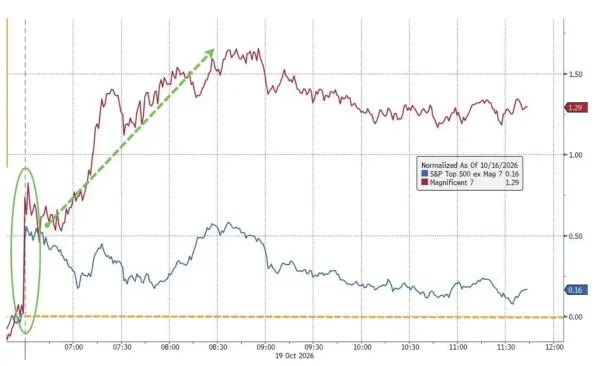
反弹主要集中在科技和非必需消费板块。七大科技巨头为标普 500 指数和纳斯达克 100 指数提供了重要支撑,但上涨未能扩展到足够多的个股,市场广度依然偏弱。
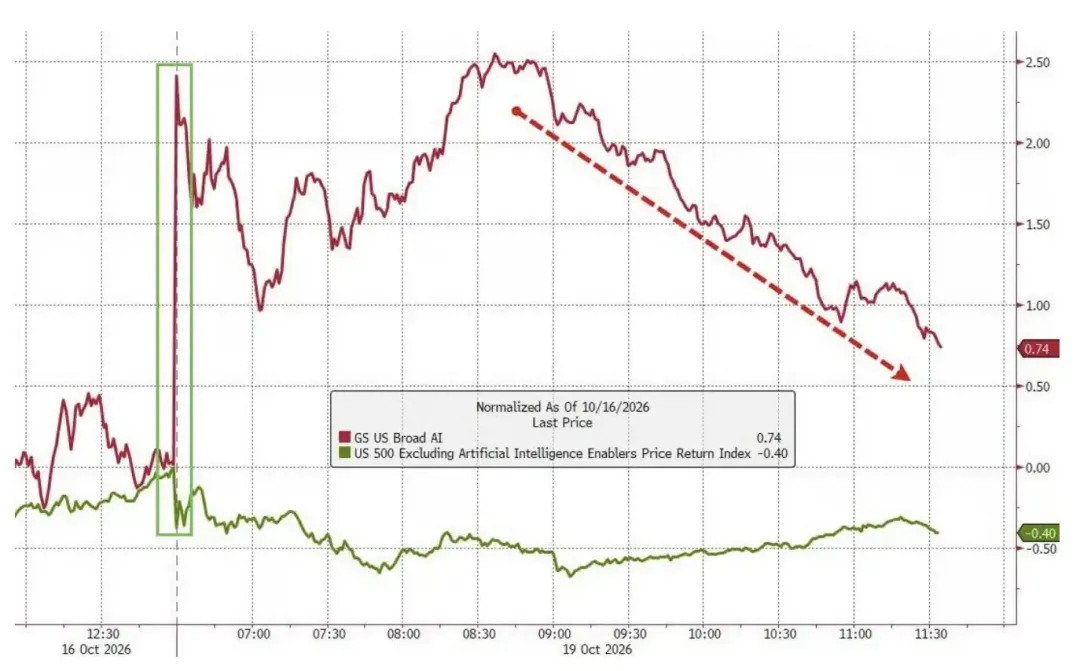
AI 板块内部也呈现类似特征:广义 AI 股票组合开盘强劲,随后迅速回落,反弹高点再次低于此前高点。尽管整体表现仍好于剔除 AI 股票后的标普 500 指数,其走势尚未显示出持续买盘回归的迹象。动量股和存储芯片股仅小幅反弹,新兴云服务商板块最终也只是勉强保住涨幅。
高盛交易台的资金流观察进一步反映了这种谨慎。该交易台将当天形容为「观望模式」,交易活跃度仅为十分制中的 3 分,整体订单略偏向买入。
不同类型投资者的行动也存在分歧。长期机构投资者偏向买入消费、宏观类产品和金融板块,对冲基金则略偏向卖出,减持消费、材料及科技、媒体与电信板块。
这些数据反映的是高盛交易台观察到的订单结构,但与盘面传递的信号一致:市场出现了承接资金,全面加仓的意愿依然有限。
CoreWeave 冲高回落,融资问题仍是焦点
CoreWeave(NASDAQ:CRWV)的表现,是当天 AI 交易情绪变化的缩影。
高盛上调评级后,其股价一度上涨超过 7%,但随后迅速回落,重新接近前一个周五的低点。评级利好带来的乐观情绪,未能转化为持续的股价支撑。
临近收盘时,Nscale 与 Anthropic 正就一项价值 450 亿美元的云计算交易进行谈判的消息,又短暂提振了新兴云服务商板块。但市场反应很快减弱,相关股票未能延续涨势。这项潜在交易仍处于谈判阶段,距离形成实际收入和现金回流还有不确定性。
对于主要面向 AI 需求、以 GPU 算力基础设施为核心的新兴云服务商,即 NeoCloud,投资者正同时审视需求与融资两端。大额合同能够支撑增长预期,但建设数据中心、采购设备和维持运营所需的资金,往往要先于收入投入。
因此,潜在订单增加,并不必然意味着短期融资压力同步下降。投资者还需要判断,企业能否以可承受的成本筹集资金,并在债务到期前将合同转化为现金流。
债券市场对此仍保持谨慎。CoreWeave 债券价格开盘延续了前一个周五的反弹,但未能突破当日高点。其 2032 年到期债券的信用利差仍徘徊在约 1000 个基点,其他数据中心相关债券的利差也继续扩大。
1000 个基点相当于 10 个百分点。信用利差代表投资者相对于基准债券所要求的额外收益补偿,利差越高,通常意味着投资者对信用风险越谨慎,企业未来发债或再融资所需支付的成本也可能越高。
股市对评级调整和潜在合同作出了短暂的积极反应,债市却尚未明显降低对融资风险的定价。这种分歧意味着,AI 基础设施企业仍需要用现金流和融资能力,验证其增长预期。
波动率回落,下行保护需求仍在上升
随着股市反弹,衡量标普 500 指数预期波动的 VIX 回吐了前一个周五的部分涨幅。但短期期权交易可能放大了此前的波动,也影响了随后的回落。
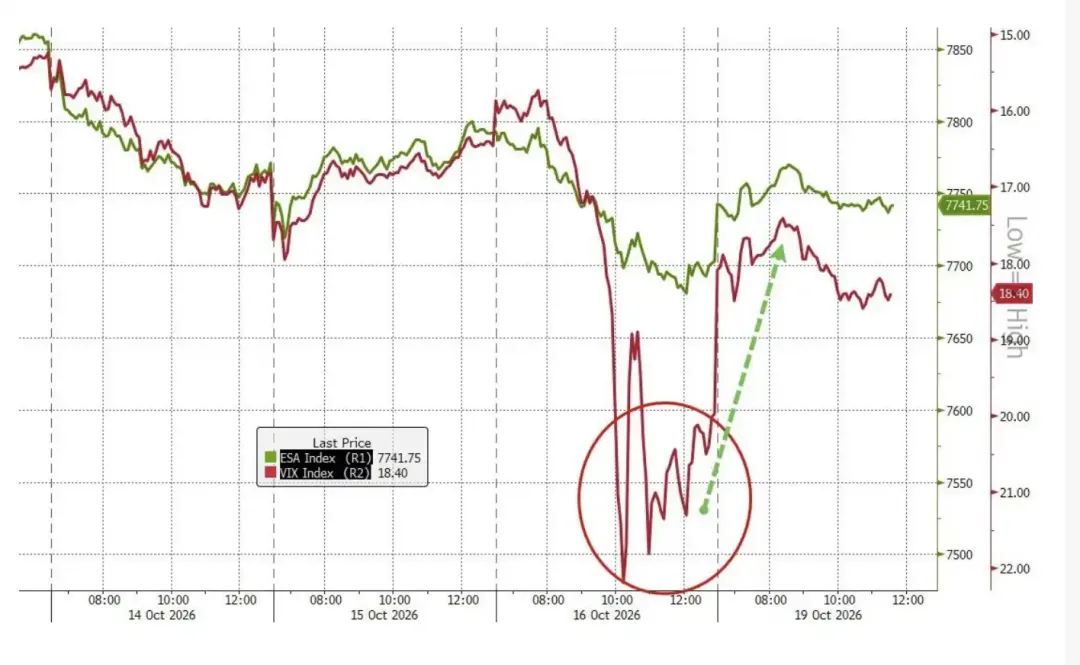
VIX 回吐了周五幅度严重过⼤的涨幅
据 SpotGamma 分析,前一个周五,10 月 21 日到期、行权价接近 20 的 VIX 期权存在超过 10 万张合约的集中持仓,当天该到期日的 VIX 看涨期权成交量超过 100 万张。
大量临近到期的期权交易,可能通过交易商的对冲调整放大波动。因此,VIX 回落既反映恐慌情绪有所缓和,也可能包含短期仓位变化的影响,尚不足以确认市场风险已经解除。
相关期权仓位模型显示,即便经历周五的期权到期,市场整体仍处于负伽马环境。在这种情况下,部分交易商为调整对冲敞口,可能需要在市场下跌时卖出、上涨时买入,从而放大价格波动。具体影响取决于仓位分布和实际对冲行为。
更值得关注的是,针对大幅下跌的保护需求正在增加。
彭博宏观策略师 Frank Monkam 指出,标普 500 指数下行敞口指数(SDEX)已升至 3 月以来最高水平,较 10 月初低点上涨近 20%。这一变化表明,即使主要股指仍展现出韧性,期权市场也在重新评估下行风险。
在 Monkam 看来,利率和能源市场积累的宏观压力,正逐步传导至股票市场;与此同时,债务与融资问题在 AI 投资讨论中的分量不断上升,CoreWeave 成为其中的典型案例。投资者开始更加关注「左尾风险」,即概率较低、但可能造成较大损失的极端下跌。
这使得本轮反弹的持续性仍有待验证。科技巨头能否继续支撑指数固然重要,但更关键的变化,是上涨能否扩展到更多个股、AI 基础设施企业的信用利差能否收窄,以及期权市场的下行保护需求能否降温。
在这些信号出现之前,指数回升只能说明抛售暂时缓和,市场对 AI 融资与高利率环境的担忧仍然存在。