Claude 开发商 Anthropic 终于把账本放到了公开市场面前。10 月 26 日,公司向美国证券交易委员会提交公开版 S-1 招股书,申请以「ANT」为代码在纳斯达克上市,发行价格与股数仍留空。
翻开这份文件,最容易让人停下来的,是利润表与现金流量表给出了截然不同的印象。上半年净亏损约 807 亿美元,经营活动却带来了约 39 亿美元现金净流入。同一家公司的生意,怎么会同时出现这两个数字?
答案藏在亏损的构成里。不过,在拆开那些金融工具之前,还有一处变化更接近 Claude 的日常生意。按照招股书披露的季度报表,第二季度收入已经超过了当季经营费用。
Claude 的收入,已经能覆盖当季开销了吗?先看季度经营业绩表。第二季度经营利润达到 9.74 亿美元,经营利润率约为 8.4%。按收入比例换算,当季每确认一笔销售,扣完报表列示的经营费用后,已经能留下少量经营利润。
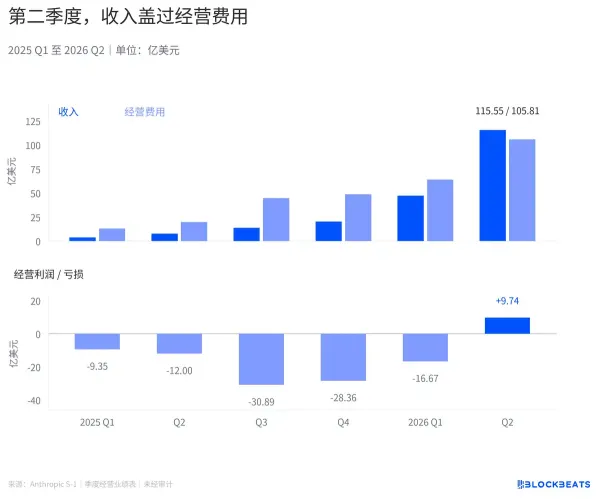
第二季度收入超过经营费用,经营利润转正
从上图可以看出,跨过盈亏线的原因是收入增长跑在了费用前面。算力和人员的账单仍在增加,销售与合作费用也在扩大,只是收入抬升得更快。这与削减投入后挤出利润,是两种不同的经营变化。
但把时间拉回整个上半年,经营活动仍然录得约 6.93 亿美元亏损。第二季度赚到的经营利润,还没有完全覆盖第一季度留下的缺口。只看最新一个季度和只看半年合计,会得到不同的直觉。
公司在上一年度改变了费用展示方式,把原先按营业成本、研发等功能划分的项目,改成算力、人员等性质分类,历史期间也按新方式重列。毛利不再单独列示。
所以,每多卖一份模型服务,到底能留下多少毛利,这个问题不知道。
既然经营接近盈亏线,巨额净亏损从哪来?利润表里,经营结果之后还有一大块金融工具损益。公司以前通过可转债等方式融资,这些工具需要按适用会计规则重新计量。招股书说明,可转债等公允价值变化主要受到企业估值上升推动。
可以把它理解成两本同时更新的账。一本记录 Claude 卖出服务、使用算力和支付人员成本的结果,另一本记录融资安排随着估值变化需要确认的损益。第二本账里的损失,也会进入最终净亏损。
在现金流量表中,公司把可转债、衍生负债及未来股权简单协议相关的公允价值变动加回,金额约为 724 亿美元。这样的加回是在消除利润表中非现金项目的影响,并没有一笔同额款项因此进入银行账户。
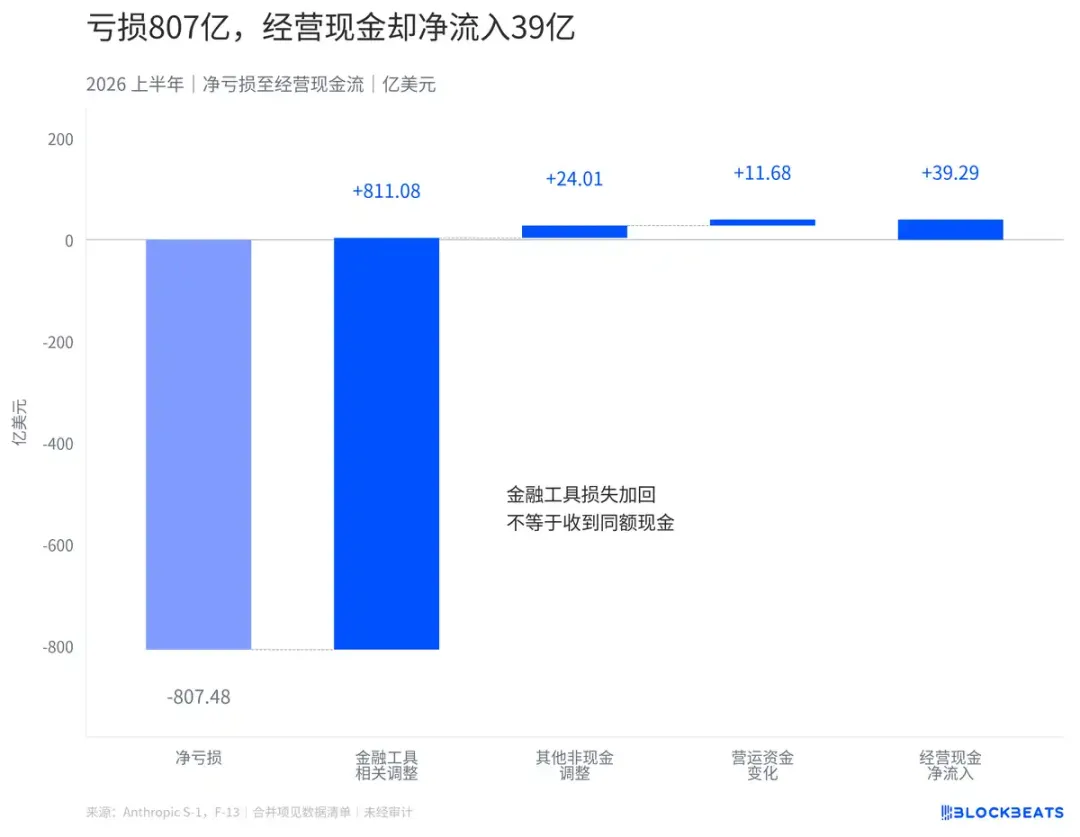
净亏损经金融工具、其他非现金及营运资金调整后转为经营现金净流入
据现金流量表计算,这些营运资金变化在上半年合计贡献约 11.68 亿美元净流入。公司在管理层讨论中说明,现金流改善还受供应商付款和客户回款时点影响。提前收款、延后付款或消耗过去预付的算力,都可能让某个期间的现金表现好于利润表现。
所以,经营现金流转正有实际意义,说明该期间经营收支的结果已经发生变化。它仍然需要放在回款和付款节奏里阅读,不能单独证明以后每个季度都能维持同样的现金创造能力。
账上现金这么多,未来的算力够付了吗?接着看资金从哪里来。招股书现金流量表显示,上半年融资活动净流入约 1,108 亿美元。与经营活动带来的现金相比,融资才是这个期间补充资金的主要来源。
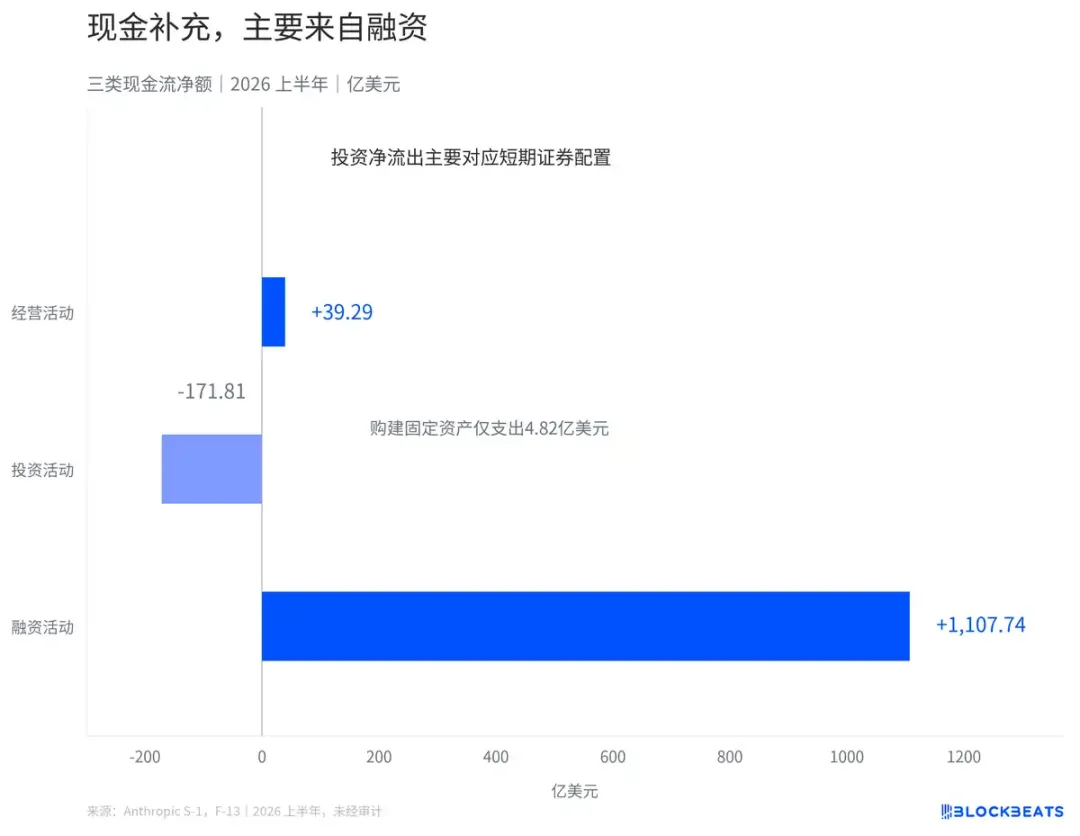
上半年融资现金流远高于经营现金流,投资净流出主要对应短期证券配置
投资活动现金净流出,并没有买服务器和数据中心,而是相当一部分钱用于购买短期证券。
同期购建固定资产的现金支出为 4.82 亿美元,远小于投资活动净流出总额。购买短期证券,会让现金流量表上的投资支出增加,却不能据此认定这些钱已经作为算力建设成本被消耗。训练模型的算力费用,也不能简单等同于购建固定资产支出。
招股书披露,年中现金、现金等价物与短期投资合计约 1,317 亿美元。理解这笔储备,需要同时记住它的来源和用途,融资补充了今天的资金池,未来的合同安排决定这些钱何时需要付出去。
在附注披露的采购承诺中,剩余期限超过一年的不可取消协议,半年后已升至上年末的约 4.9 倍。这组数字观察的是已经锁定的供应义务,收入即使短期放缓,合同也未必能跟着缩减。
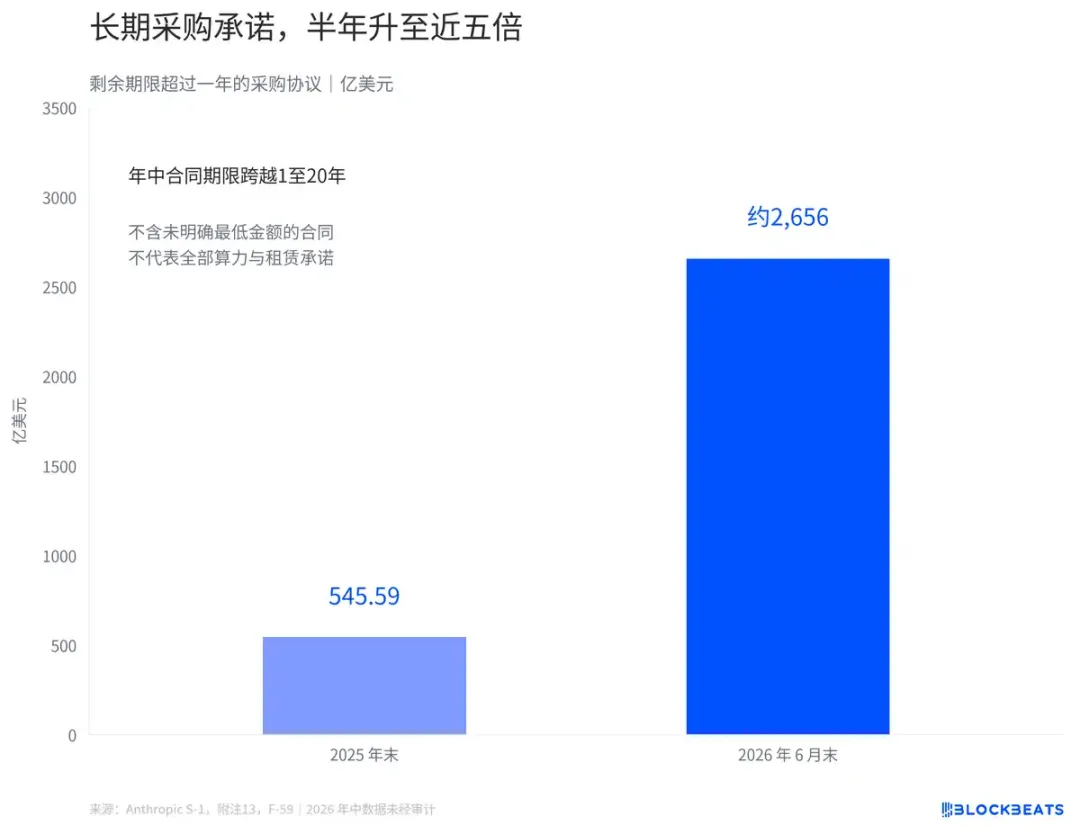
年中固定或最低保证采购承诺升至约 2656 亿美元
截至年中,这类协议的固定或最低保证承诺约为 2,656 亿美元。
这个数也没有覆盖所有算力支出。附注明确说,一些协议没有规定固定或最低美元承诺,实际付款取决于交付容量、时间和定价,因此没有纳入上述金额。租赁、采购和未明确最低金额的安排,也不能未经核对就拼成同一个总数。
公司在风险因素中指出,它的收入主要随使用量产生,相当部分没有长期合同保障,而算力义务往往延续多年。客户今天可以增加调用,也可以减少调用,供应侧的最低付款要求却可能继续存在。
第二季度的经营利润回答了当季服务收入能否盖过经营开销,多年采购合同上的付款日期,是另一页账。