TL;DR
·州长、公用事业委员会和地方政府分别掌握许可、电价与成本分摊、选址审批等权力,是影响数据中心建设的重要政治变量。
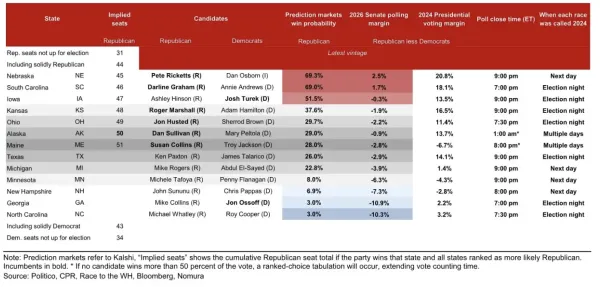
·约 251 GW 项目储备位于领先候选人主张反对或限制建设的州,占全国储备约 58%;按胜选概率加权后,相关规模为 244 GW。
·这一指标自春季以来变化有限,且衡量的是政策风险敞口,不能直接理解为相应项目将被取消。
·报告追踪的三个实施暂停措施的州,项目储备并未普遍收缩,德克萨斯州的开工量甚至继续增加,但短期表现尚不足以排除后续审批压力。
·伯恩斯坦预计,保护居民电费、要求开发商承担更多电网投资,可能成为经济增长与选民诉求之间的折中方案。
·该机构提示选后相关股票仍可能承压,但认为市场对政治风险的担忧可能已经过度,继续看好部分电力设备、工程和数据中心基础设施企业。
美国中期选举临近,AI 基础设施投资面临的政治问题,正从华盛顿延伸至州政府和地方审批部门。数据中心带来的投资、就业与税收,与居民对电价、水资源和环境影响的担忧,成为候选人需要回应的矛盾。
伯恩斯坦在这份选前报告中,梳理了州长候选人的政策立场,以及各级政府能够影响建设的具体工具。其核心判断是:数据中心建设面临的政治阻力正在增加,但地方经济利益也相当可观,当选官员仍有动力推动项目落地。最终的政策调整,可能更多体现为建设条件收紧,以及开发商承担更大比例的基础设施费用。
约六成项目储备面临政策收紧风险
按照报告截至 2026 年 9 月底的统计,美国数据中心项目储备合计约 433 GW。在当年举行州长选举的 36 个州中,18 个州的领先候选人被归为「反对」或「限制」数据中心建设,对应约 251 GW 项目储备,占全国总量约 58%。
相比之下,14 个州的领先候选人持「支持」或「有条件支持」立场,对应约 39 GW 项目储备,占全国总量约 9%。其余容量位于候选人立场不明确,或当年没有州长选举的州。
这些分类涵盖的政策强度并不相同。「反对」包括支持或已实施全州性暂停审批、许可或电网接入的候选人,部分措施可能只是临时或附带条件;「限制」则包括削减税收优惠、增加重大审批障碍,但不支持全州暂停审批的候选人。因此,251 GW 衡量的是相关项目所处的政策环境,不能直接理解为将被叫停的容量。
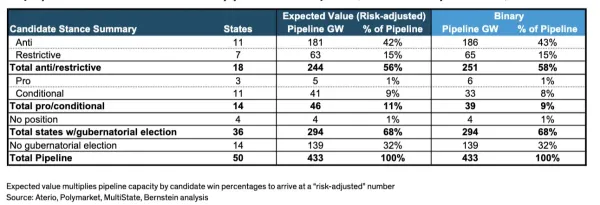
各类候选人立场对应的项目储备。
伯恩斯坦还依据 Polymarket 的胜选概率,对候选人立场对应的项目容量加权,得到约 244 GW、相当于全国储备约 56% 的风险敞口。该指标一个月前约为 240 GW,6 月约 235 GW,4 月约 240 GW,自春季以来并未出现显著变化。
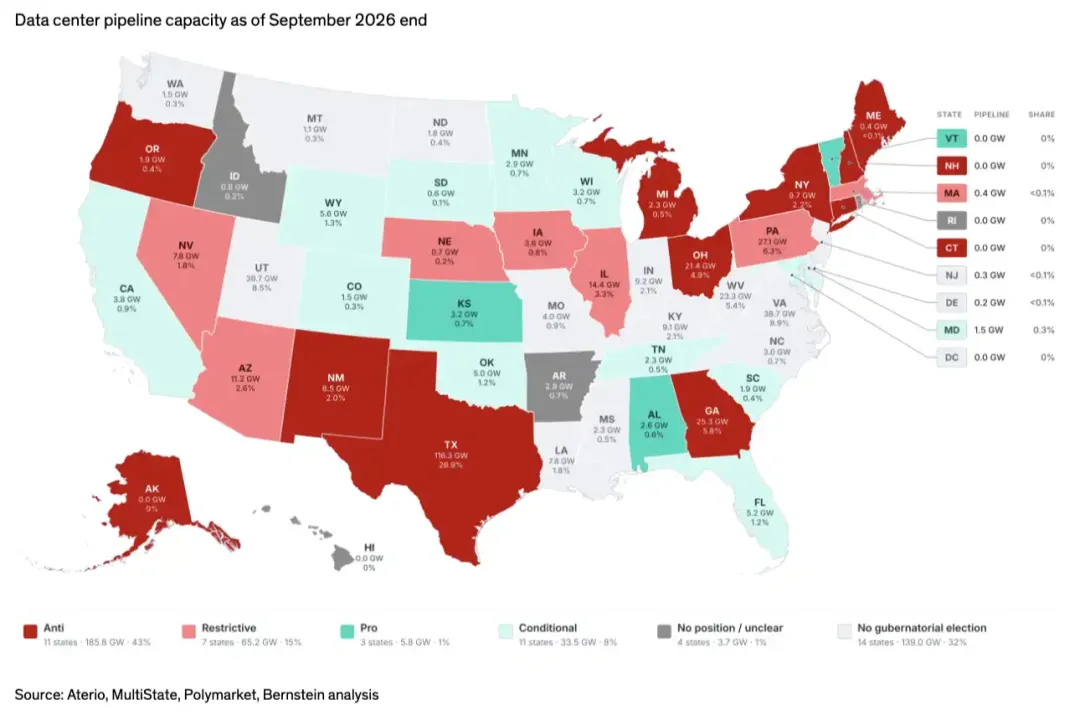
概率加权也不等于项目取消概率。它将候选人胜选概率与政策立场相联系,并未进一步量化政策落地力度、执行时间或每个项目最终能否建成。
报告中的另一项分析估计,约 260 GW 项目储备不太可能落地。这属于数据中心项目可实现性的评估,与选举政策风险的统计口径不同,两者不能直接相加。
党派差异同样需要谨慎理解。伯恩斯坦统计的民主党候选人中,19 人被归为「反对」、7 人被归为「限制」;共和党候选人中,对应人数分别为 8 人和 5 人。民主党候选人整体更倾向于收紧政策,但相关阻力也存在于共和党阵营,部分州的主要候选人立场相近,选举结果未必会显著改变当地政策方向。
真正影响建设的是许可、电网和成本分摊
州和地方政府掌握着多个足以影响工期与项目经济性的审批环节。
州长可以通过行政部门影响空气排放、取水、废水及环境审查,也能推动调整税收激励、州属土地使用和跨部门审批安排。尤其对于依赖园区自备发电的项目,空气排放许可可能直接影响供电方案能否实施。
公用事业委员会(Public Utility Commission,PUC)主要负责受监管公用事业的电价、投资和成本回收安排。对于数据中心,关键问题包括大负荷客户适用什么电价,是否需要缴纳押金、承诺最低用电量或承担退出费用,以及新增输电线路、变电站和发电设施由谁出资。
地方政府则通常掌握土地用途分区和建筑许可。即使州政府愿意吸引投资,具体项目仍可能受到社区意见、噪音、用水或土地利用争议的影响。
这些权力也有边界。州长无法在所有情况下单方面叫停建设,不同州的许可权限、法定标准和既有项目保护安排存在差异。审批暂停、增加审查和全面停工,带来的实际影响并不相同。
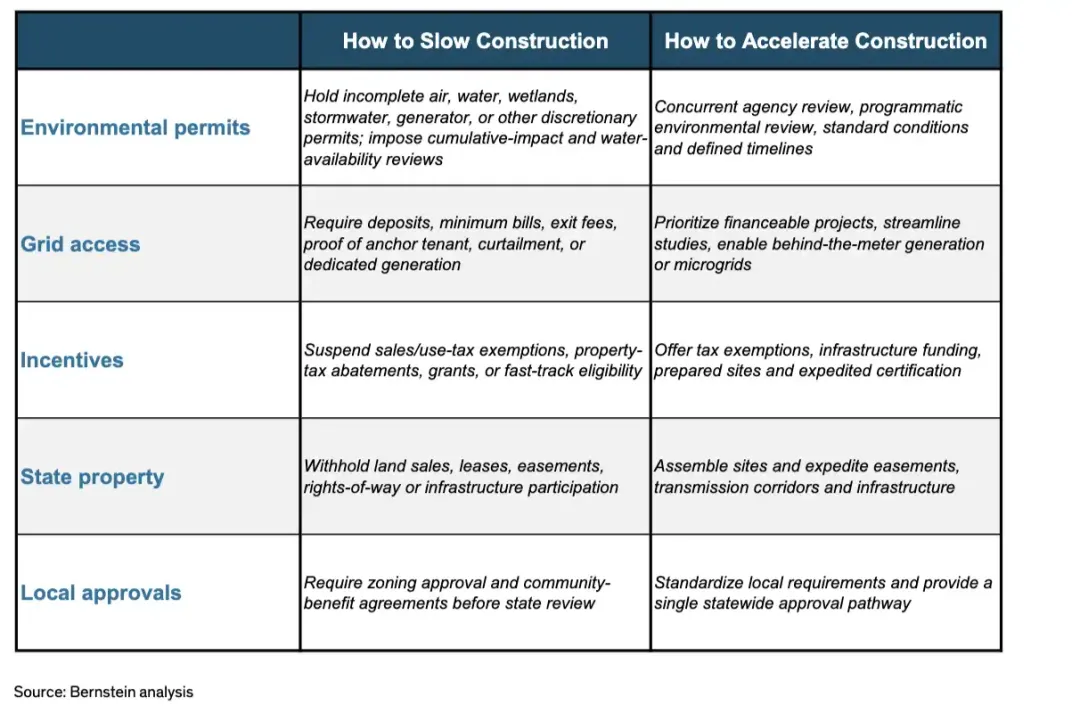
州长影响数据中心建设的五类政策工具。环境许可、电网接入、税收激励、州属土地与地方协调均可能影响项目进度。
按报告统计,德克萨斯州拥有约 116 GW 项目储备,占全国约 27%,其政策执行尤其值得关注。宾夕法尼亚州、佐治亚州和俄亥俄州分别约有 27 GW、25 GW 和 21 GW,也属于重要市场。
伯恩斯坦特别关注佐治亚州和内华达州。在其重点追踪的前九大项目储备州中,这两个州同时存在主要候选人政策立场不同、选情相对有竞争性的情况。对于两位候选人都倾向限制建设的州,胜负变化对政策方向的影响可能较小。
暂停措施与项目放缓之间,仍有执行距离
政治表态能否转化为建设减速,还需要观察具体执行。
根据报告追踪,自 2026 年 8 月相关暂停措施开始以来,德克萨斯州在建容量增加约 5.3 GW,已规划但尚未开工的项目储备增加约 22.4 GW;宾夕法尼亚州的未开工项目储备增加约 9.1 GW,纽约州增加约 0.3 GW。
德克萨斯州的月度开工量也未立即回落。报告列出的数据显示,7 月开工约 1.1 GW,8 月升至 1.9 GW,9 月进一步增至 3.4 GW。
伯恩斯坦据此判断,至少在报告观察期内,暂停措施尚未明显削弱整体开发势头。不过,新增项目储备不等于最终投产,继续开工的项目也可能已取得关键许可。短期数据能够说明政策宣布与实际建设之间存在距离,尚不能证明收紧审批没有后续影响。
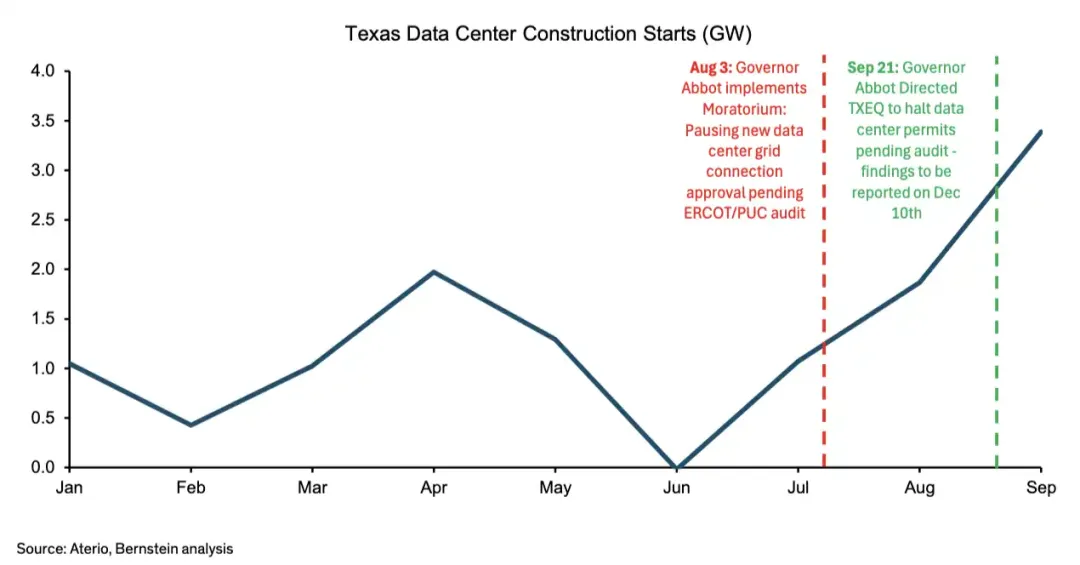
德克萨斯州数据中心月度开工量。
地方经济利益,是伯恩斯坦判断政策可能缓和的重要依据。数据中心带来的投资、建设岗位及相关工资收入,使官员在回应居民担忧的同时,也面临保留投资、就业和税收的动力。
更有可能推进的方案,是在允许建设的同时加强成本隔离:要求数据中心客户承担专用电力设施费用、提供更强的用电承诺,并降低项目延期或退出后由居民用户承担成本的风险。
伯恩斯坦认为,这类安排已有更多先例,对开发商整体项目经济性的增量影响可能有限。实际影响仍取决于接入条件、供电方案和合同条款。
选后股价压力,取决于政策如何落地
伯恩斯坦提示,若主张收紧数据中心建设的候选人获胜,相关股票可能面临进一步抛售。但该机构同时判断,AI 相关工业股已经历明显调整,而当选官员又有缓和竞选立场的经济动机,市场对政治风险的担忧可能已经过度。
在报告覆盖范围内,伯恩斯坦继续看好 Quanta Services(PWR)、伊顿(ETN)、Forgent(FPS)和 Legence(LGN)等工程与电气企业,Equinix(EQIX)和 Digital Realty(DLR)等数据中心基础设施企业,以及 Vertiv(VRT)、nVent(NVT)、江森自控(JCI)和特灵(TT)。其看好名单还包括 GE Vernova(GEV)、西门子、西门子能源和施耐德电气。
这一判断依赖于政策最终更多表现为成本重新分配,而非大规模取消建设。选后更值得跟踪的,是空气与用水许可是否延迟、并网合同是否收紧、新增电网投资由谁承担,以及项目是否从规划转为开工。
如果审批趋严但建设继续推进,政治风险对设备订单的影响可能相对有限;如果许可、供电与融资约束叠加,并进一步导致项目延期或取消,相关企业的订单兑现和盈利预期才会面临更直接的压力。