TL;DR
·项目延期主要影响 2028 年。 摩根士丹利预计,新的审查流程可能使约两成美国数据中心项目从 2028 年推迟到 2029 年。若延期产能届时上线,2029 年美国数据中心建设量或增长约 40%。
·头部云厂商有望扩大优势。 新增供电受限抬高了已投运算力的价值。大型厂商也更有能力获得融资、跨州调整项目,并提高单位电力对应的收入。
·供应链机会取决于订单和估值。 摩根士丹利以 Solaris 为例,估算其四份现有长期合同可支撑超过每股 90 美元的估值,高于研报正文所引的 69 美元股价。
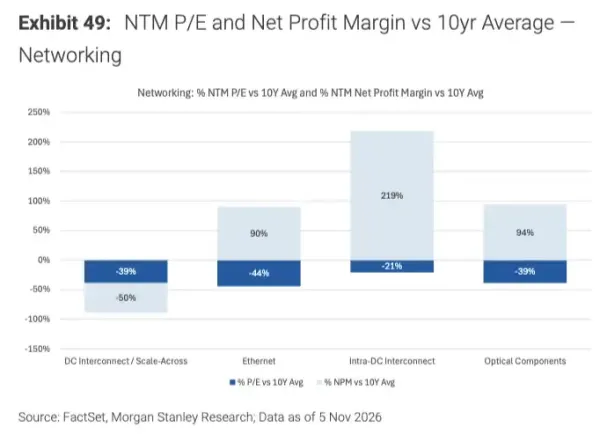
·网络设备内部的估值已出现分化。 数据中心间互连和光组件的未来 12 个月市盈率均较各自十年均值低 39%,以太网则高 44%。
·超额收益机会正向软件和应用层扩展。 摩根士丹利关注网络安全、基础设施软件,以及已经在实际业务中部署 AI 的企业。
美国中期选举后,数据中心审批的不确定性拖累了一批 AI 股票。摩根士丹利预计,得州选举结果对 2027 年的数据中心建设影响有限,新的审查流程主要影响 2028 年。该行的供电模型显示,选举相关延期可能使 2026—2028 年间可用供电容量减少约 6 GW,同期供电容量净缺口达到 44 GW,约占模型估算需求的 38%。
摩根士丹利的买入逻辑建立在一个判断上:部分项目会推迟一年,相关需求有望随项目恢复而释放。对已经通电的机房,供给趋紧可能支撑算力租赁价格。对设备供应商,延期首先影响交付和收入确认,最终损失取决于订单能否保住。仍在等待并网和融资的项目,则要承担更长的资金占用。
头部云厂商既有现成算力,也有能力继续扩建
摩根士丹利给予亚马逊、Meta、Alphabet 和微软「增持」评级。新机房越晚上线,客户越依赖已有算力。大型云厂商也能把部分项目转往田纳西州、路易斯安那州等审批环境相对友好的地区,降低个别州审批延迟对整体建设计划的影响。融资条件也在分化。该行预计,2027 年 AI 相关债券发行量仍将上升,主要由大型云厂商推动。独立 AI 云厂商和新建项目则将面临更严格的审查,租户信用、并网时间和合同保护会直接影响融资条件。
该行维持大型云厂商 2027 年和 2028 年合计资本开支预测,分别为 1.6 万亿和 1.8 万亿美元。其中,亚马逊两年的资本开支预计分别为 3,550 亿和 3,650 亿美元。审批延迟叠加劳动力和材料约束,仍可能使部分支出后移,令 2028 年实际投入低于预测。
在电力受限的情况下,算力效率会直接影响盈利。模型和芯片效率提高后,同样的电力可以处理更多 token,云厂商也有机会提高单位电力对应的收入和利润。摩根士丹利认为,这有利于头部厂商扩大市场份额和提高利润率。英伟达同样获得「增持」评级,其投资逻辑之一就是帮助客户提高每瓦电力的算力产出。
数据中心供应链要看股价跌了多少、订单保住多少
摩根士丹利把筛选范围放在科技供应链、供电交付和数据中心开发商。对于电力设备和现场发电供应商,判断股价是否跌过头,要看客户能否取消订单、设备能否调往其他站点,以及企业有多少业务集中在审批可能收紧的地区。
Solaris 是研报给出的例子。该公司与大型云厂商及数据中心运营商签有四份关键长期合同。客户可以把已签约设备调往其他地点,公司也享有较有利的取消条款,对得州的业务敞口有限。摩根士丹利估算,在不计未来增长或新签合同的情况下,现有合同可支撑超过每股 90 美元的估值,高于研报正文所引的 69 美元股价。
公用事业内部同样存在分化。摩根士丹利对 Sempra(SRE)和 American Electric Power(AEP)维持增持评级,因为两家公司的长期计划均未计入大规模数据中心相关资本开支,项目延期对现有增长计划的影响相对有限。该行对 Southern Company(SO)更谨慎,关注潜在的数据中心审批暂停及公用事业监管变化。
科技供应链的估值也有差异。由图所示,数据中心间互连和光组件的未来 12 个月市盈率均较各自十年均值低 39%,数据中心内部互连低 21%,以太网则高 44%。这些估值差异为进一步筛选提供了起点,个别公司的机会仍取决于订单和盈利预期能否兑现。
超额收益机会向软件和应用层扩展
摩根士丹利认为,AI 投资的超额收益机会正从半导体和基础设施扩展到软件和应用。该行优先关注处于部署早期的网络安全和基础设施软件,同时看好已经把 AI 用进实际业务的企业。前者的机会来自企业部署 AI 后新增的安全和基础设施需求,后者的回报则取决于 AI 能否改善产品、提高效率或带来新增收入。
对这类公司,值得跟踪的是部署能否转化为付费、续约和用量增长,以及采用 AI 的企业能否在成本或收入端体现收益。随着更多企业从试点走向正式部署,应用层也可能成为继芯片和基础设施之后,AI 投资获取超额收益的来源。