十一月十八日,腾讯发布三季度财报。公司收入仍在增长,经营利润已经回落。欧洲开盘后,腾讯大股东、荷兰投资公司 Prosus 的股价一度下跌 7.4%。
收入约 2,073 亿元人民币,比路透援引的市场一致预期低约 1.6%。财报对收入的解释里有游戏业务的变化。国内游戏收入继续增长,国际游戏收入则受上年同期高基数影响下滑。同一份财报里,云服务反而在 AI 相关需求带动下提速。
翻到现金流一页,腾讯给出了两种情形。按公司披露的口径,自由现金流已经连续两个季度为负。把预先付给算力供应方的钱拨回去看,这两季都还有现金结余。这笔钱进了哪一栏,又和同期大涨的资本开支有什么关系?
资本开支翻了几倍,当季实付多少?
腾讯把资本开支和资本开支付款列在不同位置。前者出现在「其他财务资料」里,主要覆盖电脑设备和软件等信息技术基础设施,也包括数据中心、办公场地和部分知识产权。后者出现在自由现金流的说明里,记录这个季度为资本开支实际付掉的钱。看采购规模和看银行账户,读的是两列数字。
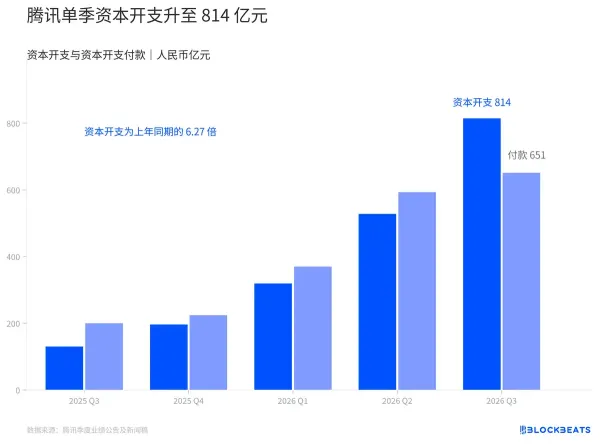
腾讯单季资本开支升至 814 亿元
拉长到最近五个季度,两列数字都在上升,先后次序却有变化。二季度实际付款高于资本开支,三季度则反了过来。企业可以在不同季度确认资本开支和支付相应款项。腾讯的公开披露给出了两列总额,能看到时间上的错位,公开资料只提供到汇总层级。
以三季度为例,资本开支约为去年同期的 6.27 倍,也就是去年投入每百元,今年同期投入约 627 元。实际付款也在增长,增幅相对小一些。这个差别到了现金流里尤其重要,因为腾讯构建算力还有另一笔钱,出现在经营活动里。
为什么连续两个季度现金流为负?
三季度,腾讯在经营活动中支付了大额算力采购预付款。按公司的解释,采购的算力既服务于混元模型和 AI 办公助手 WorkBuddy,也供旗下产品和外部云客户使用。预付款先从经营活动产生的现金里扣掉,算进了自由现金流的起点。沿着财报往下看,资本开支付款、媒体内容付款和租赁负债付款再从这个起点扣除。
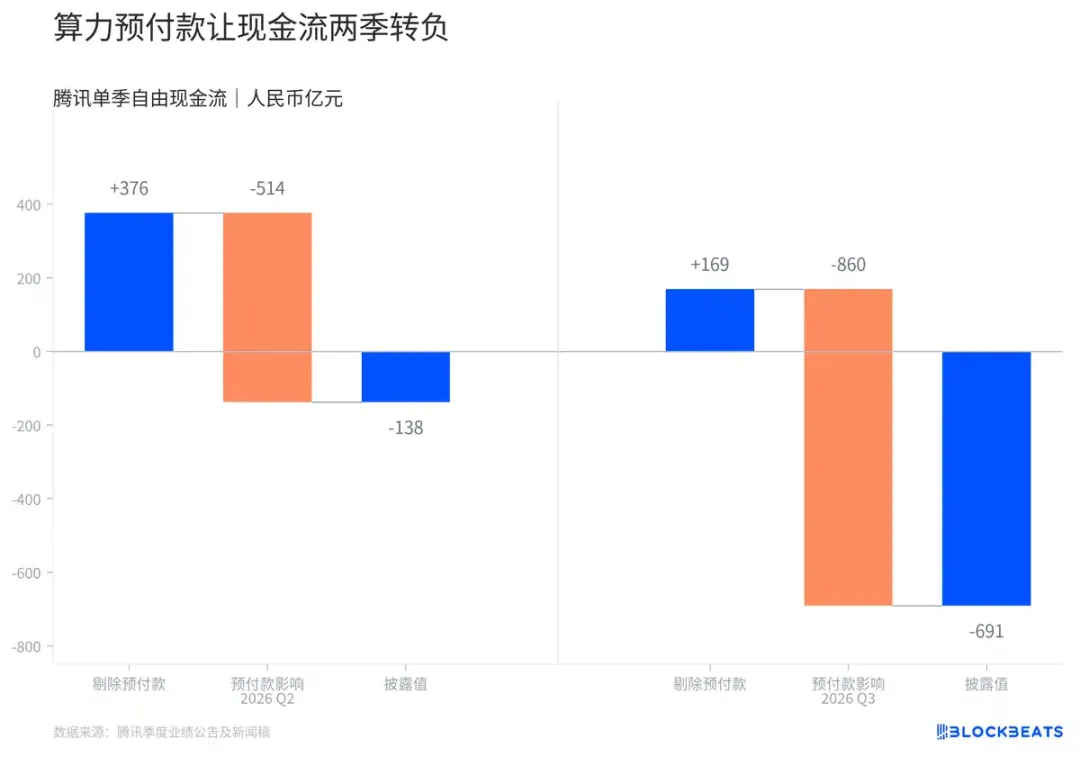
算力采购预付款让腾讯连续两个季度自由现金流由正转负
腾讯在两季财报都披露了剔除算力预付款后的自由现金流。拿这个数和实际披露值相减,三季度预付款的现金影响约为 860 亿元,超过扣除预付款前能留下的现金,也超过了当季资本开支付款。图中橙色那一段是两种现金流情形的差额,可以直接读出先付款这件事对当季现金的影响。
还有一层变化容易被预付款的大数字盖过去。即使按公司给出的剔除口径,三季度能留下的自由现金流也已经不到二季度的一半。两季之间现金缺口扩大,一部分是算力预付款增加,一部分是扣除这笔影响之后的现金结余也在减少。从财报给出的两组数字,可以同时看到这两笔变化。
新 AI 产品在利润表上留下了什么?
年初的利润表现曾是另一幅图景。腾讯一季度归母盈利同比增长 21%,到三季度只增长 0.8%。归母盈利还受投资收益、联营公司损益和税项影响。要看主营业务在新产品投入后赚了多少,经营利润更贴近这个问题。
腾讯还给了投资者另一组对照。把混元、元宝、编程助手 CodeBuddy、WorkBuddy 和微信 AI 助手小微等新产品的贡献剔除,再看经调整经营利润。这样可以把这批产品在当期的经营影响,从腾讯整体的经营表现里单独看出来。
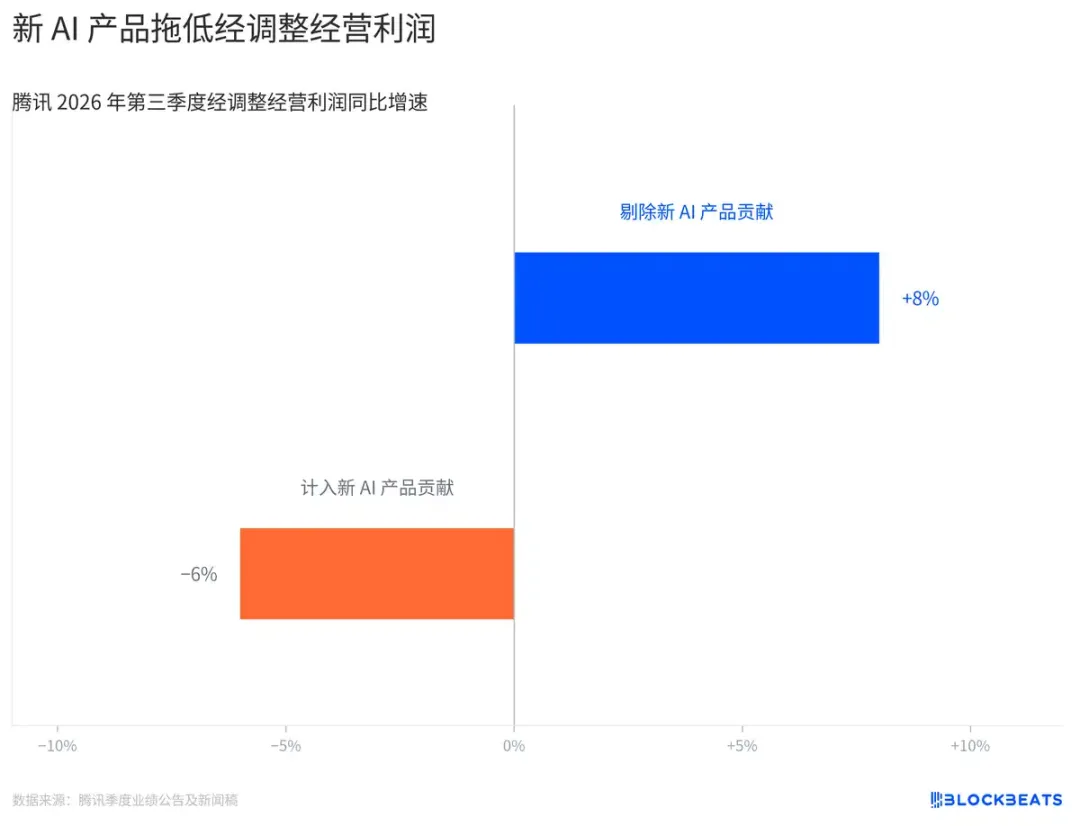
剔除新 AI 产品贡献后经调整经营利润同比增长,计入后同比下降
剔除前后的当季利润相差约 152 亿元,相当于把这批产品的收入和相关经营成本一并移出后,集团经调整经营利润增加的金额。
按腾讯披露的利润率口径,计入这批产品后,每百元收入留下的经调整经营利润从约 40 元降到约 33 元。两种口径各自使用对应的收入作分母。这组对照把新产品的经营影响摆到了台面上,算力预付款则另有自己的付款时间表。
三季度归母盈利还能维持小幅增长,税项提供了一部分缓冲。腾讯在港交所公告中解释,当季所得税费用下降,主要是受一家海外子公司的税费减少影响。公司表示,剔除这一因素,集团的所得税费用原本会同比增加。对于只看净利的读者,这是一处容易漏掉的细节,经营利润下降发生在这笔税费变化之前。
腾讯的 AI 业务已经有收入线索。三季度云服务收入同比增长 35%,公司把增长归因于 AI 相关服务需求和国际扩张,并提到给模型调用和 GPU 租赁分配了更多算力。财报给出的是整个云服务的增长,单独拆到 WorkBuddy 或 GPU 租赁的收入、利润,以及采购算力多久能收回投入,仍缺少可对照的披露。
在腾讯这份财报里,算力供应方先收到了款,云客户带来的收入随服务交付进入营收。