前天,加密 KOL、Kalshi Crypto 板块市场负责人 IcoBeast 在推特上发图并配文:「各位,96.7% 算多吗?」
这个数字来自一张 Artemis 统计的预测市场成交份额图。Kalshi 占据了绝大部分面积,Polymarket 被挤在上方。Beni 在下面回了一句,四分之三的量都是刷出来的,做到这个份额当然容易。
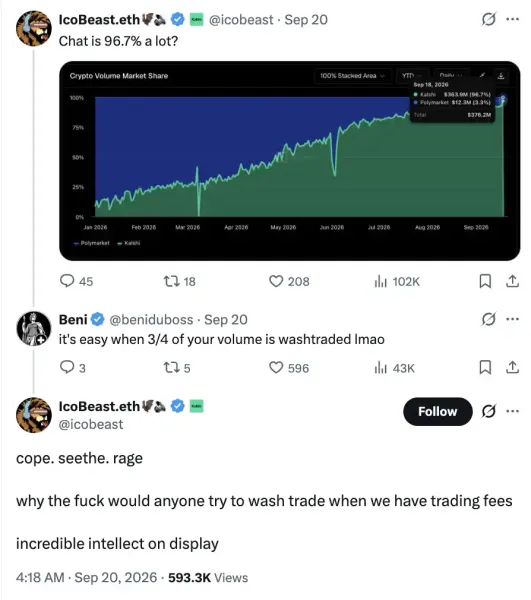
接下来,IcoBeast 给出了后来被反复引用的反驳:「我们收交易手续费,谁 xx 还会刷量?」末尾还不忘讥讽对方的智商。
Beni 起初把他当成收钱推广 Kalshi 的 KOL,劝他想清楚,把推文删掉。IcoBeast 回怼道,他就在 Kalshi 工作,过去一年从零搭建了公司的加密市场业务,他知道这些量都是真的。然后,他把「给你几分钟想清楚再删帖」这句话还给了 Beni。
这可能是 IcoBeast 在职业生涯中最后悔发的一条推文,因为他激怒了一个不该惹的人。
Beni 随即发出长帖。第一项反驳就针对手续费:Kalshi 的永续合约返佣计划中,允许符合条件的会员在吃单时支付 0.3 个基点,挂单成交时净拿到 0.3 个基点。假设一笔名义金额 100 万美元的交易发生在两名会员之间,吃单一方付 30 美元,挂单一方收到 30 美元,两边合计的交易平台收费为零。
IcoBeast 说的「平台收费」收到哪去了?
随后,Beni 贴出了 ETH 永续合约的页面:24 小时成交量 5.386 亿美元,未平仓量只有 310 万美元。当天的成交金额相当于现存仓位的约 174 倍。接着,他又找到反复出现的 5,500 美元订单,并公开指责这些固定金额交易在制造成交量。
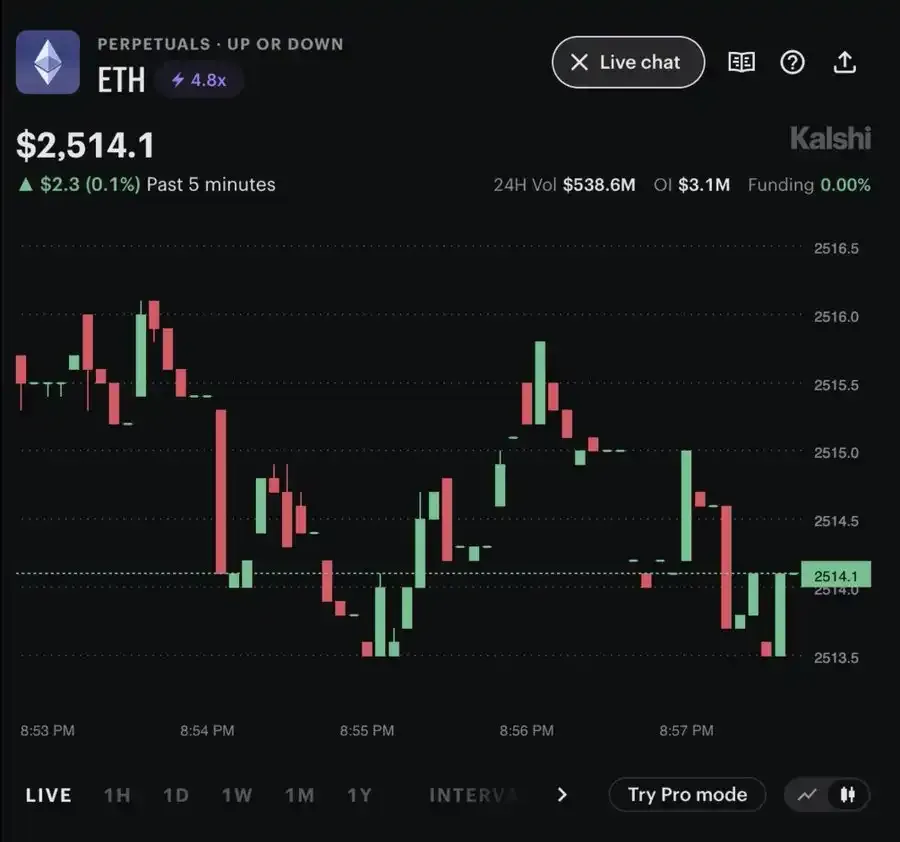
IcoBeast 后来补充了一个重要区别:原先他展示的是预测市场份额,Beni 拿来讨论返佣和持仓的却是永续合约。预测市场没有 Beni 所说的 0.3 个基点的返佣。
问题在于,IcoBeast 这则澄清针对的只是预测市场业务,却没有对合约市场的刷量进行回应,Beni 抓住这一点继续进攻,Kalshi 需要解释的东西越来越多。
天才交易员Beni 对订单和费用的敏感,源于他的工作经历。
在一次播客访谈中,Beni 回忆,自己最初接触比特币是为了在线上打扑克。后来,牌友开始靠买卖加密货币赚钱,他也进入加密市场。炒合约亏过钱之后,他转向跨交易平台套利,再逐步研究盘口和交易机制。
早期在 Cryptopia 交易时,他会监控交易平台里的小币种充值。有人把币转进去,接下来便有卖出的可能;他提前在更低的价格挂买单,等对方砸穿薄薄的盘口。为了捕捉这种机会,他使用区块浏览器,把不同网站的数据接进表格和提醒系统。
后来,他又与资方一起,在 TradeOgre 的门罗币市场运行做市机器人。最初的逻辑很简单:参考其他市场的价格,加上足以覆盖手续费的价差,再向两边报价。随着经验增加,他会根据大额充值调整报价范围和保证金。在他的自述中,这套业务一度占到该交易平台门罗币市场约 65% 至 70% 的成交量。
以太坊「The Merge」升级期间,Beni 曾同时观察 43 个 ETH 合约市场,发现一家合约平台的价格每隔约 26 分钟就短暂跳高约 2%,随后回落。他与朋友围绕这个规律交易了约 18 个小时,直到机会消失。
这就是 IcoBeast 招来的对手:一个寻找市场失效点的高手。
Beni 的朋友、另一位量化交易员 Octopus 随后发布了工作论文,将逐项对 Kalshi 的指控可视化成了图表。
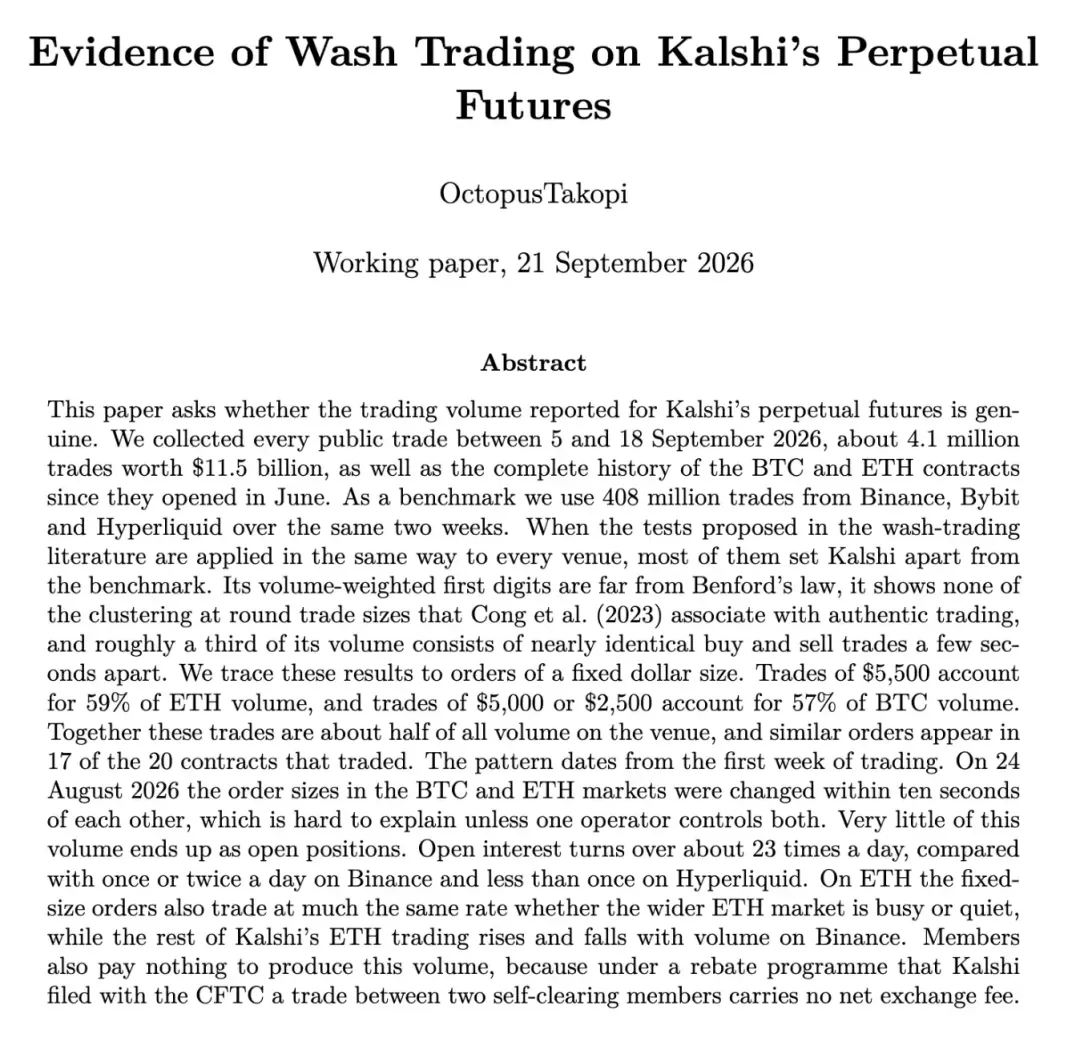
这份研究收集了 9 月 5 日至 18 日 Kalshi 永续合约的约 410 万笔公开交易,名义成交金额约 114.86 亿美元,并以币安、Bybit 和 Hyperliquid 同期约 4.08 亿笔交易作对照。
最容易理解的发现,是成交量异常集中在几个美元金额附近。
来源:OctopusTakopi,论文图 3,第 7 页。横轴是单笔成交金额,纵轴是对应金额区间占总成交量的比例。
在 ETH 市场,约 5,500 美元的订单贡献了 59% 的成交量。BTC 市场中,约 5,000 美元和 2,500 美元的订单合计贡献约 57% 的成交量。仅这三类固定金额的订单,就占了 Kalshi 样本成交量的约 51%。知道是刷的,但不知道已经刷的如此猖狂了。
固定金额下单本身很常见,做市与套利程序都可能这样做。接下来的问题是,为什么它能占到一整个市场过半的成交量,而且在不同市场里同时改动?
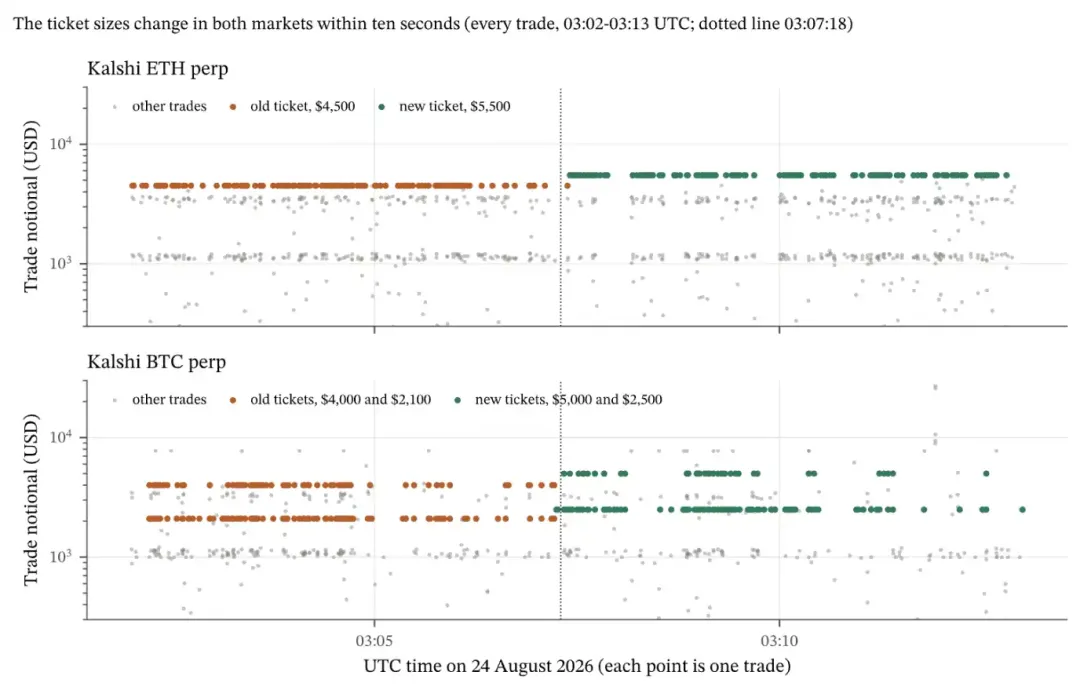
来源:论文图 8,第 12 页。每个点是一笔交易,橙色代表旧金额,绿色代表新金额
8 月 24 日,ETH 的固定订单金额从 4,500 美元换成了 5,500 美元;BTC 的两组金额从 4,000、2,100 美元,换成了 5,000、2,500 美元。两个市场在约十秒内先后完成切换。图上的橙色横线结束,绿色横线随即出现。
这很像同一个操作者修改了报价程序的参数。Kalshi 的团队成员想着总是发 4,500 美元的订单有点太假了,就把代码里的「4,500」改成了「5,500」。甚至懒得改程序,换成更难被发现的随机数。
时间间隔留下了另一组痕迹。
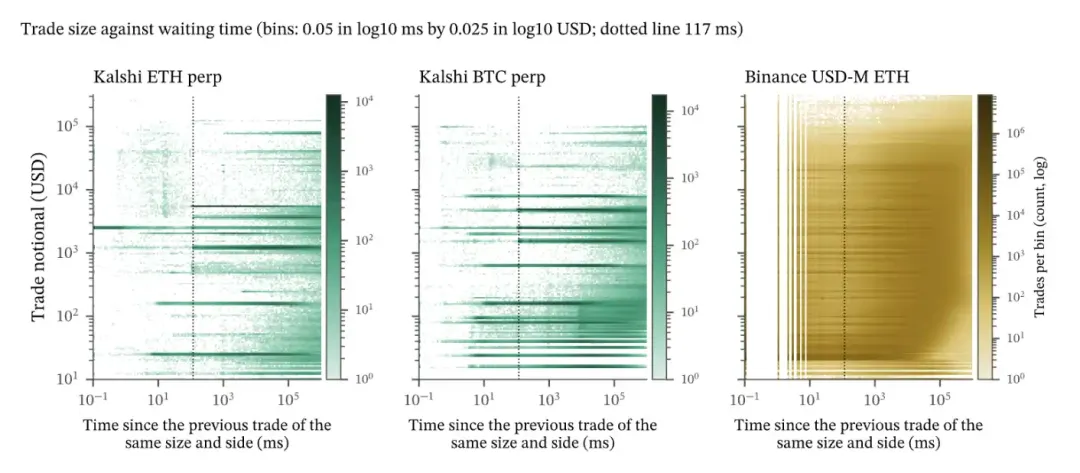
来源:论文图 10,第 14 页。横轴是距离上一笔同金额、同方向成交的时间,虚线标出约 117 毫秒
在这几类固定订单里,同一方向的连续成交几乎不会间隔少于 117 毫秒。相应的深色横线到了虚线附近才开始出现。其他金额的交易,以及币安的对照样本,没有同样整齐的边界。
论文给出的解释是,一笔报价被吃掉后,程序大约需要这么长时间补回下一笔。它描述的是补单速度形成的时间下限,不能理解成机器人每隔 117 毫秒就准时成交一次。但当固定金额、同步改参数和相近的补单节奏叠在一起时,「大量独立客户恰好都这么交易」已经很难解释这些现象。
成交量对应的持仓,也少得不寻常。
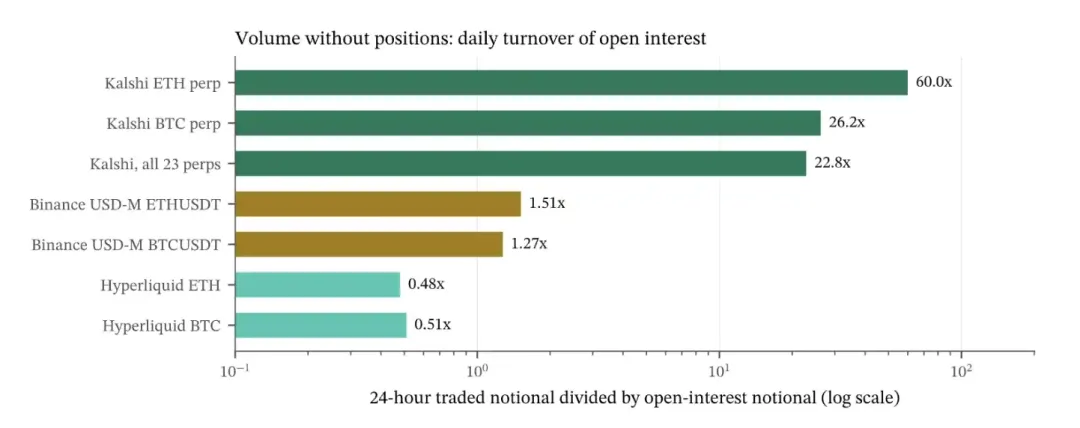
来源:论文图 12,第 15 页。Kalshi 与 Hyperliquid 使用 9 月 21 日快照,币安使用两周内日值的中位数;横轴为对数刻度
Kalshi 的 ETH 日成交量相当于未平仓合约量的 60 倍,BTC 为约 26 倍,全体永续约 23 倍。币安的 BTC、ETH 对照值约为 1 至 2 倍,Hyperliquid 约为 0.5 倍。这呼应了 Beni 先前捕捉到的 174 倍。
按理说,不同金额的一笔买卖都会让未平仓合约增加或减少,只有相同金额开多/开空的对冲操作会让未平仓合约保持不变。
所以,在 Kalshi 发生的 22 笔交易中,绝大部分都是同时开多/开空的对冲刷量操作。
论文还发现,ETH 那组固定金额订单与外部行情的联系很弱。它的小时成交量与币安 ETH 小时成交量的相关系数只有 0.19,Kalshi 其余的非固定金额的 ETH 成交的相关系数则为 0.72。
也就是说,市场忙不忙,对这组订单的影响明显更小。BTC 的固定订单没有表现出同样的脱节,因此这一点只能用于 ETH。
这些结果共同支持一个判断:Kalshi 永续合约的成交量,高度依赖少数机械化交易流。
铁证如山,Kalshi 在自家的合约市场刷量已经是不争的事实了。
多米诺骨牌被推倒了?成交量与持仓量不匹配等等这些现象,业内早就有人提过,但此前没有足够多人在意,监管者也就不必因此承受压力。但或许这次不一样。
Kalshi 的政治关系或许会在争议扩大后招来更多审视。倘若政治对手继续追查这条线,公司就需要同时应对交易数据与政治关系的质疑。
除此之外,做市商也可能跟进撤离。Beni 曾引用 Jump 与 Kalshi 的股权合作报道,质疑流动性与平台估值之间的激励关系;监管关注一旦上升,Jump 就可能重新评估是否值得继续提供流动性。
即使一家做市商认为自己的交易完全合规,应对问询、审查策略和解释业务关系也是要付出成本的。若这些成本超过合作收益,缩小规模或退出便会成为最佳的商业选择。
融资端也会遇到同一问题。真实成交量和手续费无法支撑原有增长预期时,下一轮融资就可能需要更长的尽调、更苛刻的条件,甚至接受更低的估值。
一切都是个圆,高估值 DeFi 协议和大户勾兑冲 TVL,PerpDEX 用拙劣的手法刷交易量,潮水退去,大家都在裸泳。
这次,Kalshi 能用一句「只是生意罢了」糊弄过美国的监管机构么?