TL;DR· 10 月 8 日,三星电子公布第三季度营业利润预告 107.4 万亿韩元,创全球科技公司单季新高;同日 KOSPI 收跌 2.62%,较历史高点回撤约 27.3%。
· 三星电子与 SK 海力士合计权重过半,外资集中减持这两只、韩元升值侵蚀外资美元回报、散户转向美股,两家公司合计约 55 万亿韩元的回购又接近执行完毕,指数正在失去最后的稳定净买方。
· 关联标的:三星电子、SK 海力士、KOSPI。
10 月 8 日,三星电子公布第三季度营业利润预告 107.4 万亿韩元,营收约 195 万亿韩元,单季利润首次突破 100 万亿韩元。同一天 KOSPI 收跌 2.62% 至 6625.93 点,较历史高点 9114.55 点回撤约 27.3%。上半年它还是全球表现最好的主要股指之一,下半年美股、日股、台股仍在创新高,它却独自下行。
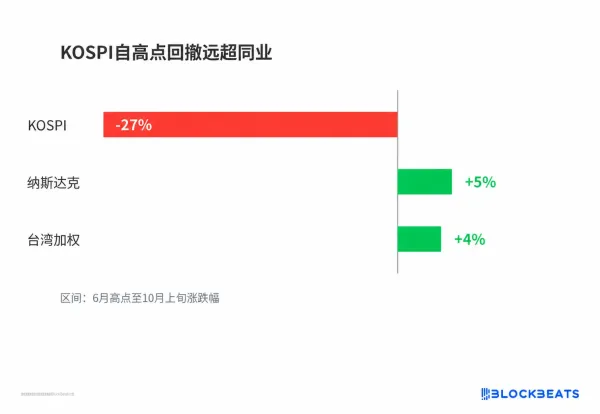
KOSPI 自高点回撤远超同业
市场重新定价的不是三星的盈利能力,而是买方结构。对权重如此集中的指数来说,谁在买,比赚了多少更决定短期价格。三星电子与 SK 海力士合计占 KOSPI 权重过半,指数涨跌几乎等于存储板块 的涨跌。
指数的一半是两家存储公司2026 年上半年,AI 数据中心对 HBM(高带宽内存)的需求,把三星和 SK 海力士推成全球最拥挤的交易之一,也把 KOSPI 推上主要股指榜首。权重过半意味着这个指数没有分散可言,两家跌,韩国就跌。
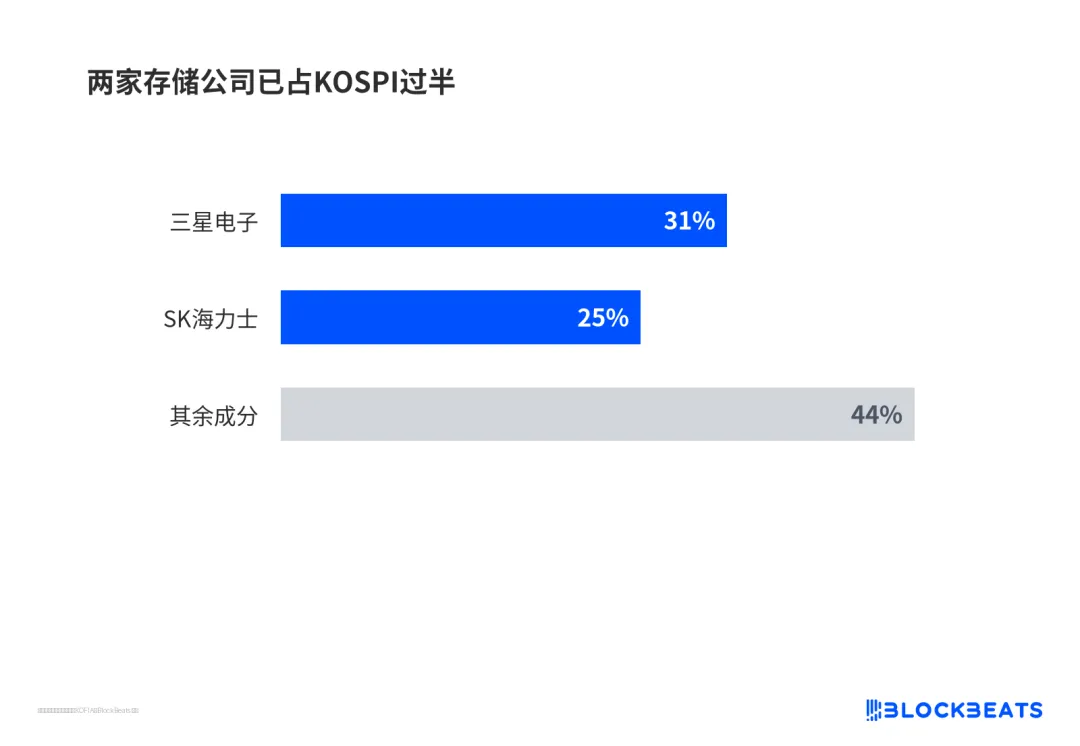
两家存储公司已占 KOSPI 过半
去杠杆比上涨更快。彭博汇总的数据显示,KOSPI 成交额较 5 月末峰值下降约 70%,融资余额从 6 月高点约 38.6 万亿韩元回落至约 33 万亿韩元。盈利并没有坍塌,问题出在杠杆退潮后留下的流动性空档。
外资的卖压集中在两只权重股外资今年从韩国股市净撤出约 1310 亿美元,为亚洲主要市场最大流出。9 月单月的外资净卖出中,三星电子与 SK 海力士合计占 76.6%。外资持股比例已降至三星约 46.38%、SK 海力士约 49.59%,接近 2008 年金融危机以来的低位。
韩元同期升值,从 7 月初约 1550 韩元兑 1 美元升至 10 月上旬 1338 韩元附近。对持有韩股的外资来说,汇率升值会直接削掉换成美元后的回报,股价不动,美元收益也少一截。这轮升值的推手是出口商结汇而非外资流入,韩国 9 月半导体出口同比大幅增长、贸易顺差创纪录。业绩越好,结汇越多,外资账面回报反而越薄。
回购是唯一的稳定净买方,弹药接近打完韩国统计把公司回购记在「其他法人」项下,看买盘变化最直接。公告决定买多少,与每天真实进场的资金并不是同一回事。监管披露显示,今年前九个月 KOSPI 公司回购决定额约为去年同期的 5.45 倍,两家芯片巨头占其中九成以上,剔除这两家,其余公司的回购金额同比下降。托底从来不是全市场行为。
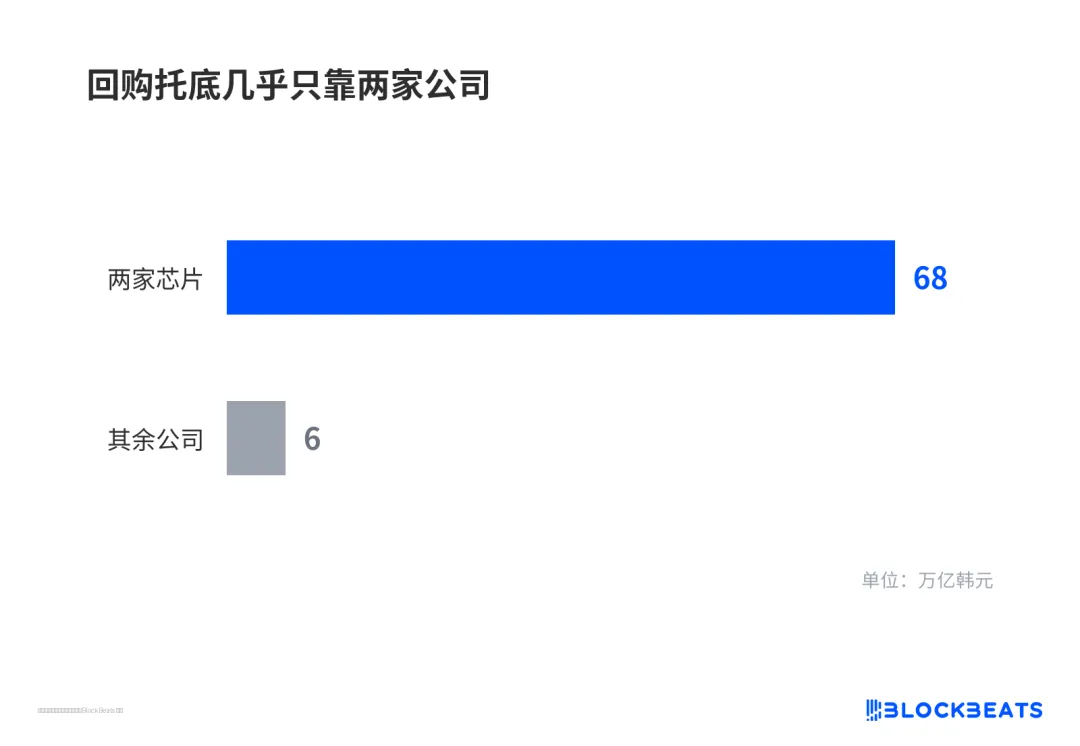
回购托底几乎只靠两家公司
执行层面更关键。三星 8 月启动的约 15 万亿韩元回购用于员工绩效与特别奖金,10 月上旬实质完成,股数甚至超出计划。SK 海力士约 40 万亿韩元、拟注销股份的回购,10 月上旬进度约八成,日均买盘已放缓。高盛首尔交易台估算,截至 9 月 22 日的四周里,企业回购吸收了约 270 亿美元卖压,这属于交易台口径的估算。两家公司的第一动机是资本配置与薪酬安排,不是指数维稳。
散户卖韩股买美股,机构并未一致弃韩个人投资者第三季度在 KOSPI 净卖出 5.5902 万亿韩元,其中 9 月单月净卖 14.197 万亿韩元,同期净买入美股约 76.32 亿美元。
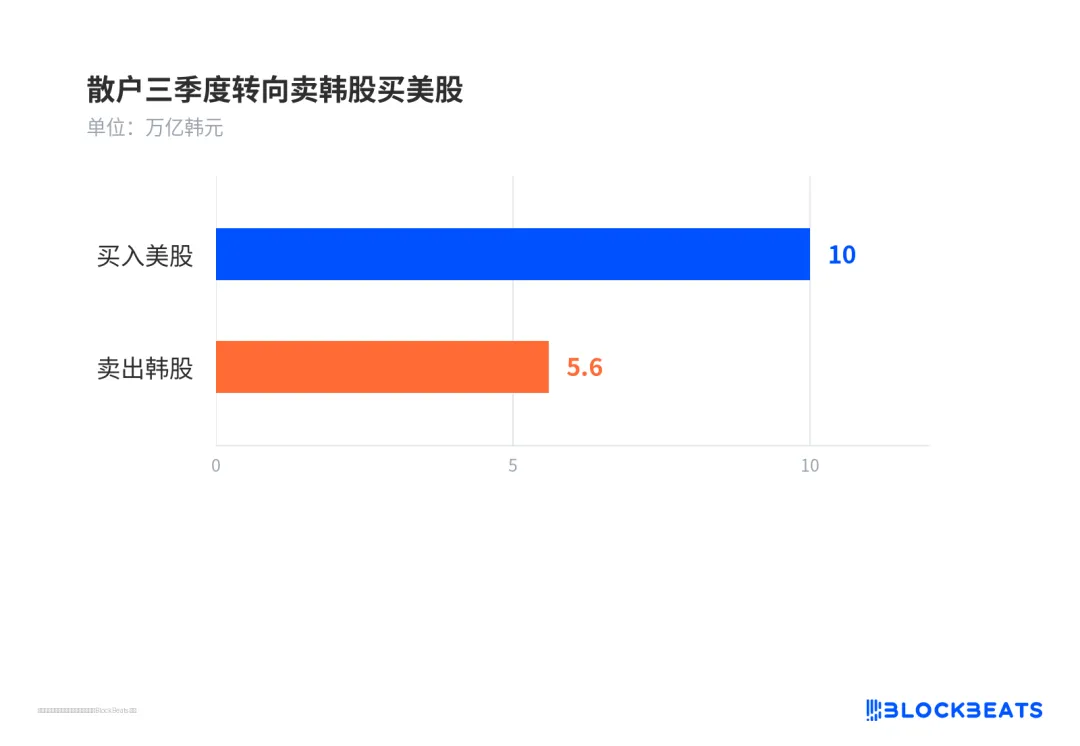
散户三季度转向卖韩股买美股
上半年他们还净买 KOSPI 约 99.17 万亿韩元,是同期美股净买的 8 倍左右。10 月前 8 个交易日又转为净买约 3 万亿韩元。方向偏向美股,但不是单向永久离场。
海外与国内机构的分歧也在拉大。有组合经理认为存储的「轻松钱已经赚到」,已降低三星与 SK 海力士的配置。也有交易台人士提醒,回购提前结束会留下买方真空。目标价同样分裂,海外投行对 KOSPI 十二个月目标仍普遍高企,国内券商则因担忧资金流而下修。
养老金和企业能否补位,决定波动放大还是收敛回购退场后,国民年金等国内养老金和企业法人是否会加大买入,目前没有可用数据,只能作为开放变量。如果 HBM 订单与存储价格保持强劲,新的买方可能逐步出现。如果价格先转弱,失去官方买盘的价格发现会让波动放大。10 月中旬的美国通胀数据,也直接影响外资对韩元资产的风险偏好。
这轮调整集中在最拥挤的存储端。外资减的主要是这两只权重股,不等于韩国资产被整体剔除,也不等于 AI 供应链叙事终结。台积电和存储处在不同环节。