Block 交出了一份增长超出自身预期的财报,也再次上调了全年指引。支付和金融服务公司的三季度毛利润增长了 22%,调整后运营利润增幅更大。
在这份成绩单里,比特币业务却走向另一边。据 Block 的三季度股东信,比特币生态毛利润同比减半。它依然给公司带来可观收入,却不再是本季度毛利润增长的引擎。
那增长来自哪里?答案藏在 Cash App 的贷款、消费支付,以及 Square 服务的商户里。
谁补上了比特币业务的缺口?
Block 披露了两种观察业务的方式。一种按 Cash App 和 Square 这样的业务分部看,另一种按商业服务、金融解决方案和比特币生态这样的产品类别看。两套分类有交叉,不能把它们的数字直接相加。
从产品类别看,金融解决方案带来的毛利润增量略高于商业服务。两者增长抵消了比特币生态的下滑,推着总毛利润继续往上走。
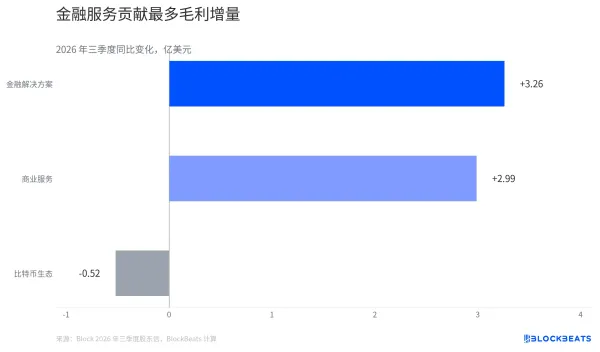
Block 各业务毛利润增量
金融解决方案包含 Cash App Borrow 等贷款产品,也包含即时存款、客户资金利息和 Square Loans 等业务。Block 在股东信中表示,这一类别的增长主要由 Cash App 消费贷款推动。
消费贷款的规模仍在扩大。公司披露,三季度发放额达到 190 亿美元,同比增长 40%。这里统计的是当季新增发放金额,不是贷款余额,也不能直接当作收入。
商业服务则覆盖 Square 支付、软件和硬件,以及 Cash App Card、Cash App Pay 和先买后付等产品。商户收款、消费者刷卡和分期消费,都会在不同产品上留下收入。公司称,Square 支付规模和 Cash App 业务的增长共同推动了这一类别的毛利。
从分部看,Cash App 的增长更快。它的三季度毛利润超过 20 亿美元,占 Block 总毛利润的约三分之二。这个比例说明,观察 Block 的增长,不能只盯着商户收款终端,也要看消费者在 Cash App 里借钱、消费和付款。
不过,贷款规模增长也带来了另一组需要跟踪的数据。Block 披露,交易、贷款及消费者应收款损失同比上升 66%,公司将其归因于贷款规模增长及产品组合变化。
这个损失项目覆盖多种业务,并不等同于 Cash App 消费贷款坏账。公司表示,消费贷款可变利润率与去年同期持平,较上一季度略有改善,但没有给出具体数值。可变利润扣除了处理成本和风险损失,尚未扣除融资成本。仅凭这两个增长率,无法判断贷款坏账率是否上升。
利润涨得有多快,要看哪条线?
Block 最醒目的数字之一,是调整后运营利润同比增长 92%。但按美国通用会计准则计算的运营利润只增长了 5%。同一家公司,为什么两条线看起来差这么多?
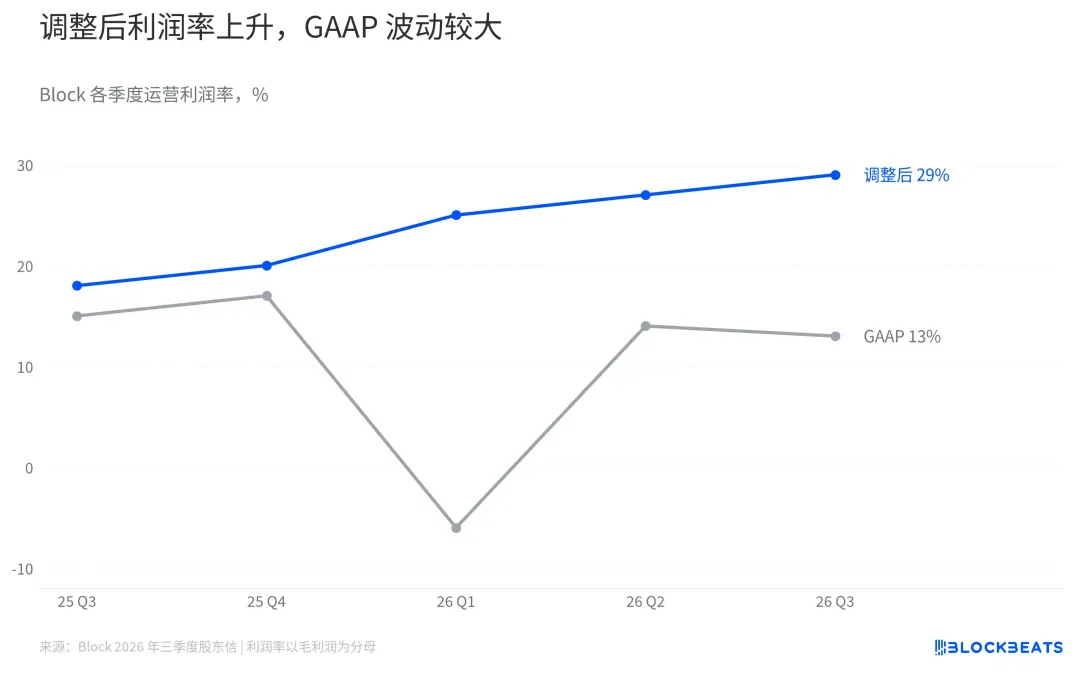
Block GAAP 与调整后运营利润率
先看分母。图里的两条利润率都以毛利润为分母,衡量每获得一美元毛利润,扣除相应运营支出后还剩多少。它们不是以总收入为分母的传统运营利润率,不能直接拿去和使用收入分母的公司比较。
再看分子。GAAP 运营利润反映会计报表中的运营费用。调整后运营利润则按公司的非 GAAP 定义,对重组、或有事项等特定项目作调整。两者回答的问题不同,调整后的数字也不意味着相关费用没有发生。
三季度,GAAP 运营利润约为 4.28 亿美元,调整后数字为 9.23 亿美元。差额接近前者本身的规模。Block 的调节表列有多项调整,阅读时需要逐项看性质和金额,不能将整个差额归结为一个原因。
放在季度序列里看,调整后利润率持续上行,而会计口径的曲线起伏更大。前者展示了公司所定义的调整后经营表现,后者则保留了当期进入报表的费用。两条线一起看,才能理解利润增长的速度和它的边界。
比特币收入很大,为什么毛利这么小?
Block 的比特币生态收入主要包括客户通过 Cash App 购买比特币等业务。公司为客户取得比特币也有相应成本,所以收入数字不能直接当作手续费或利润。
三季度这一业务录得约 18 亿美元收入,毛利润却只有 5,200 万美元。按披露数字粗算,每 100 美元收入留下的毛利润不到 3 美元。公司称,毛利润下降主要是因为战略性降低了 Cash App 部分比特币交易的收费。
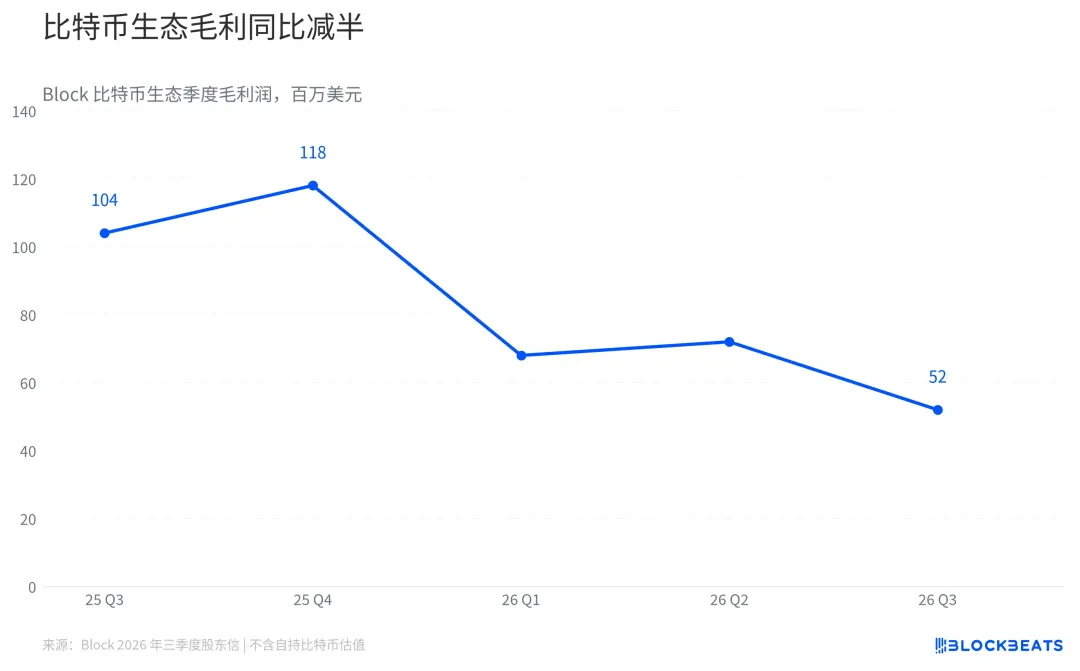
Block 比特币生态季度毛利润
另一笔与比特币有关的数字,则出现在完全不同的位置。Block 自己持有比特币作为长期投资,季度末按公允价值重新计量。币价变化会反映在净利润中,却不是比特币生态交易毛利。
据 Block 的三季度 10-Q,公司当季确认了约 2.3 亿美元的比特币投资重计量收益,并非亏损。公司同期没有出售这部分投资,因此这笔收益也不代表已经卖币落袋。
把两条线分开,财报里的反差就清楚了。面向客户的比特币业务毛利在下降,公司自持比特币的账面价值在当季上升,而支付与金融服务贡献了主要的毛利增量。