TL;DR
· 11月3日,CFTC 主席宣布个股永续期货首次可在其注册的交易所交易。同日,由 Cboe、Citadel Securities 支持的 Capital Markets Alliance 起诉 CFTC,要求撤销放行并申请禁令。
· 这批合约没有到期日,靠 Regulation 40.3 的「45天不反对即生效」上市。原告认为它属于证券型掉期,应归美国证监会管辖,CFTC 越权且程序违法。
· 关联标的:COIN、CBOE、CME、HOOD。
11月3日,美国商品期货交易委员会(CFTC)主席在声明中宣布,个股永续期货首次可以在 CFTC 注册的交易所交易。同一天,由 Cboe、Citadel Securities 和 Healthy Markets 支持的 Capital Markets Alliance(下称 CMA)在纽约南区联邦法院起诉 CFTC 及其主席,要求撤销放行并申请禁令。
个股永续可以理解成一份不会到期的个股杠杆合约。押注苹果或英伟达的股价,没有交割日,靠多空双方定期互相付钱(资金费率)把合约价格拉回现货。加密市场用这套结构跑了几年,现在被搬到美国股票上。
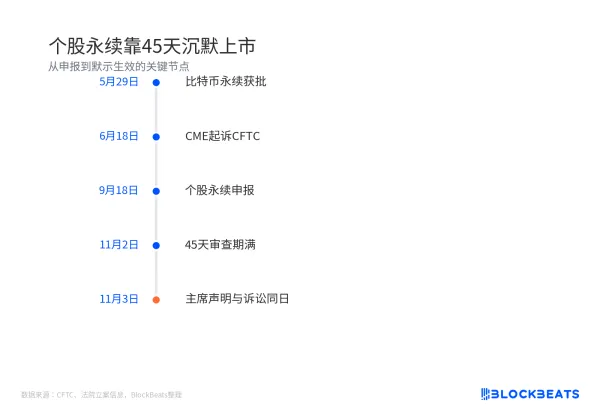
审批方式成了争议焦点。CFTC 没有发布逐条说理的批准令,9月18日提交的申请在45天审查期内无人反对,便按 Regulation 40.3 的不异议程序生效。审查期11月2日期满,次日主席发表声明,诉讼同日落地。
个股永续靠45天沉默上市永不到期的合约,靠一条程序规则上市
个股永续是把加密永续的结构套到单只股票上,再借一条程序规则归进证券期货这个类别。
这套结构第一次被批为期货是在比特币上。2026年5月29日,CFTC 放行 Kalshi 的比特币永续合约。6月18日,CME 在华盛顿特区联邦法院起诉,主张永续没有到期日,本质是掉期而非期货,案件截至11月仍未判决。
9月18日,KalshiEX、Coinbase Derivatives、Bitnomial 等几家指定合约市场(DCM)把同一结构提交到个股,标的覆盖主要美股和 ETF。按 Regulation 40.3,委员会在45天内不提出异议,产品就自动进入可交易状态。
CFTC 在声明中把这类合约定性为证券期货产品,受商品交易法、联邦证券法和两机构共管框架约束。交易场所须为 DCM,并向美国证监会(SEC)通知注册为证券期货交易所。主席把这一安排称为两家机构今年3月签署谅解备忘录后的监管协同进展。
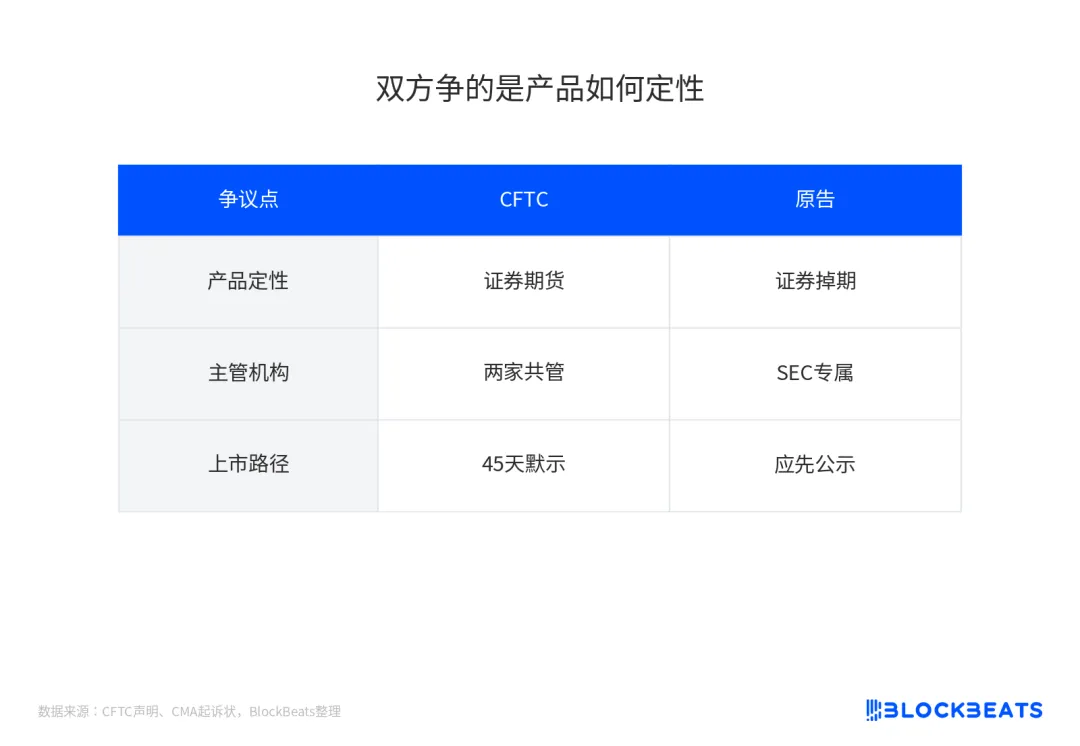
放行当天成被告,争的是分类和程序原告没有要求这类产品彻底消失。他们主张 CFTC 用错了分类,也跳过了程序。
按 CFTC 的分类,证券期货是买卖未来交割单只证券的合约,由两家监管共管。CMA 认为永续没有到期日,也没有未来交割义务,本质是无限期股价对赌,属于证券型掉期,应由 SEC 专属管辖,面向零售的销售还受 Dodd-Frank 限制。
双方争的是产品如何定性
程序上的指控更具体。起诉状称,审查期在11月2日到期后合约默示生效,等于 CFTC 在没有说理的情况下推翻了长期立场,既没有回应「永续等于掉期」的既有意见,也没有评估对现货市场的影响。
Cboe 方面主动排除了「纯商业竞争」的解释。按其说法,Cboe 也能在自有 CFTC 平台上架同类产品,分歧落在投资者保护,不在谁抢生意。Citadel Securities 的加入把做市商的位置摆上台面,个股永续若做大,会分流上市期权和单只股票期货的流量。
SIFMA 的介入更早,也更偏程序。11月2日,这家代表券商、投行和资管的行业协会致信 SEC 与 CFTC,要求上线前通过停留或 Section 19(b) 废止重报的方式走公示评论。其主席 Kenneth Bentsen 的理由是,永续不同于传统单只股票期货,需要先评估对现货流动性、价格发现和跨市场操纵的影响。
CFTC 在公开回应中把诉讼称为「令人不安」的干预,主张市场应由法律而非诉讼战役治理。
诉讼先过资格门槛,产品定义排在后面现在能交易,不等于能一直交易。决定走向的第一道关是诉讼能否进入实体审理,产品定义的争论排在后面。
在5月的比特币永续案里,CFTC 已经以「缺乏原告资格」为由请求法院驳回。CMA 是新成立的联盟,Cboe、Citadel Securities、Healthy Markets 能否证明自身受到实际损害,「45天沉默」算不算可诉的最终机关行为,将决定纽约南区法院先碰定义,还是先挡在门外。
禁令同样只是申请状态。原告提交了中止交易的请求,法院尚未就排期和裁定给出结果。
SEC 的位置也被同步降级。它被纳入通知注册和双框架,至今没有对本产品独立表态。Section 19(b) 的废止路径理论上存在,触发条件和成功率都不明确,把 SEC 的沉默读成同意会误判。
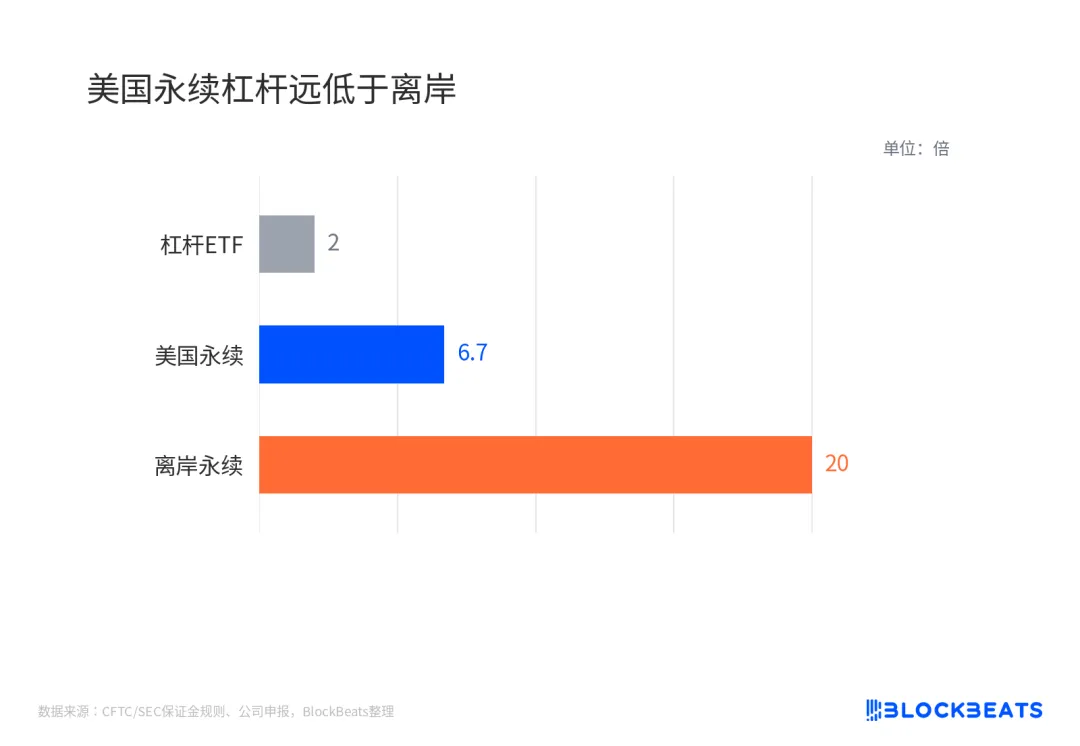
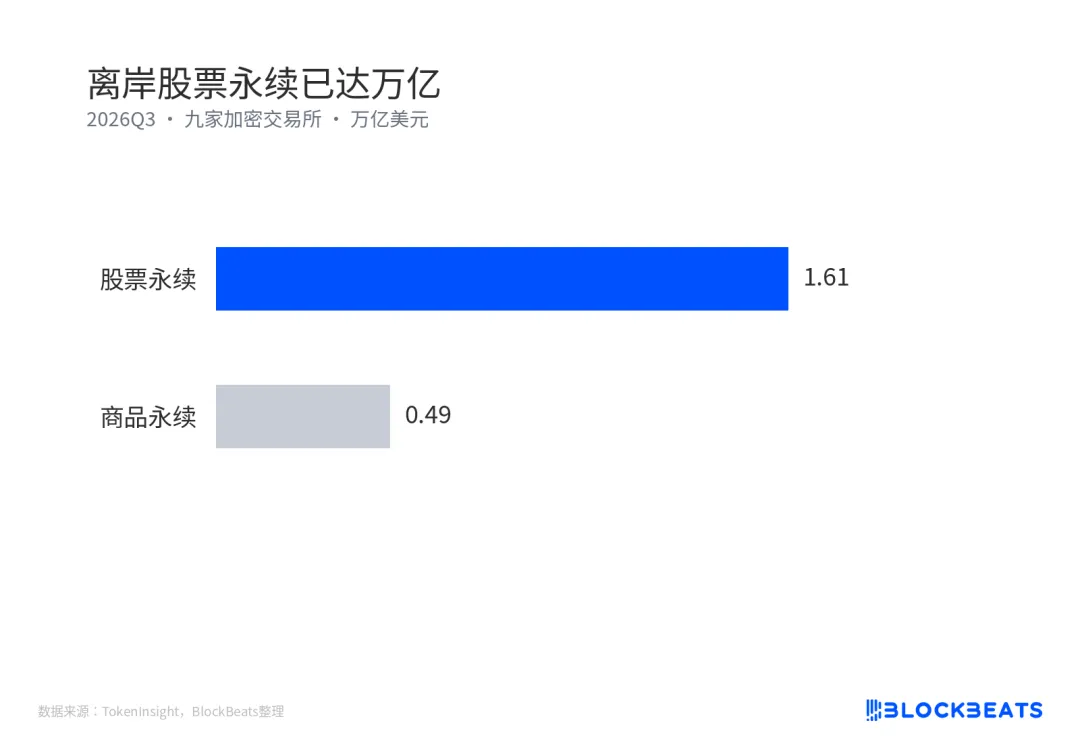
产品能上线,成交和禁令仍无答案比法律定义更快给出信号的可能是交易数据。据媒体报道,Kalshi 同日上线约50至58个美股和 ETF 永续。Coinbase Derivatives 申报的最低保证金约15%,折合约6.6倍杠杆,低于离岸个股永续常见的20倍,也高于2倍杠杆ETF。
美国永续杠杆远低于离岸
这些数字只说明产品已经摆上货架。CFTC 的声明没有点名任何交易所,也没有确认成交规模,上线与有量之间还隔着冷启动。
离岸股票永续已达万亿
流动性是最软的约束。原告方本身就包括头部做市商,报价深度能否在短期内建立仍是问号,冷启动阶段的成交往往远低于产品设计的想象。
更硬的约束是时间。如果法院在成交做大之前安排禁令听证,产品可能连证明自己的机会都没有。对 Cboe 和 Citadel 来说,诉状本身不决定胜负,法院愿不愿意在实体审理前先给禁令,才决定这批合约是先形成流动性,还是先进入休眠。