原文标题:《回购叙事迎来变数?SEC 突然明确监管红线,不是所有的「拿利润买币」都绝对安全了》原文作者:杰米尼,深潮 TechFlow
SEC更新代币回购指引,为市场划出新红线。
这个市场最近迷上了那个老叙事:协议赚了钱,就拿去二级市场买自己的币。
从 Hyperliquid 到 pump.fun,再到 Uniswap 和 Ethena,几乎所有头部项目都在向这个方向靠拢。「代币回购」成了当前加密市场最硬的基本面。
谁回购得多,谁就更像一家赚钱的优质公司,代币就能有更多利好迎来上涨。
但「像一家赚钱的公司」,在加密行业恰恰是最危险的合规引线。
在美国,判定一个代币是不是「证券」的最终解释权在 SEC(美国证券交易委员会)手里。一旦 SEC 认为项目方在向大众承诺「我们会努力干活,用回购让你们手里的币升值」,这个代币就会被定性为「投资合同」(证券)。其后果是毁灭性的:
Coinbase 等合规交易平台将被迫下架,美国资本通道被彻底封死,商业模式直接停摆。
为了厘清这里面的界限,SEC 官方一直设有一份关于「加密资产是否属于证券」的指导问答(FAQ),这也是各大律所和项目方用来规避监管雷区的「红宝书」。
根据海外加密记者 Eleanor Terrett 的爆料,SEC 公司金融部在 9 月 28 日更新了关于代币回购的 FAQ。修订后的核心意思是:
只有当加密系统已经功能可用,并且没有中心方(no central party)时,发行方宣布代币回购计划,才很可能不构成「投资合同」的承诺。
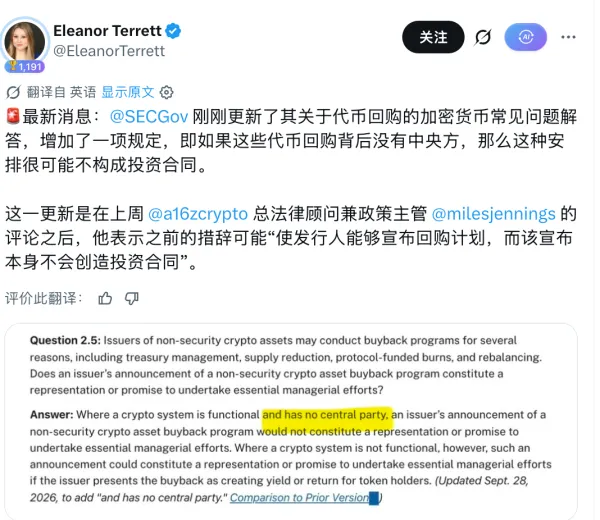
它意味着,SEC 不打算一棒子打死所有回购,但划下了一道极其严苛的红线:如果回购是由链上代码自动执行的,那叫协议机制;
但如果你背后还有一个基金会、一个核心团队(即中心方)在开会决定回购额度,并且大张旗鼓地向社区宣传,那你依然处于「违规发行证券」的高危地带。
这道红线,直接将当前大热的几十个回购项目,强制划分为安全与高危两个阵营。
重新定价有回购的协议
过去一年,市场对回购的定价极其粗暴:谁买得多 > 谁宣布得响 > 谁收入高。
但在这份 FAQ 之后,市场必须带上「监管滤镜」来重新审视手里的筹码。回购被明确划分为了「协议参数」与「公关宣告」两个阵营。
第一档:协议自动执行,更接近「无中心方」的安全垫
这类项目的共同特征是:产品已经在运转,回购主要靠链上规则自动执行,团队临时「拍脑袋」改规则或喊单的空间极小。
目前 SEC 放出的 FAQ 更新,在环境上有利于它们在宣传「回购」时,少一层「承诺人为管理努力」的口实。
Hyperliquid (HYPE):最硬的无中心方样本
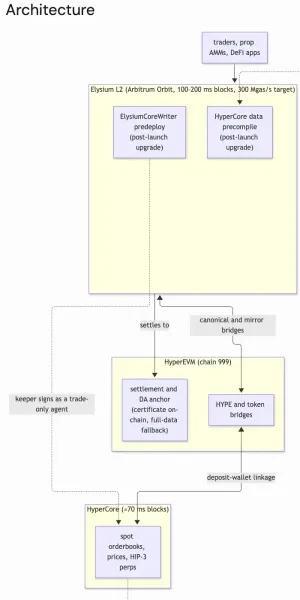
大约 99% 的交易手续费会进入 Assistance Fund,直接在 L1 执行层被换成 HYPE,资金流入的是一个没有私钥、无法人为提走的系统地址。没有人能给回购排期,也没有人能随手暂停。
以 FAQ 的字面逻辑,HYPE 最不怕的就是「宣布回购构成投资合同」。但需要注意的是这不等于它被监管「保送」了。解锁抛压仍在,回购也不等于净通缩,其价格最终依然取决于真实的衍生品交易量。监管叙事变稳了,但利润表的主变量没变。
Uniswap (UNI):少了一层口头风险
UNI 在治理打开费用开关后,协议费进入 TokenJar,外人只有通过销毁 UNI 才能提取这些费用。更重要的是,官方话术极其克制,明确 UNI 持有人对协议收入没有直接请求权。
UNI 的机制分很高,但因为 Labs 和治理体系依然存在,严格套用「无中心方」拿不到满分。FAQ 对它的最大价值,是大幅降低了「打开费用开关等于证券化」的口头合规摩擦,让这种「供给调节机制」更站得住脚。
第二档:利润分配型:回购很大,但控制权叙事不干净
这是散户仓位最集中、也是受本次 FAQ 约束最明显的一档。它们依然拥有庞大的真实收入和回购动作,但带有强烈的「公司/团队决议」色彩。
pump.fun (PUMP):平台色彩极重的利润回购
累计回购销毁规模已达数亿美元,是当前回购叙事里仅次于 HYPE 的符号。但问题在于,这极度类似于一家「科技公司在分配利润」。团队随时可以更改分成比例,决定是先囤后烧还是立刻销毁,平台本身也有着极其明确的中心化运营方。
FAQ 不会让 PUMP 停止回购,但会让其很难再把回购包装成「对持币人的合规回馈」。对交易者而言,回购机器还在;但对于想讲宏大网络代币故事的资本而言,PUMP 无法拿这份 FAQ 当合规背书,市场最终盯的依然是它的真实发盘量与分成比例。
Ethena (ENA):高度依赖基金会门槛
基金会提案将 95% 净收入导向 ENA 回购,但前提是 USDe 的供应量必须走到更高的门槛。收入先进基金会,再按治理参数去买,Labs 和 Foundation 的中心化框架依然清晰。
ENA 更像是「基金会承诺未来给代币回流」。FAQ 对这种结构最不友好的地方在于话术限制,如果继续大肆宣传「95% 收入回馈持币人」,就精准踩中了 SEC 想打击的表述。
Aave / Pendle 等老牌 DeFi:从委员会走向自动化的阵痛
这类项目产品成熟、收入真实,但依然是 DAO、创始团队和财库委员会色彩很重的体系。它们的回购可以继续做,但故事必须从「回馈持币人」紧急改成「协议财库的资金管理」。
此外,那些还在预售、测试网,或者刚发币就把「上线后承诺 X% 收入用于回购」写进白皮书用来当做核心卖点的项目,是这次 FAQ 真正瞄准的靶心。
系统尚未功能可用,就把回购包装成未来的回报,SEC 明确表示这极可能构成「关键管理承诺」。这类项目面临的是最负面的约束:它们不仅无法从 FAQ 中获益,反而失去了「回购」这个在冷启动阶段最好用的喊单武器。
所以,SEC 的这份 FAQ 并没有扼杀目前火热的回购叙事。
它不会让一个没有交易量的弱项目变强,但它会让强机制的项目少一个被监管攻击的借口,让弱机制的项目少一个用来卖币的噱头。
如果答得清资金来源和控制权,回购才是基本面;如果答不清,那它就只是一篇随时可能引来 SEC 传票的公关稿。
原文链接