10 月 27 日,硬盘制造商希捷公布了截至 10 月 2 日的 2027 财年第一季度财报。公司单季营收达到 42.33 亿美元,比去年同期增长约六成。
更醒目的是利润。营收多出的每一美元,最终有相当大的部分留在了利润表里。希捷的净利润达到 17.61 亿美元,是去年同期的 3.2 倍。公司称,当季盈利能力创下纪录,自由现金流也达到历史新高。
在 AI 数据中心的讨论里,算力芯片通常站在聚光灯下。希捷的这份财报则提供了另一个切口:当数据需要被保存和反复调用,存储设备厂商的收入结构会发生什么变化?
营收多了六成,为什么利润增长了两倍?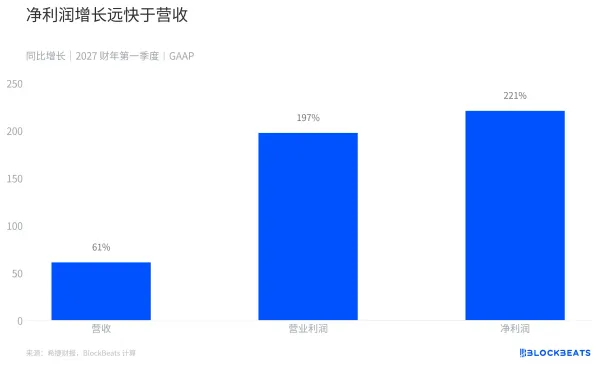
营收和利润增速
希捷当季营收同比增长 61%,营业利润增长约 197%,净利润则增长约 221%。三个数字之间的距离,说明公司赚到的不只是更多订单,还有更高的利润率。
把利润表拆开看,变化更直观。根据希捷财报,本季度营收比去年同期增加 16.04 亿美元,收入成本只增加 2.14 亿美元。两者相减,新增毛利润为 13.90 亿美元,相当于新增营收的约 87%。这是两个季度之间的增量比率,并非每一笔新增订单的实际毛利率。
换句话说,如果只看这两个季度之间的变化,新增的每 100 美元营收中,大约 87 美元体现为新增毛利润。它还没有扣除研发、销售管理等费用,也不是最终净赚的钱。这个计算不能单独证明是销量、价格还是产品组合带来了变化,但能说明收入增长与成本增长没有同步。
营业费用的变化同样影响了最终利润。希捷列示的研发、营销管理及重组等营业费用合计从 3.43 亿美元增至 3.63 亿美元,增幅明显小于毛利润。新增毛利润因此有相当部分传导到了营业利润。
这也解释了为什么同一份财报里,营收增速和净利润增速看起来像两个不同的故事。前者描述公司卖出了多少,后者还包含产品成本、费用、利息和税收的变化。
出货容量几乎没变,营收为什么还能增长?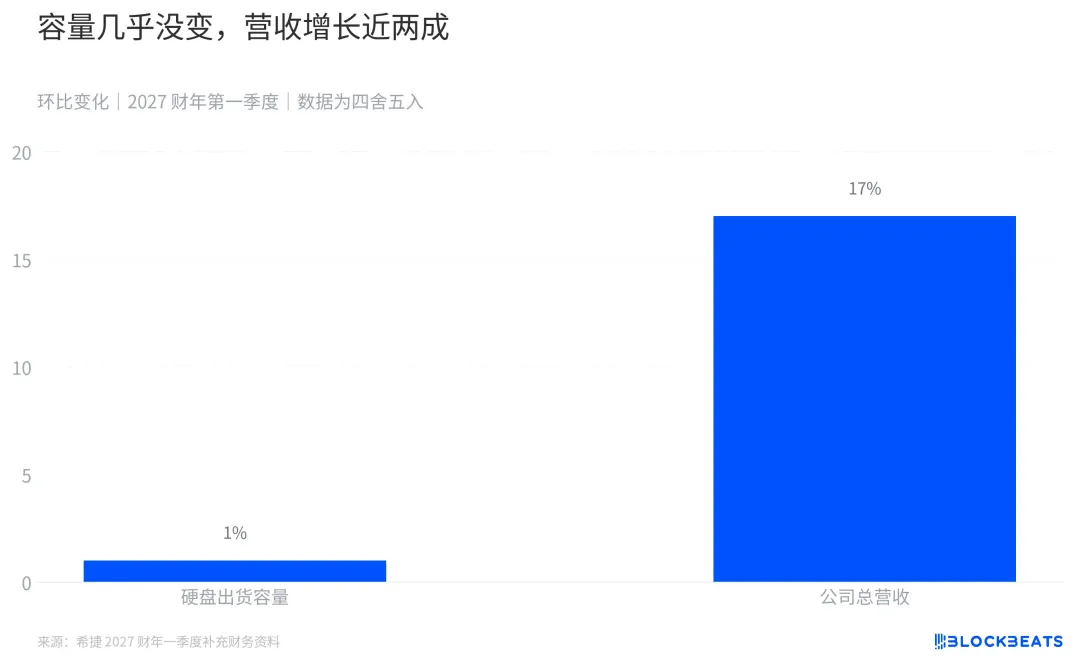
硬盘出货容量与营收的环比增幅
希捷公布的补充财务资料提供了一个新的对照。当季硬盘出货容量为 220 EB,上季度为 218 EB,环比仅增加约 1%。同期公司总营收却环比增长约 17%。
这两个数字的覆盖范围不同。出货容量只统计硬盘,而公司总营收还包含其他产品和系统收入。因此,它们说明收入与容量的变化速度不同,不能直接推导出某款硬盘的涨价幅度。
缩小到数据中心业务,财报显示其收入环比从 29.33 亿美元升至 34.49 亿美元,近线硬盘出货容量则从 195 EB 升至 198 EB。以数据中心收入除以近线出货容量估算,每 TB 对应收入从约 15.04 美元升至 17.42 美元,环比增加约 16%。
这个比值也不是单一产品的售价。数据中心收入包含近线产品和系统,收入与容量的分类并不完全重合,产品组合的变化也会影响结果。它更适合作为衡量收入与容量关系的粗略指标。
希捷首席财务官在业绩会上表示,较好的定价执行和 Mozaic 4 产品占比提升,推动非 GAAP 毛利率环比改善,同时抵消了部分外购零部件的成本压力。这是管理层对环比变化的解释,而非对每项因素贡献的量化拆分。
毛利率为什么这么关键?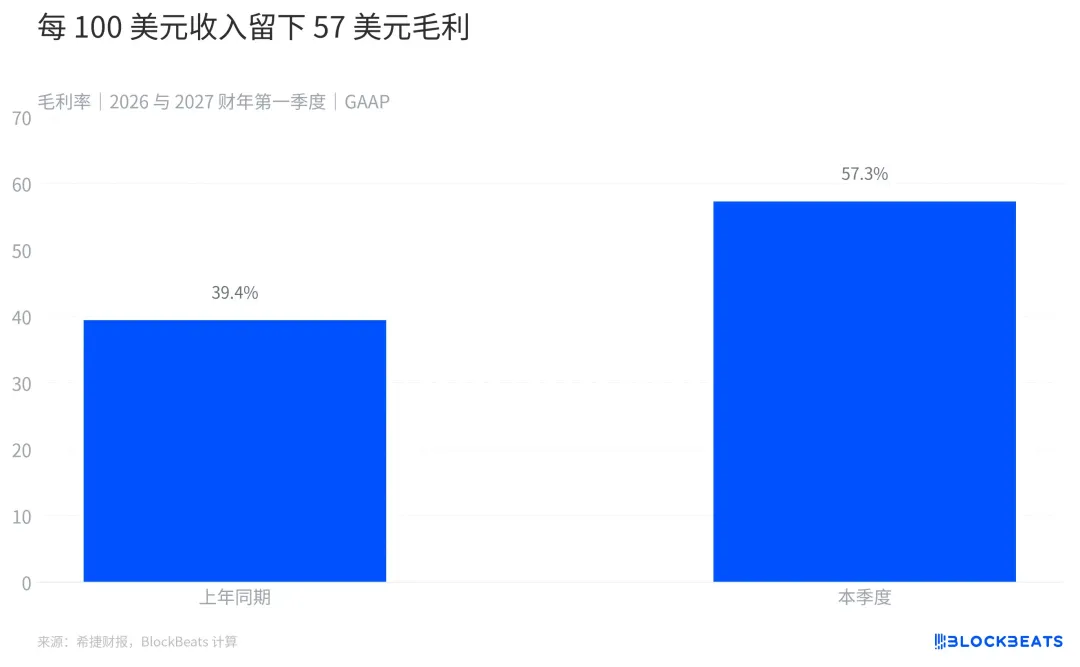
希捷毛利率
希捷本季度的 GAAP 毛利率为 57.3%,去年同期为 39.4%,提高了 17.9 个百分点。按这个比例理解,每收到 100 美元收入,在扣除收入成本后留下约 57 美元,用来覆盖其他费用和形成利润。
毛利率提高,并不自动等于每个客户购买的硬盘都涨了同样的幅度。希捷同时销售不同容量和用途的产品,价格、产品组合、制造成本及规模变化都可能影响总体毛利率。仅凭这份新闻稿中的汇总数据,无法把本季度的变化精确归因于其中某一项。
不过,公司此前披露过需求来自哪里。希捷在 2026 财年第四季度表示,业绩受到云数据中心强劲需求推动。公司在最新财报中也提到,数据的生成、留存和复用正在推动存储需求,并称会通过提高硬盘记录密度来满足容量需求,同时维持供应纪律和基于价值的定价策略。
这里的「容量」与「硬盘数量」并不完全是一回事。希捷使用热辅助磁记录技术,也就是 HAMR,提高磁盘记录密度,让单块硬盘能够存储更多数据。对数据中心而言,关注点不只是买到多少块硬盘,还包括在有限空间和基础设施中容纳多少数据。
需求、定价和技术路线共同构成了经营背景。虽然补充资料显示容量与收入的变化速度不同,但现有披露仍不足以精确拆分各个产品的价格、数量和组合贡献。
利润真的变成现金了吗?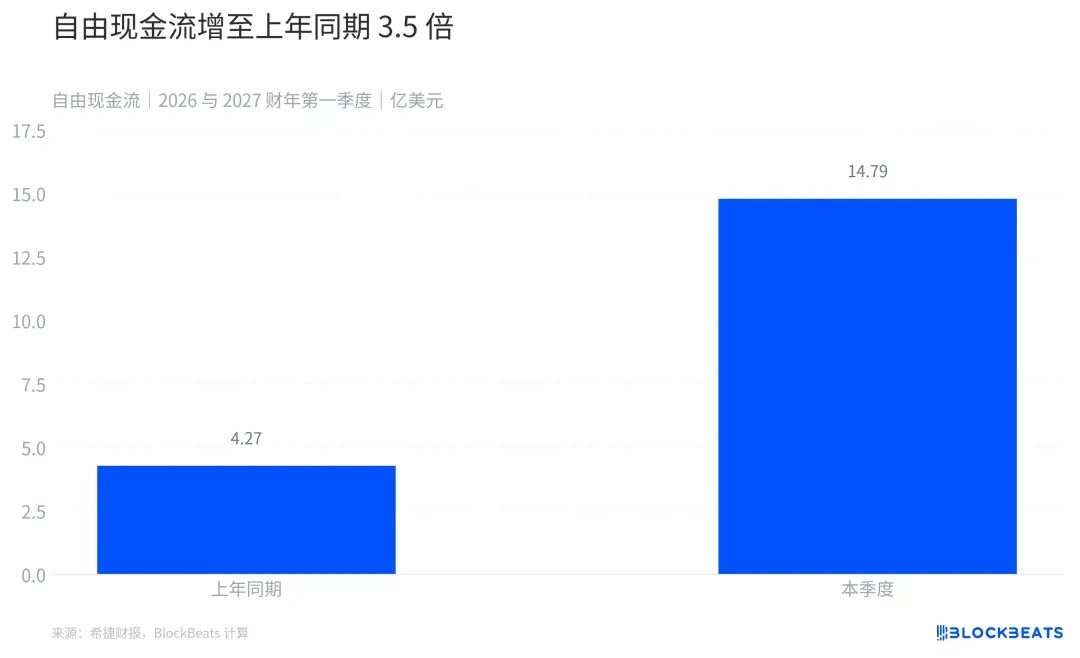
希捷自由现金流
利润表之外,希捷本季度经营活动产生的现金流为 16.90 亿美元,扣除购置物业和设备等支出后,自由现金流为 14.79 亿美元,约为去年同期的 3.5 倍。
自由现金流是公司使用的非 GAAP 指标,计算方式是经营现金流减去相关资本性支出。它可以帮助观察经营产生的现金在投资设备后的剩余情况,但并不等于可以全部分配给股东的钱。
现金去向也写在财报里。公司表示,当季偿还约 12 亿美元债务本金,并通过股息和股票回购向股东返还 5.68 亿美元。现金流量表中的债务赎回和回购支出为 12.62 亿美元,与偿还的本金口径不同。
这份账也提醒读者,现金创造能力增强不意味着账上现金一定增加。希捷期末现金及现金等价物为 12.58 亿美元,低于上季度末的 17.04 亿美元。公司同季既还债、回购股份,也进行了资本支出,资金流入和流出共同决定了期末余额。
季度结束后,公司还额外偿还了 7.5 亿美元债务本金,使总债务降至约 16 亿美元。这个数字发生在报告期之后,不能当作季度末余额。
下一季度,公司预计什么?希捷预计 2027 财年第二季度营收为 48 亿美元,上下浮动 1 亿美元。按指引中值计算,比刚公布的季度高出约 13%。公司还预计非 GAAP 稀释后每股收益为 9.20 美元,上下浮动 0.20 美元。
这只是管理层对下一季度的预测,并非已实现收入。每股收益指引使用非 GAAP 口径,与本文前面讨论的 GAAP 净利润也不是同一项指标。
这份财报最清楚地展示了一个变化:当营收增长快于成本增长,一家硬盘厂商的利润和现金流可以比收入扩张得更快。