10 月 28 日,SK 海力士公布第三季度财报。人工智能服务器对存储芯片的需求,推着这家韩国厂商的营收和营业利润再次刷新单季纪录。
据 韩国中央日报,营业利润超过市场预期,净利润却低于数据服务商 FnGuide 汇总的预期。市场面对的是两种不同的业绩信号。
但财报里有一个容易被最高纪录盖过的细节。营业利润继续上涨,净利润却比上一季度少了一半以上。
一个季度,超过去年全年据 SK 海力士第三季度业绩公告,公司当季营收达到 104.62 万亿韩元,首次跨过单季 100 万亿韩元门槛。这个数字比公司 2025 年全年营收还高。
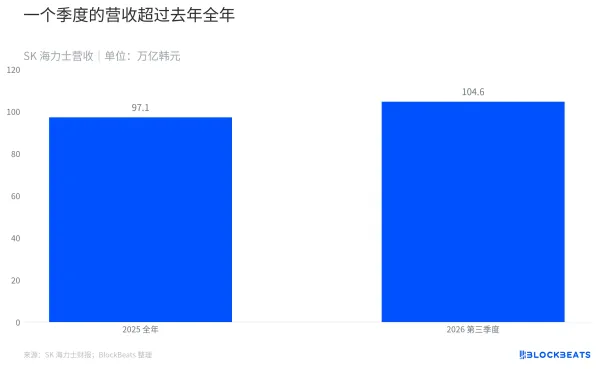
海力士单季营收超过去年全年
变化来得很快。去年的最后一个季度,海力士的营收还在 32.83 万亿韩元。此后连续三个季度增长,最新一季已经是当时的三倍多。
公司把增长归因于 AI 存储需求带动主要产品价格上涨,以及高附加值产品的竞争力。产品结构也在变化。用于服务器的 DDR5 销售明显增加,新一代高带宽内存 HBM4 开始正式出货,数据中心使用的企业级固态硬盘销售也在扩大。
HBM 经常被视作这轮存储行情的主角,但公司列出的增长来源并不只有 HBM。服务器需要高速内存,也需要其他类型的内存与存储设备。单看某一种芯片,很难完整解释这张利润表。
每卖出 100 韩元,营业利润留下多少?营收增长之外,海力士的利润率也在抬升。按照公司财报中的营业利润除以营收计算,一年前每卖出 100 韩元,留下约 47 韩元营业利润。最新一季这一数字接近 80 韩元。
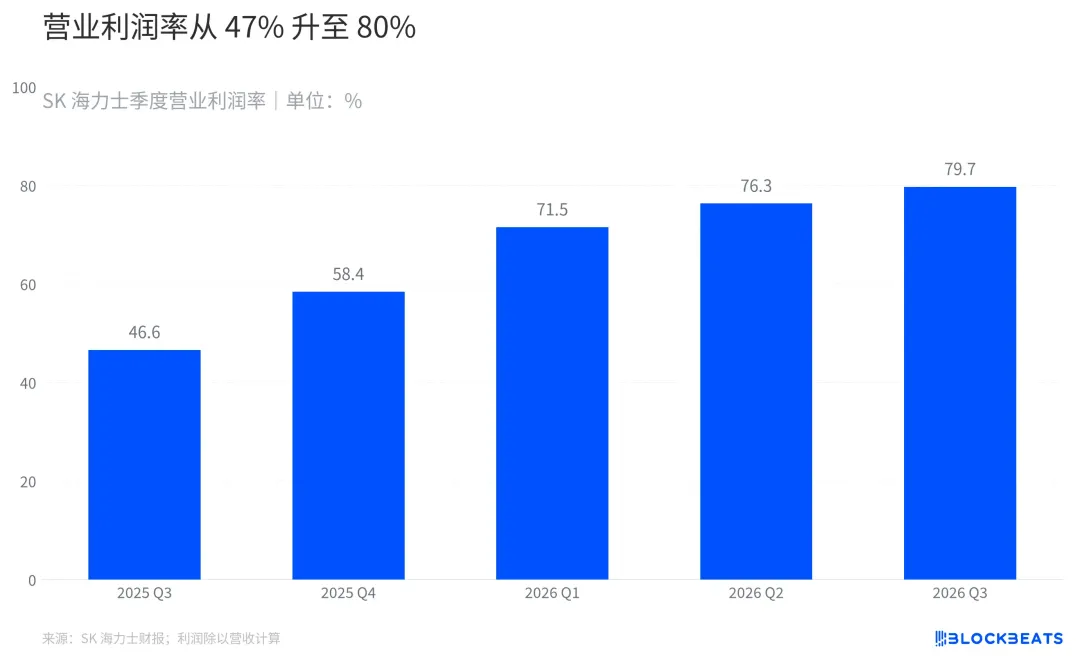
海力士营业利润率变化
营业利润已经扣除营业成本和营业费用,但还不是股东最终拿到的净利润。它提供了一个观察主营经营的窗口,可以用来对照公司卖出产品的收入与经营层面的利润。
过去几个季度,收入和营业利润一起上涨,后者涨得更快。这意味着增长不只是生产线卖出了更多产品,公司每单位收入带来的营业利润也在增加。
公司给出的订单信息,则解释了为什么它敢于规划扩产。据本次公告,海力士已与 14 家主要客户签订长期协议,锁定的量相当于 2027 年和 2028 年总产能的半数以上。
这个比例是公司对未来产能和合同量的描述,不等于订单已经全部交付,也不等于未来收入已经确认。合同通常为期五年,价格在约定范围内反映市场情况,并非把今天的价格永久固定下来。
海力士计划在年底前提升 M15X 工厂产能,以增加 HBM4 供应。公司预计,HBM4 在第四季度的出货量和收入都会超过上一代 HBM3E。这是公司预测,实际结果仍要等后续财报验证。
为什么净利润反而降了?第三季度营业利润达到 83.33 万亿韩元,环比增长 38%。同一时期净利润为 39.78 万亿韩元,环比下降 58%。
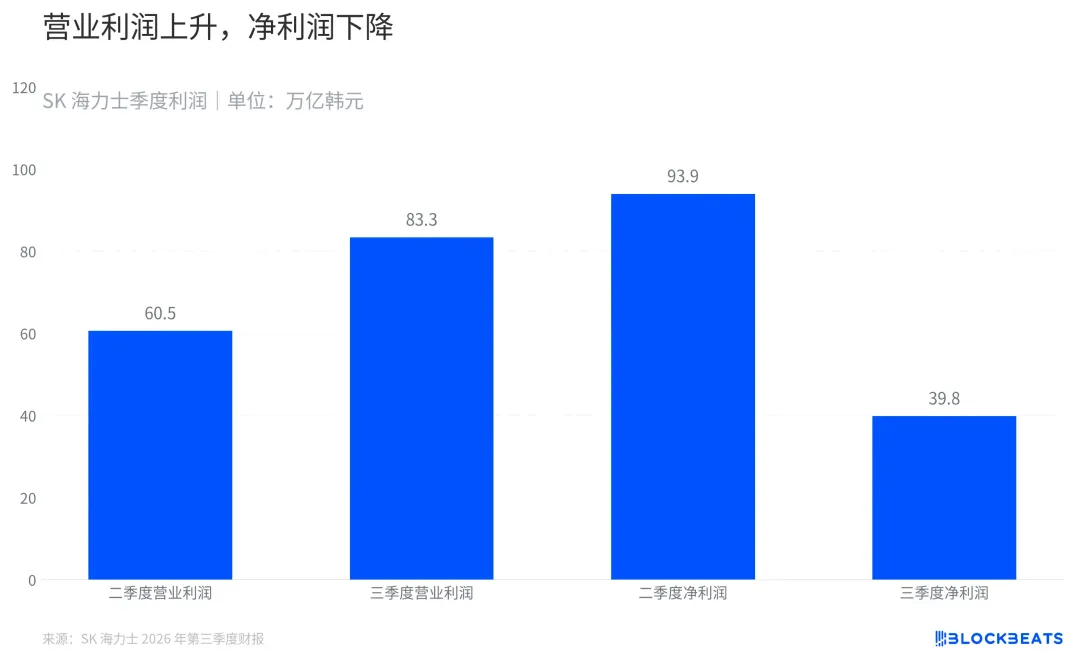
营业利润和净利润出现分化
两者差异并不意味着芯片销售突然转弱。营业利润反映经营层面的结果,净利润还会受到投资收益、融资项目和所得税等因素影响。要解释净利润的变化,需要看营业利润以下的明细,而不能只看收入和毛利。
上一季度净利润异常高。韩联社旗下 Yonhap News TV 当时报道,第二季度净利润包含日本存储芯片企业铠侠的投资收益。第三季度公告也提到,公司将通过特别股息分享铠侠投资收益。
但海力士此次业绩公告没有完整列出第三季度营业外项目和税项的变化,无法仅凭公告把净利润环比下降的全部原因归给铠侠投资收益。能确认的是,上一季度的投资收益使净利润比较基数更特殊,而本季度经营利润仍在增长。
投资所得也出现在股东回报计划里。海力士称,2026 财年计划向股东回馈约 100 万亿韩元,包括不少于 30 万亿韩元现金股息,以及不少于 60 万亿韩元的股份回购和注销。前者和后者都是公司计划,执行进度要与计划金额分开看。公司称,此前宣布的 40 万亿韩元回购已在上周完成,相关股份将于近期注销。
董事会此次还决定进行一笔回购,其中用于员工薪酬的股份不计入上述股东回报总额。第三季度每股股息中,一半对应经营业绩改善,另一半是分享铠侠投资收益的特别股息。