TL;DR· 彭博汇编数据显示,2026年年初至今香港IPO募资约519亿美元,超过2020年的516亿美元,按该口径为有记录以来第二高。
· 募资高度集中于少数AI硬件公司的A+H大单,约四分之一发行未完成,今年最大单中际旭创H股较发行价跌约44%。
· 关联标的:港交所、阿里巴巴、中际旭创。
2026年年初至今,香港首次公开募股募资约519亿美元,超过2020年的516亿美元。按彭博汇编口径,这是有记录以来第二高年份,距2010年的578亿美元纪录还差约59亿美元。
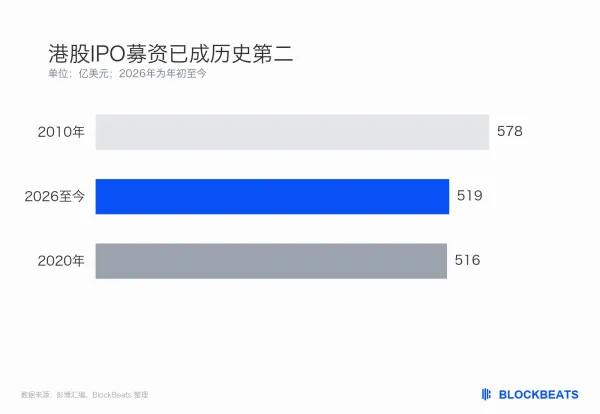
港股IPO募资已成历史第二
同一周,阿里巴巴公告称,芯片子公司平头哥已就分拆独立上市提交建议,联交所确认公司可进行分拆。两件事放在一起,容易被读成「香港IPO全面回来了」。
今年最大的一单却给出相反的信号。7月挂牌的中际旭创,H股发行价980港元,到11月9日收报545港元,较发行价跌约44%。
这笔钱由少数十亿美元级大单堆出今年港股募资的主力,来自已经上市的公司再到港股发行H股,也就是「A+H」,纯港股新股并不占主导。同一块业务多开一个国际资金入口,既能拿到美元,也方便外资配置。
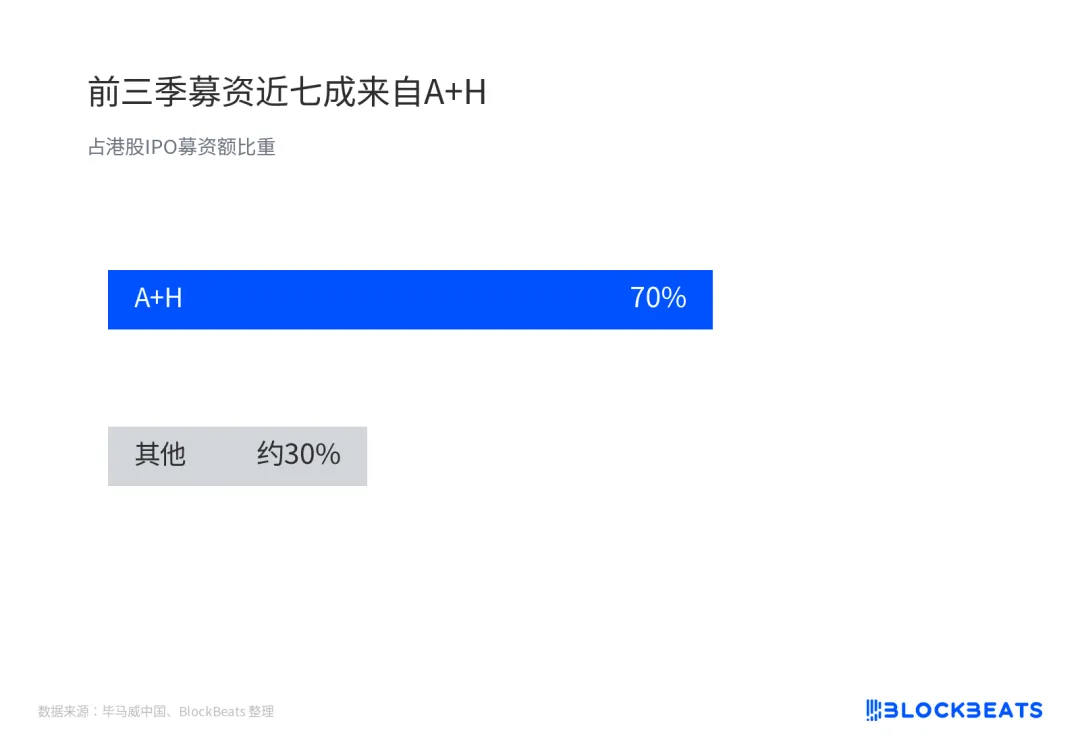
前三季募资近七成来自A+H
撑起总额的是少数超大单。中际旭创7月基础募资约534亿港元,行使超额配售权后约78亿美元。立讯精密6月约32亿美元。彭博统计,今年至少10宗募资超过10亿美元,2010年只有7宗。
超额配售权和基石在这里很关键。前者是「多卖一点」的选择权,后者是上市前就锁定认购的大机构。中际旭创近半股份由淡马锡、高瓴、贝莱德等基石拿走,「抢筹」的成分被机制设计稀释了不少。
毕马威中国资本市场主管合伙人刘国华在10月三季度回顾中给出更乐观的口径:首三季116家、超3880亿港元,已破历史同期。若管道顺利转化,全年有望接近5000亿港元。这是条件预测,尚未兑现。
创高与撤回、破发可以同时成立募资额看的是发行规模,不是上市后的股价。大单在账面上完成了,二级市场却未必买账。
中际旭创定价980港元,较招股上限1010港元折让约3%,当时被读成「定价端现折让」。但上市首日即收跌约2%,此后一路走低至545港元。基石至今浮亏,这比3%的折让更能说明定价权往哪边移。
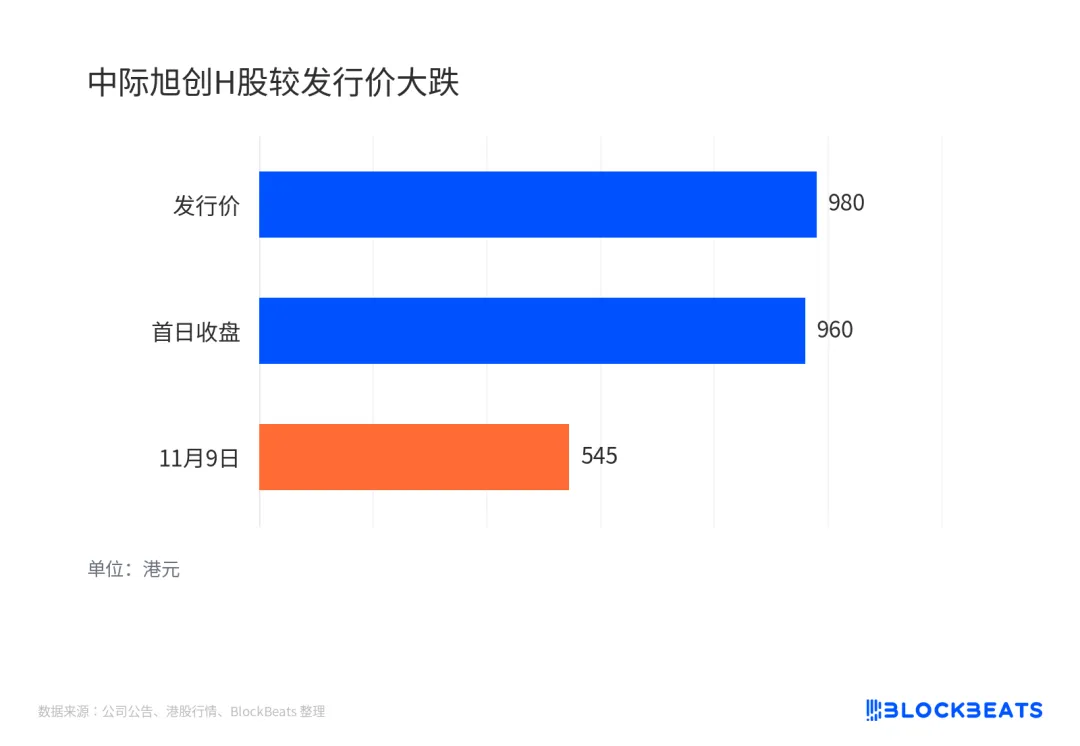
中际旭创H股较发行价大跌
更大的信号来自发行成功率。彭博交易库显示,今年约四分之一港股上市交易未完成,为2008年以来最高,至少78家推迟、撤回或申请失效。这组统计混合了三种口径,不宜简单等同于「发行失败率」。
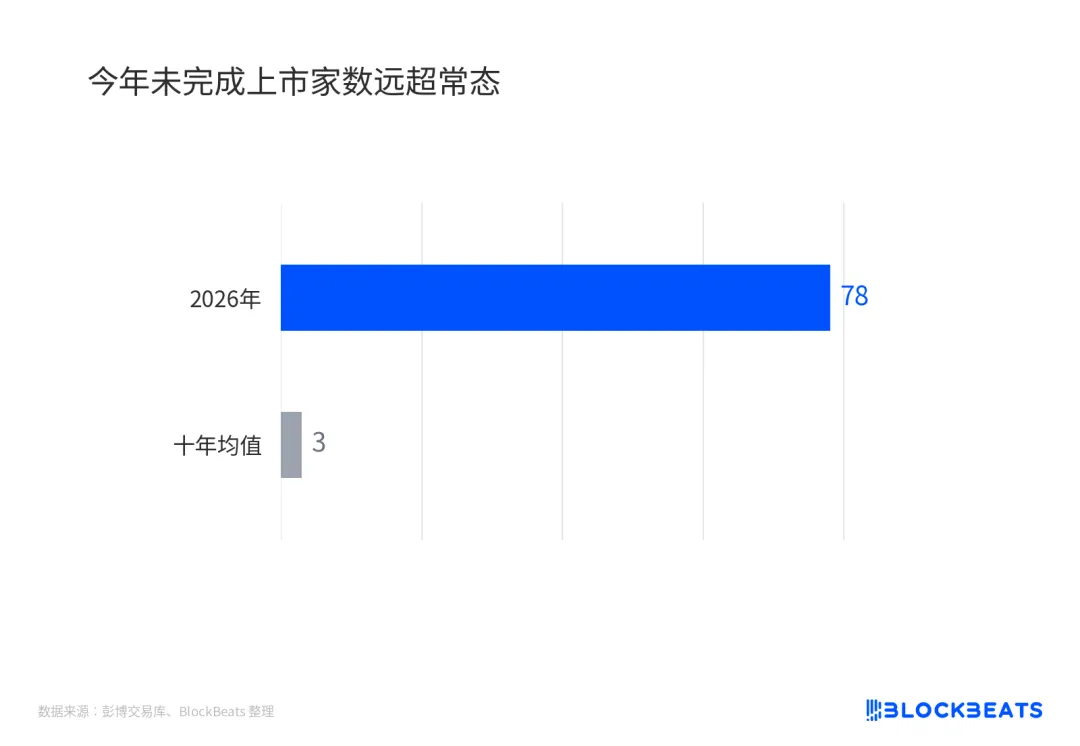
今年未完成上市家数远超常态
另一个淡的信号是发行窗口。8至10月仅17家首发,是2025年2至4月以来最淡的三个月。东山精密作为今年第10宗十亿美元级交易,最终募资不到原目标一半。
这组数据和519亿美元并不矛盾。总量由少数已完成的大单撑起,增量资金则在挑有现金流、有海外订单的标的。定价权已从「能不能发出去」,转向「发出去之后跌多少」。
平头哥更像2027年的管道平头哥在9月11日已保密递交A1。阿里11月10日公告,公司按上市规则第15项应用指引,就分拆独立上市提交建议,联交所确认公司可进行分拆。保密A1的含义是,子公司可以先秘密交表,此时规模和定价都还没定。
公告同时划了三条边界:发售规模、架构、阿里持股下降幅度均未落实,完成后平头哥仍为子公司,交易重要性低于须披露门槛,不保证会否或何时落实。
市场传闻走得更远。路透旗下IFR在公告前一天引知情人士称,平头哥拟2027年上市,募资20至30亿美元。摩根大通10月研报给出250至620亿美元的独立估值区间。两者都不是招股书口径,且常被混写成「平头哥明年至少20亿美元的大单」。
关键在于,平头哥不在今年519亿美元里。官方把它放在「不重大、仍控股、规模未定」的框内,更像2027年的管道,而非对今年数字的即时加码。
订单能见度与H股价格正在背离上半年到7月是加速扩散,十亿美元级AI硬件A+H接连落地,把美元募资额推过2020年。8月之后转入退潮验证:大单变少、撤回升高、定价下移、已上市龙头补跌。
更具体的验证落在三个变量上。中际旭创管理层称,2027年绝大部分需求已转化为确定性订单、覆盖全年,但这是单方陈述,H股价格与订单能见度正在背离。
平头哥招股书能否把自研AI芯片的外部收入坐实,决定市场给它是「下一个英伟达」还是「并表子公司的局部变现」。四季度仅剩的发行窗口,会告诉市场基石还愿不愿意为大单兜底。
募资额的历史排名是已经发生的事,发行质量的走向才是还没被定价的部分。