TL;DR
·每投入 1 美元算力及基础设施成本带来的收入,从 2025 年一季度的 0.40 美元升至 2026 年二季度的 2.08 美元,三季度回落至 1.72 美元。当季约 99 亿美元的算力支出中,约 50 亿美元来自成本更高的短期算力。
·单季收入六个季度增至约 45 倍,三季度达到 170 亿美元,但环比增速由 144% 降至 47%,季度收入增量也从 68 亿美元降至 54 亿美元。
·约八成收入按用量计费。Claude Code 可以让同一批企业员工把更多任务交给模型,客户也可以将部分调用转给价格更低的模型。
·过去六个月发布的模型贡献了三季度逾八成收入。Anthropic 要靠新版本维持溢价,同时要在旧版本被替代前收回训练投入。
·修订版招股书披露约 9009 亿美元合同义务,几乎全部与算力和基础设施有关。Chiltern 估计,2027 至 2030 年的算力合同年度最低付款约为 770 亿至 820 亿美元。
·Anthropic 的 IPO 询价区间为每股 70 至 78 美元,74 美元对应约 1.33 万亿美元完全摊薄股权估值。Chiltern 的分部估值为每股 69 美元,基准现金流折现估值为 98 美元,并将算力收入比回升至 1.8 倍以上列为加仓条件之一。
编者按:11 月 10 日,Claude 开发商 Anthropic 更新招股书,拟以每股 70 至 78 美元登陆纳斯达克。以 74 美元计,Chiltern Capital 给出的完全摊薄股权估值约为 1.33 万亿美元。同期,谷歌和英伟达拟各认购 100 亿美元,七家战略投资者合计认购 260 亿美元。给 Anthropic 提供资金的公司,也在向它出售芯片、算力和云服务。
这笔估值背后有一个具体的问题。Anthropic 每投入 1 美元算力,能带来多少收入?三季度收入环比增长 47% 至 170 亿美元,每美元算力对应的收入却从 2.08 美元降到 1.72 美元,调整后营业利润率也随之回落。客户大多为实际用量付费,Anthropic 却提前多年签下算力和租赁合同。付费用量能否赶上新容量交付,决定了下一批算力会增厚利润,还是推高成本。
Chiltern 是 Claude 的重度付费客户,也用 Claude 协助阅读招股书、搭建估值模型和起草研究。该机构愿意在询价区间内先建半仓,并把每美元算力带来的收入回升至 1.8 美元以上列为加仓条件之一。
以下为原文:
每投入 1 美元算力,能带来多少收入?Chiltern 用单季收入除以同期算力及基础设施成本,分母包括训练与推理开支。2026 年三季度,170 亿美元收入除以约 99 亿美元算力成本,约等于 1.72 美元。公司还要从这笔收入中支付渠道费、人员和其他运营开支。
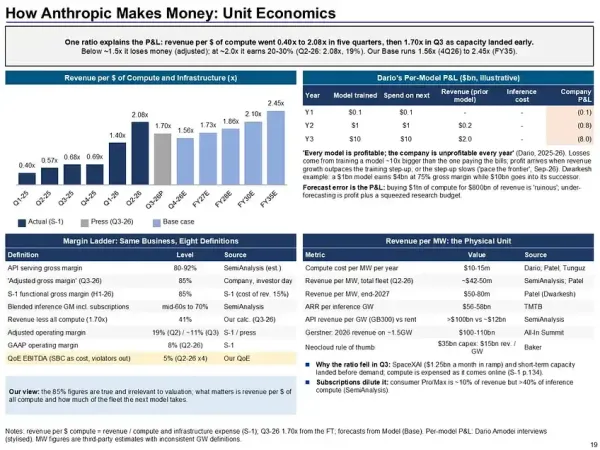
2025 年一季度,Anthropic 每花 1 美元算力只带来 0.40 美元收入。到 2026 年二季度,这一数字升至 2.08 美元。规模扩张的效果也体现在成本占比上。算力及基础设施成本从 2025 年全年收入的 160%,降至 2026 年前九个月收入的 57%。
三季度,这一比率回落至 1.72 倍,公司口径的调整后营业利润率也从 19% 降至 15%。当季约 99 亿美元的算力支出中,约 50 亿美元来自成本更高的短期算力。与此同时,季度收入增量从 68 亿美元降到 54 亿美元。后续长期算力交付能否降低单位成本,以及新增容量能否被付费需求用满,将决定比率能否回升。
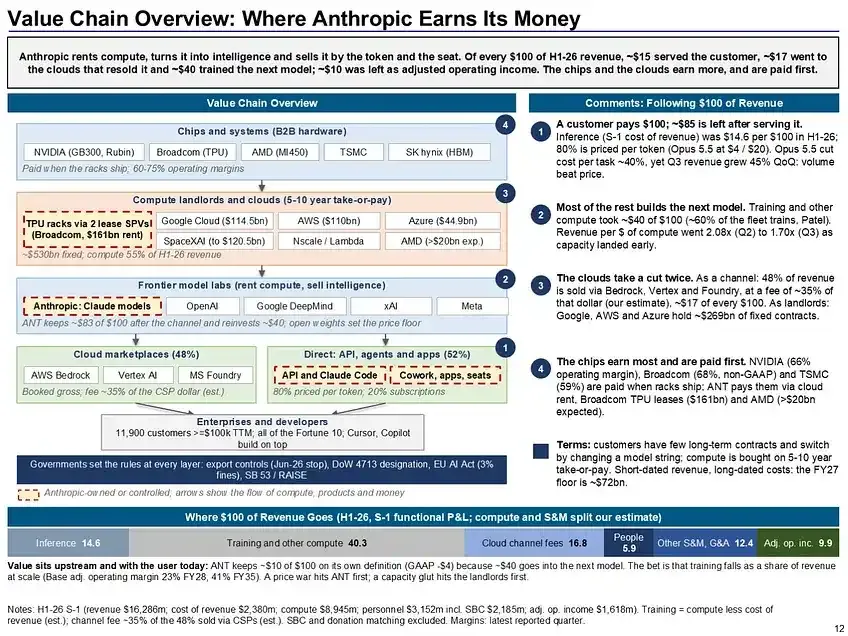
按 Chiltern 对成本结构的拆分,每 100 美元收入中,约 15 美元用于推理,即运行模型、处理客户请求,约 40 美元用于训练和研究算力。下一代模型越贵、迭代越快,公司就越需要在更短时间内收回训练投入。前三季度约 1040 亿美元净亏损中,约 940 亿美元来自可转债等融资工具的非现金公允价值变动,同期经营现金流约为正 66 亿美元。衡量日常经营的盈利能力,还要看训练开支、渠道费用和股权激励。
Anthropic 2023 年收入为 4100 万美元,2025 年增至 46 亿美元,2026 年前九个月达到 332 亿美元。Claude Code 是这轮增长的重要推手。它能在代码库里执行多步骤任务。企业接入权限、项目上下文和工程流程后,同一批员工就能把更多工作交给模型。按公司披露,Claude Code 的年化收入运行率从 2025 年 9 月约 5 亿美元增至 2026 年 2 月逾 25 亿美元。运行率是用近期收入推算的年化水平。
Anthropic 约八成收入按用量收取,企业和开发者根据模型读取和生成的 token(文本等内容的处理单位)付费,其余约两成主要来自订阅。即使席位数变化不大,任务变多、变长也能带来更多收入。这一结构同时让收入随模型价格和客户采购决策波动。截至 9 月底,剩余履约义务为 138 亿美元,其中约四分之三预计在一年内确认。前五大客户的收入占比从一季度的 36% 降至三季度的 21%,头部客户迁移仍会影响单季表现。
2025 年 11 月推出的 Opus 4.5 较前代便宜约 67%,此后两个季度的收入环比增速分别达到 132% 和 144%。Chiltern 将这视为降价释放需求的证据。到 2026 年三季度,公司估计降价使当季收入减少约 6 亿美元。新增用量要足以抵消单价下降,并覆盖为这些请求增加的推理成本,才能改善每美元算力的收入产出。
渠道还会改变这个比率的收入口径。2026 年前九个月,约 44% 的收入通过 AWS、谷歌和微软的云市场销售。Anthropic 按总额确认相关收入,渠道费用另计。Chiltern 估算,如果改按净额确认,过去 12 个月的收入会低约 15%,EBITDA 不变。用收入倍数比较模型公司时,渠道记账口径也会影响结果。
新模型贡献八成收入,技术溢价要靠持续迭代招股书显示,2026 年三季度超过 80% 的收入来自过去六个月发布的模型版本。按 Chiltern 汇总的基准测试,Opus 5.5 在 Artificial Analysis 和 Epoch 的综合能力指标上领先。在 Artificial Analysis 的测试中,Opus 5.5 每项任务成本约为 5.98 美元,GPT-6.1 Sol 约为 0.72 美元,两者相差 6 个评分点。企业愿意为多少任务支付这笔价差,关系到 Anthropic 能否收回下一轮训练投入。
开放权重模型已占 OpenRouter 和 Vercel 网关约七成 token 用量,闭源模型仍分别占两家网关 73% 和 77% 的支出。Anthropic 在 Vercel 的支出份额从 8 月的 64% 降至 9 月的 44%。Vercel 客户偏初创企业,单月数据的代表性有限。如果更便宜的模型持续缩小能力差距,Claude 就需要用更高价值的任务维持溢价。
安全审查、出口限制和公司治理也会影响新模型上市的节奏。招股书披露,长期利益信托可以选任七名董事中的四名,创始人实体持有固定的 50.1% 投票权。Chiltern 认为,延后发布或限制开放范围都可能改变收入增长路径。该机构将 Cowork、行业工具和国际市场视为潜在增长来源,基准情景主要由已有销售的业务支撑。
修订版招股书披露,合同义务合计约 9009 亿美元,几乎全部与算力和基础设施有关,其中已包含 9 月底后签署的约 1123 亿美元承诺。自 9 月底起的 12 个月内,预计支付约 707 亿美元。Chiltern 估计,到 2030 年底累计到期约 4520 亿美元。招股书披露,约 1862 亿美元的承诺附带条件或允许在启动前终止。
剔除可取消部分后,Chiltern 估计 2027 至 2030 年的年度最低付款约为 770 亿至 820 亿美元。需求跟不上时,闲置算力仍会产生合同支出。在 Chiltern 的模型里,每美元算力带来的收入若持续低于约 1.50 美元,Anthropic 在调整后口径下会亏损。机构的基准情景预计,随着算力集中交付,该比率可能先降至四季度的 1.51 倍,随后在 2028 年回升至 1.87 倍。
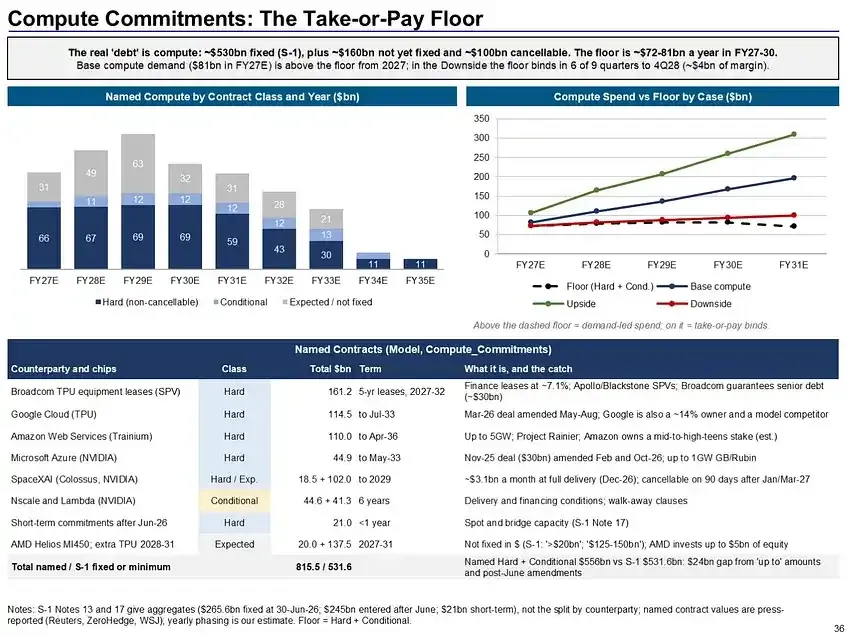
资金和算力往往来自同一批公司。谷歌参与出资,同时向 Anthropic 出租 TPU 算力。亚马逊既是投资者,也是 Trainium 算力供应商。博通还同意提供最高 420 亿美元的票据融资,资金限用于支付相关租金。Chiltern 预计,IPO 后 Anthropic 年末现金约为 2160 亿美元。其压力测试假设收入停在四季度折算的年化 860 亿美元,结果显示 2031 年末仍有约 1470 亿美元流动性。按这组假设,增长失速会先压低利润和估值。
74 美元买入,需要算力效率回升以 74 美元计,Chiltern 估算 Anthropic 的企业价值约为其预测 2027 年收入的 8.4 倍,16 家可比上市公司的中位数为 6.6 倍。把按量业务与 AI 算力公司比较、把订阅业务与高增长软件公司比较,分部估值约为每股 69 美元。基准现金流折现估值为 98 美元。按基准利润率倒推,74 美元对应 2035 年约 4060 亿美元收入,意味着 2026 至 2035 年的年复合增速约为 25%。
Chiltern 的基准情景预计,2027 年收入为 1330 亿美元,2028 年达 1940 亿美元,调整后营业利润率升至 25%。以 2028 年末退出计,基准情景约为每股 120 美元,乐观情景约为 279 美元,价格战情景约为 34 美元,失去技术领先优势的重压情景约为 18 美元。该机构分别赋予四种情景 45%、20%、25% 和 10% 的权重,得到约 120 美元的概率加权退出价和 35% 的亏损概率。
Chiltern 愿意以每股 70 至 78 美元先建一半计划仓位,约占组合净值的 0.8%。其四季度收入基准预期为 215 亿美元。收入超过 225 亿美元、每美元算力带来的收入回升至 1.80 美元以上,或股价跌破约 66 美元,都可能支持加仓。若首日升至约 92 美元,其模型给出的预期年化回报降至 13%,低于设定的 15% 门槛。首份上市后财报要检验的是,长期算力逐步替代高价短期容量后,Claude 的用量能否让每一美元算力重新带来接近两美元的收入。