TL;DR
· 9 月会议纪要显示,美联储以 12 票赞成、0 票反对加息 25 个基点,联邦基金利率升至 3.75%–4.00%,为 2023 年 7 月以来首次加息。
· 纪要的主导理由是「从风险管理角度提供保险」,没有出现「为维护信誉而加息」的自我确认。多数委员认为年底前再加一次合适,但坚持逐会决定,纽约联储主席威廉姆斯会后称无需急于行动。
· 关联标的:联邦基金期货、10 年期美债收益率、美元指数。
BMO 美国利率策略主管伊恩·林根在 9 月议息会议前,给这份纪要设了一道检验题:9 月的加息,究竟是新任主席沃什为修补政策信誉做的一次性动作,还是新一轮紧缩周期的起点。
10 月 7 日公布的纪要给出了混合答案。会议以 12 票赞成、0 票反对加息 25 个基点,把联邦基金利率抬到 3.75%–4.00%。纪要通篇没有出现「加息是为了维护信誉」这类自我确认,主导理由写的是「从风险管理角度审慎」。
市场价格也读出了这层含糊。纪要公布后,联邦基金期货隐含的 10 月加息概率落在两成以下,12 月约七成。10 年期美债收益率在 5.28% 附近,美股自纪录高位小幅回落,美元仍停在一年半高位附近。
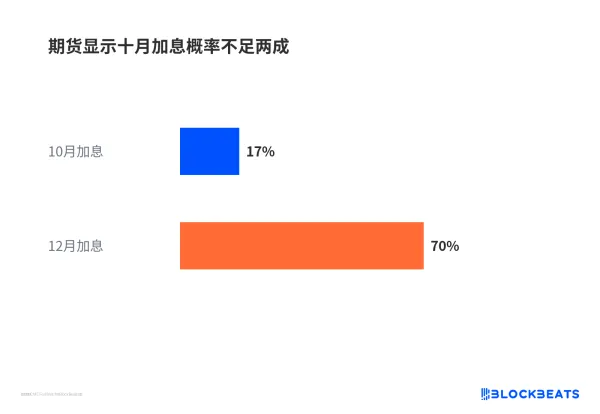
期货显示十月加息概率不足两成「信誉加息」问的到底是什么
所谓「信誉加息」,指的是央行担心市场认定它不敢把通胀打回 2%,于是先加一脚,用行动而非措辞撑住预期。它不是数据逼着加,而是先补信用。
这个框架之所以在会前流行,是因为 9 月的环境并不典型。通胀已连续多年高于目标,能源价格和 AI 相关资本开支又在推高成本,就业市场接近充分甚至略有走强,但没有哪项数据到了本周非加不可的程度。
林根的推论是,如果纪要里讨论信誉的成分多,说明这次加息是补信誉的一次性动作,后续路径会更渐进。如果讨论实际约束的成分多,那才是周期起点。
纪要给的是第三种答案。它没有正面回应信誉问题,而是把加息理由整体框进「保险」里。
加息的两种理由:买保险,还是主路径上移纪要内部的分歧,不在有没有人反对加息,而在加息的依据是什么。
一派认为,更高的利率路径「从风险管理角度是审慎的」,可以为需求强于预期、或供给冲击再次出现提供保险。另一派则基于主预测模型,认为基准路径本身就要求更高的利率水平。两者性质完全不同,前者是买保险,后者是主预测已经指向更紧的政策。
支持后一种判断的证据也在纪要里。声明删掉了此前「部分反映供给冲击」的表述,换上一句更硬的承诺,委员会将交付价格稳定。几位参与者还认为,当前的政策利率不具限制性或仅有轻微限制性,个别人上调了对中性利率的估计。
少数派担心的不是通胀预期脱锚的尾部风险,而是政策本身还没真正踩下刹车。
多数人要再加一次,但不肯把 10 月写成自动挡纪要给路径的关键表述是,多数参与者认为年底前再加一次很可能是合适的,但同时强调每次会议保持开放、取决于新信息。下次会议在 10 月 27 日至 28 日。
预测材料也指向同一方向。委员的经济预测中值显示,今年年底政策利率约 4.1%,2027 年仍是 4.1%,18 位提交预测的参与者中有 16 位预计至少再加一次。
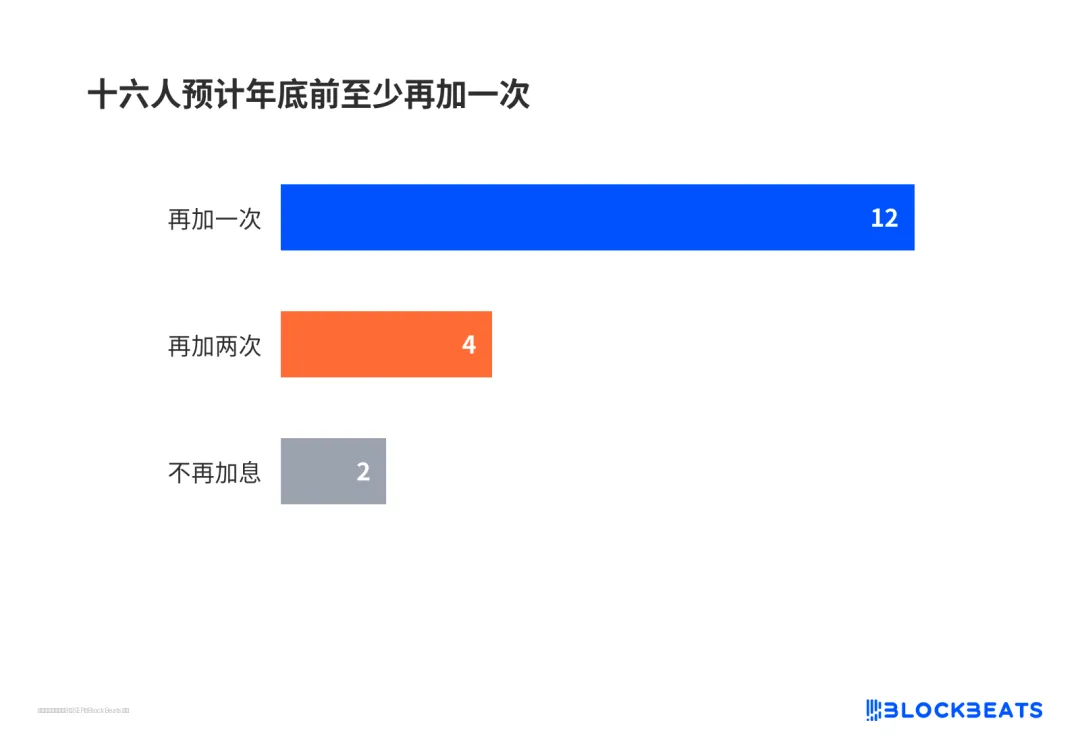
十六人预计年底前至少再加一次
但这份预测的长度并不支持新紧缩周期的说法,加息只有一段,之后是长期按兵不动。
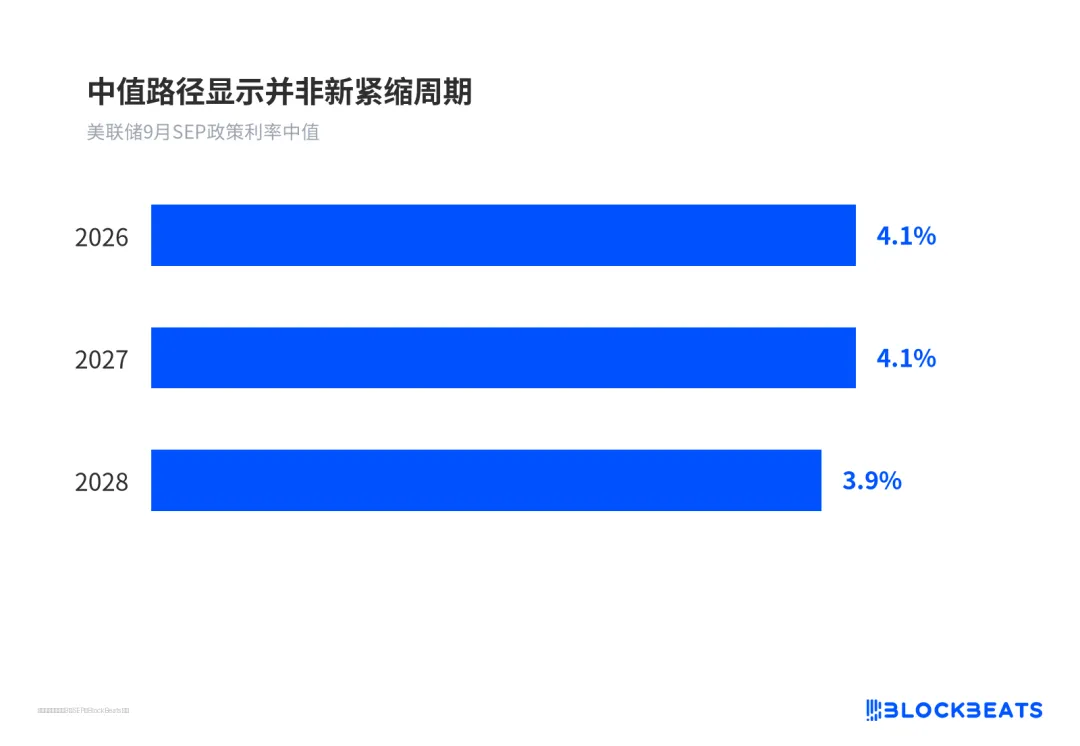
中值路径显示并非新紧缩周期
工作人员的通胀预测也偏慢,认为要到 2029 年才会回到 2%。
会后讲话进一步校准了节奏。威廉姆斯 9 月 29 日说,9 月的行动已经买到了等待时间,无需急于行动,年内晚些时候可能再加一次。更鹰的洛根则认为目标区间还需上调至少 50 个基点,不过他同时承认期限溢价上行可能减少加息必要。
会后数据已经走在纪要前面需要提醒的是,纪要是对 9 月 15 日至 16 日那次会议的复述,其中所有判断都建立在当时的信息上。当时工作人员对通胀的评估偏高,会后公布的数据比这个口径更温和,就业也弱于会时叙事。这正是 10 月加息定价迅速坍塌的直接原因。
决定接下来路径的,是三个尚未落地的变量。能源价格与 AI 资本开支带来的涨价是否会向核心通胀扩散,中性利率的上修讨论是否从个别人扩大到主流,长端收益率的上行又能在多大程度上替代政策加息。纪要显示,委员们对最后一点的看法并不一致。
如果这几条都朝缓和方向走,纪要里那句风险管理就只是一次保险。如果其中任何一条反向,少数派关于政策还不够限制性的判断就会被重新拿到台面上。