在 Blockworks 举办的 DAS 会议上,Hyperliquid 创始人 Jeff 明确表示,「期权是一个链上交易领域值得继续开发的机会」。他谈到,期权在传统金融中占据着重要位置,但链上产品还没有达到「逃逸速度」,开发者可以围绕这片市场构建产品,让交易者更方便地与现货、永续合约进行对冲。
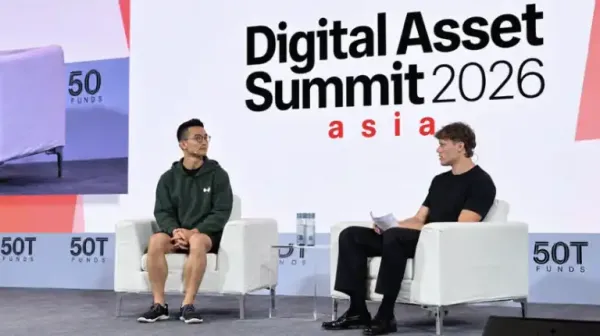
Lighter 也早已把期权放进路线图。创始人 Vlad Novakovski 在此前的访谈中明确表示,期权是 Lighter 路线图的重要组成部分,并讨论过上市 pre-IPO 股票期权等产品的可能性。
这里所指的传统看涨、看跌期权,可以围绕行权价和到期日组合出不同的收益结构,与预测市场中到期按「是」或「否」结算的二元合约有着不同的产品占位。
两家最大的 PerpDEX 都开始认真讨论期权,链上交易的竞争正在向更完整的衍生品市场推进。
我认为,链上期权会成为新一轮牛市周期的主线之一。而已经在这个市场经营多年的 Derive,正处于一个值得重新认识的位置。
为什么是期权?今年二月,我在《链上期权,DeFi 矿工和交易员的十字路口》中讨论过,两类看似不同的链上资金,正在走向期权市场的两端。
一端是习惯加杠杆的交易者。他们需要用有限的本金表达判断,却经常在判断兑现之前被价格波动清出市场。另一端是习惯存币获取收益的人。空投补贴、借贷需求和资金费率套利都无法无限提供超额回报,资金终究要回答一个问题,收益究竟来自谁,自己又承担了什么风险。
期权能让这两类需求相遇。
对于足额支付权利金、没有借款的期权买方,最初支付的权利金就是这笔交易的最大损失。标的资产中途下跌,不会像高杠杆永续仓位那样直接触发保证金清算。交易者可以为自己的判断选择一个期限。
期权的特性非常适合牛市中的一些交易需求。看好 ETH 在几个月后大幅上涨,却不想承担几个月内每一次回撤,可以买入看涨期权;已经持有大量现货,希望保护一部分利润,可以买入看跌期权。
期权卖方则通过承担一定的风险收取权利金。持有现货的人,可以卖出较高行权价的看涨期权,以让出部分上涨空间换取由期权买方支付的权利金收入。
二月那篇文章的核心判断,是收益会逐渐回到「映射风险」的本质。牛市会同时增加两种需求,愿意支付权利金追求上涨的人,以及希望保护利润、利用市场恐慌情绪获得额外收入的人。期权恰好能够把他们连接起来。
过去几年,复杂的界面、分散的流动性和不够成熟的执行机制,让这些需求难以在链上形成规模。如今,供给侧已经出现了变化。
成交量加速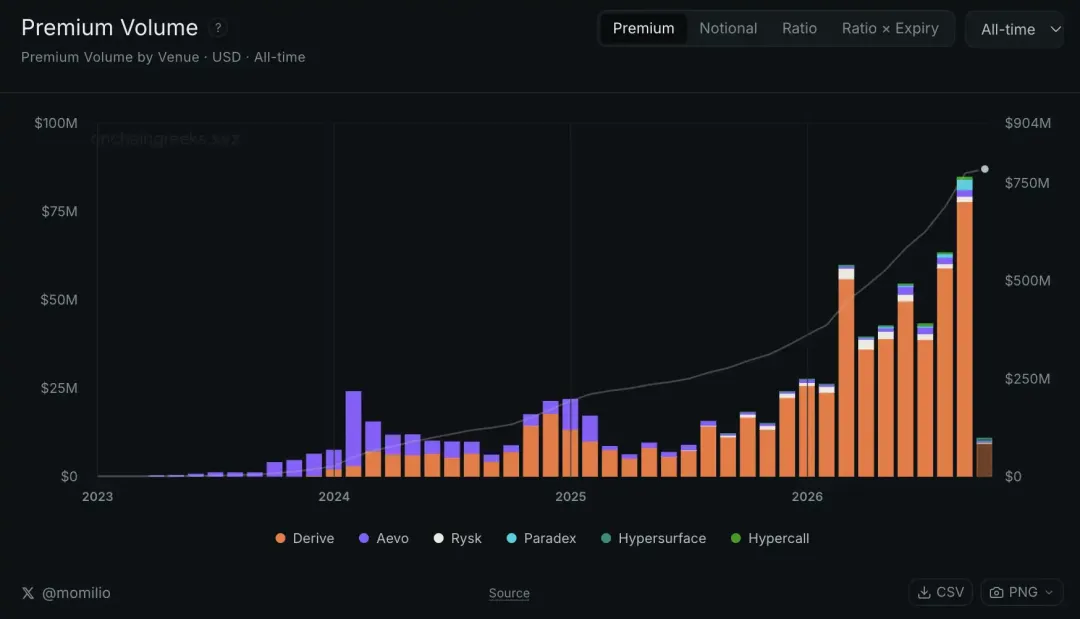
今年年初,链上期权的月度权利金成交量大约在两千多万美元,9 月已经达到八千多万美元。权利金是买卖期权合约实际支付的金额,能够帮助我们观察这类产品的实际交易规模。
9 月份期权名义成交量合计达到 48.29 亿美元,环比增长 121.7%;Derive 的名义成交量增长 99.3%,来到 38.27 亿美元。
这一增长发生在竞争者开始获得成交的同时。Hypercall 和 Paradex 扩大了市场份额,Derive 的名义成交量份额从 88.1% 降至 79.3%,但按权利金计算,Derive 仍然占据 91.6%。名义成交量统计合约对应的资产规模,与权利金口径不同,两组数据共同呈现了一个局面,行业开始扩张,Derive 仍然保持主导地位。
DRV 的价格也已经经历了重估。自上一篇文章我们第一次介绍 DRV 以来,代币价格从 0.043 美元飙升到阶段高点约 0.504 美元,最高涨幅超过 10 倍。市场已经开始为链上期权的增长进行了重新定价。
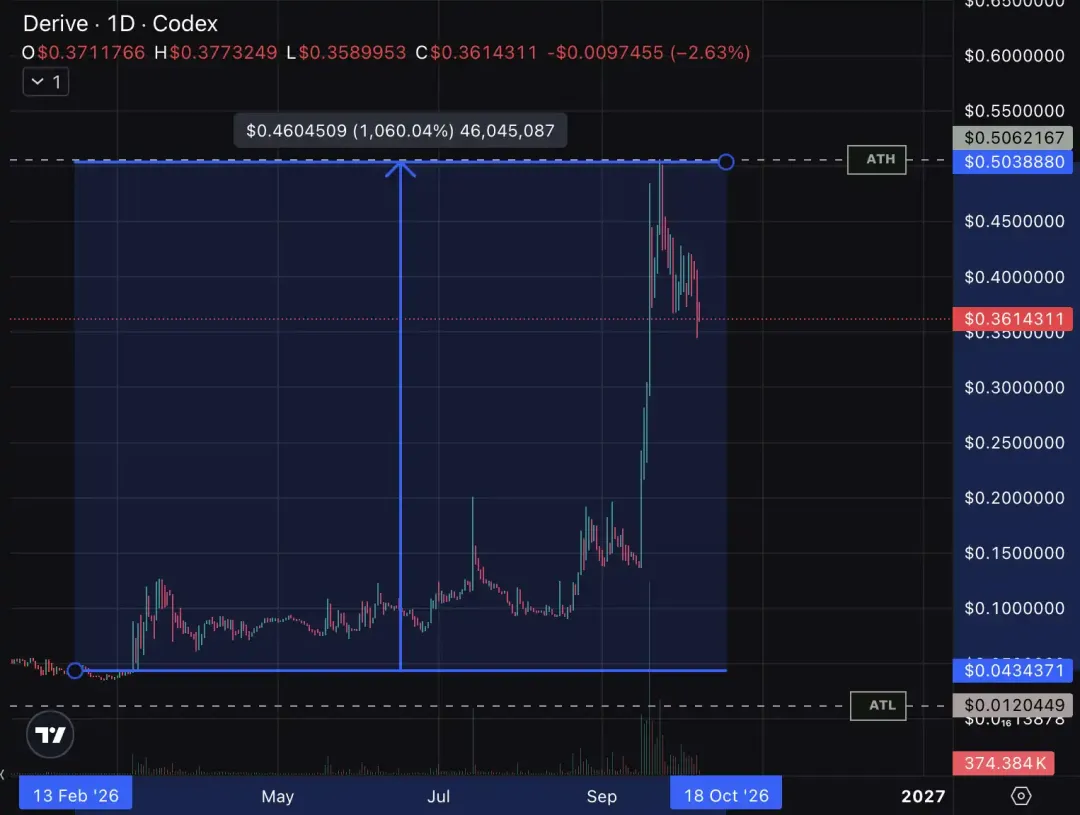
十倍上涨之后,继续关注它的理由,要落实到业务能够增长多大。眼前的数据证明了成交在增加,下一步的空间,取决于更多交易者、资产和应用能否进入这个市场。
还有一个更有意义的参照。全部链上场所的期权名义成交量,加起来只有 Deribit 一家的约 6.8%。与成熟的中心化期权市场相比,链上期权仍有很大的渗透空间。
Derive 为什么成功Derive 的前身是 Lyra。经历早期自动做市商路线后,它逐步建立了订单簿、RFQ 询价和组合保证金体系。
永续合约通常可以把同一资产的流动性集中在一个市场里。期权则有不同的行权价、到期日,以及看涨和看跌两个方向。一个资产会拆成许多个合约,做市商必须分别报价,交易者也需要找到合适的组合。只观察某一个合约的订单簿,很容易得出「链上期权没有流动性」的结论。
RFQ 提供了另一种成交方式。交易者提交自己想买卖的合约、规模和组合,做市商据此报价,交易者接受其中合适的价格。专业机构能够按当时的风险和市场状况计算报价,交易者则能直接为具体需求寻找流动性。
这也是 Derive 的商业价值所在。它把原本需要逐一联系专业交易台、谈准入、等报价的流程,变成了一个可以反复使用的交易入口。订单簿之外,RFQ 聚合的机构报价网络,构成了它吸引大额交易和复杂策略的能力。
期权还会带来对冲需求。做市商卖出看涨期权后,可以买入一定规模的永续合约,抵消一部分价格风险,并随着行情变化调整仓位。成熟的链上合约市场,为期权做市提供了更方便的对冲场所。
这解释了一个常被忽视的关系,链上永续合约发展起来之后,期权才更容易扩大规模。两类产品可以共同增加成交量,并为彼此提供流动性。
Derive 自己也提供永续合约产品。在允许风险相互抵消的组合保证金账户里,做市商可以将期权和对冲仓位一起管理,减少重复占用的抵押品。同一笔期权业务,因此有机会带来后续的永续成交和借贷需求。对 Derive 的判断,也需要把这些关联业务纳入其中。
Derive V3Derive 最近完成了 V3 升级,采取了「链下撮合,主网验证」的方式,同时增加风险隔离、跨资产组合保证金和原生金库部署能力,这种架构把执行速度与链上可验证结算结合起来,为开发者接入提供更大的空间。
从业务上看,这意味着 Derive 可以服务于更多界面和策略。专业交易者使用订单簿和询价系统,散户可以通过第三方前端应用选择资产、目标价格和期限,持币者可以把资产存入执行特定期权策略的金库。不同入口最终能够使用同一套报价、风控和结算设施。
期权的规模化增长路径可以分为两类,一类是收益金库和结构化产品,另一类是普通交易者能够理解的前端。前者把复杂策略交给产品执行,后者降低选择和操作的门槛。
对于持有黄金或股票代币的人,备兑卖出看涨期权,可以成为获得权利金收入的工具;对于想控制一次投机交易投入的人,应用可以直接展示到期收益曲线和最大损失。更容易理解的产品,有机会把此前没有主动进入期权市场的人带进来。
Derive 因此有机会像 Hyperliquid 一样,从一个交易场所,扩展为多个应用背后的衍生品基础设施。第三方团队负责获客和产品,底层协议承接成交。它未来能够服务的市场,随着这些应用的增长一起扩大。
DRV 如何承接业务增长按照 Derive 对其组织结构的说明,它没有向外部投资者发行独立股权来分走协议价值。订单簿和 RFQ 等核心知识产权由基金会为 DAO 持有,Derive Labs 作为服务提供者支持开发和执行。DRV 代币则处于治理、贡献者激励和协议价值累积的中心。
其中最直接的路径,是收入支持的回购。Derive 的费用来源包括交易、撮合、清算和利差,协议的收入按治理规则分配,一部分用于每周在市场上买入 DRV。
回购比例早期为 25%,随后提高到 35%。从 10 月 14 日起,Derive DAO 通过治理投票,用于回购的协议费用比例将进一步提高至 50%,继续按周执行和披露。
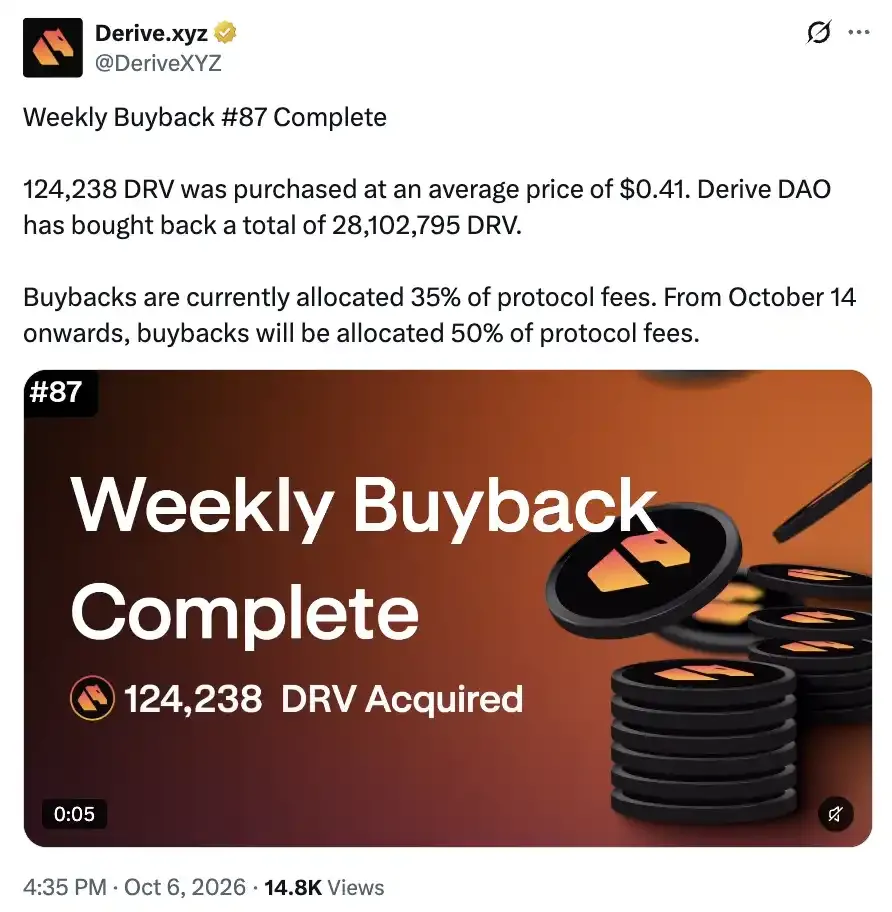
截至 10 月 6 日,Derive 已完成第 87 次周度回购,累计买入 28,102,795 枚 DRV。当周以 0.41 美元的均价购入 124,238 枚 DRV,按披露均价估算,投入约 5.1 万美元。
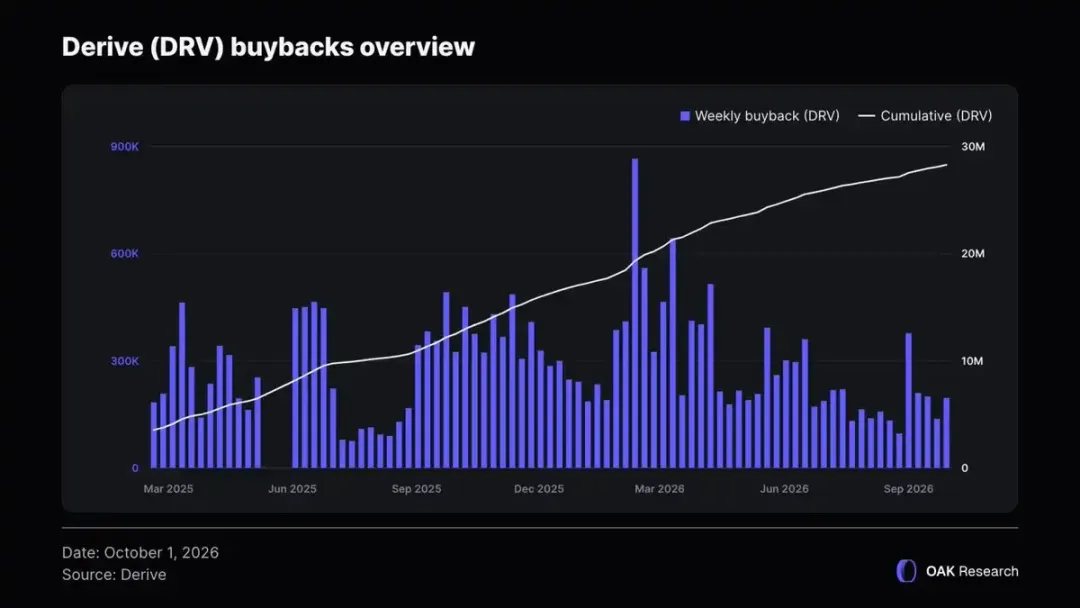
根据 OAK Research 统计,过去一年半,DRV 的累计回购数量持续增加,已经接近 3000 万美元。协议产生的费用收入,正在支持持续的 DRV 买盘。
在协议费用不变的情况下,回购比例从 35% 提高至 50%,意味着回购预算增加约 43%。如果业务增长继续带来更多费用收入,两者就可以共同扩大用于买入 DRV 的资金。
Derive 仍有扩大收入来源的空间。它已经建立期权交易、做市报价和风险管理能力,V3 与第三方应用可以继续增加资产和产品,关联的合约与借贷业务也有机会贡献收入,回购机制让业务增长能够形成持续的代币需求。
把蛋糕做大Jeff 的发言之后,市场很容易把注意力放在「Hyperliquid 做期权,会不会影响 Derive」上。竞争当然会发生,Hyperliquid 和 Lighter 的交易者规模、对冲流动性与分发能力,都值得重视。
但两家平台同时关注期权,也意味着已经习惯链上交易的人,将有更多机会接触这类产品。整个市场的交易需求扩大时,份额下降与业务增长可以同时发生,9 月的数据已经展示了这种情况。
用一个简单的情景推演,行业规模扩大五倍,Derive 的份额从 90% 降到 60%,它的业务规模仍然能够增长到原来的约 3.3 倍。
Derive 的先发优势也不容忽视。已经接入的报价网络、经过实际交易检验的风险引擎、账户内的对冲安排,以及跨越数月的存续期权仓位,都会增加迁移成本。新平台需要让交易者有充分理由,把资金和长期策略一起搬过去。
一个有成交量、能够产生收入、正在拓展产品和分发的市场,值得在更多人开始谈论它之前认真研究。