微软交出了新财年第一份成绩单。Azure 的增长再次加快,但财报里的另一条曲线停了下来:商业订单余额几乎没有比上一季度增加。
这两件事可以同时发生。云收入记录的是已经交付的服务,订单余额记录的是客户已经签约、微软还没有确认的收入。它们指向同一门生意的不同阶段。再往前看,还有一笔钱要先花出去,用来购置服务器和扩建数据中心。
据微软财报,截至 9 月底的季度营收为 923 亿美元,同比增长 19%。公司把 Azure、Microsoft 365 云服务等放进新的「智能体与基础设施」业务分部。这套新的披露方式,也让云业务的收入结构看得更清楚。
增长从哪里来?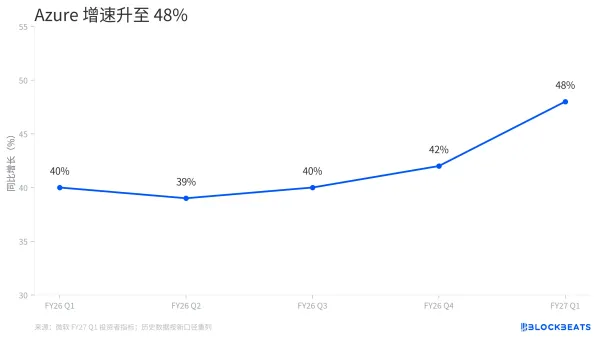
Azure 增速
Azure 是微软的云平台,客户可以在上面租用计算和存储资源,也可以使用 AI 服务。微软最新财报显示,Azure 当季收入为 332 亿美元,较上年同期增加约 108 亿美元。单这一项增加的收入,就占微软当季总营收增量的约四分之三。这里的计算采用公司按新业务口径重列的数据。
这并不意味着这部分增量全部来自 AI。微软的 Azure 指标包含云和 AI 消耗型服务以及虚拟桌面等产品,公司没有在这份财报中单独列出 AI 收入。增长能够说明客户在 Azure 上花了更多钱,却不能直接告诉我们其中有多少用于训练模型或运行 AI 应用。
微软同时重列了历史增长指标。投资者指标表显示,按新口径计算,Azure 上季度增速为 42%,本季度升至 48%。上一季度发布时使用的「Azure 及其他云服务」口径增速为 43%。看趋势时需要选用同一套数据,而不是把新旧口径直接拼在一起。
客户签下的订单去哪了?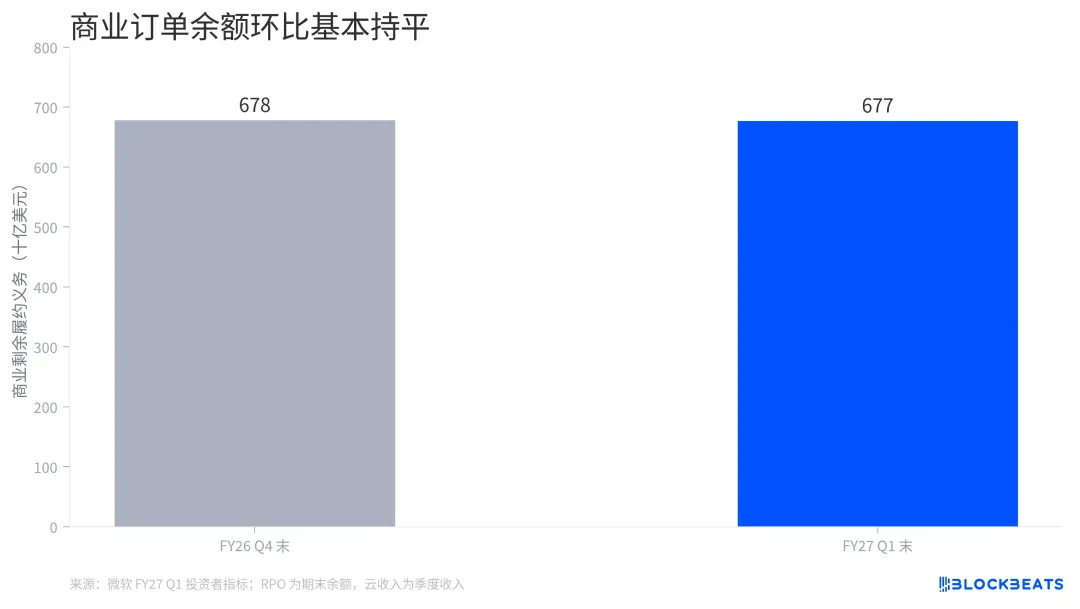
商业订单余额
商业剩余履约义务,简称 RPO,可以理解为已经签下、尚待确认的商业收入。客户签长期云合同后,合同金额并不会在签约当天全部变成收入。微软随服务交付确认收入,尚未确认的部分则留在订单余额里。
这份余额仍比一年前高出 73%,但和上一季度相比几乎持平。同期微软云收入继续增长。两条线并不矛盾,订单余额会受到新合同、原有合同执行以及合同期限等因素共同影响。余额不再增加,不能直接推出需求已经下降。
余额与收入的另一个区别是时间。前者是某个时点上的存量,可能跨越多个季度甚至多年。后者是一整个季度内确认的流量。把订单余额除以当季收入,得到的倍数可以帮助感知规模,却不是客户合同的平均剩余期限,也不是微软已经收到的现金。
赚到的钱,有多少回到了机房?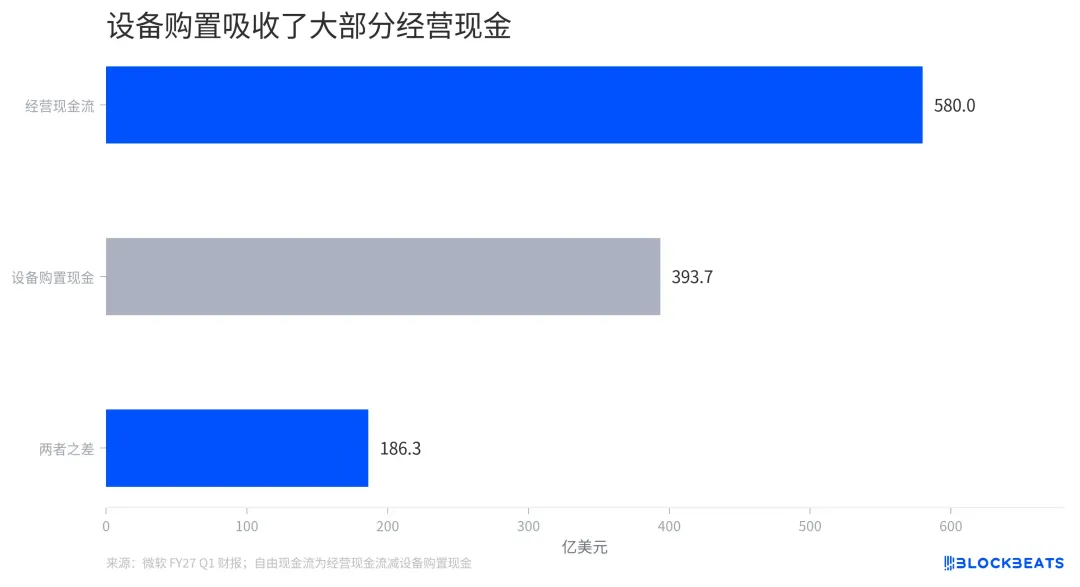
经营现金流与设备购置
微软的利润表显示业务增长,现金流量表则展示建设的速度。根据公司财报,当季经营活动产生的现金为 580 亿美元,设备和物业购置支付的现金为 394 亿美元。两者相减约为 186 亿美元,也与财报电话会记录中管理层披露的自由现金流四舍五入后的数字一致。
换成更直观的说法,每产生 100 美元经营现金流,约 68 美元被用于当季设备和物业的现金购置。这个比例覆盖的是微软整体业务,不能直接当作 Azure 或 AI 的单独投资回报率。经营现金流还会受到客户收款、付款时间和税款等营运资金变化影响。
资本支出还有更宽的披露口径。管理层在电话会上提到的资本支出包括融资租赁等项目,不能直接拿来从经营现金流里扣除。现金流量表中的设备购置支出则记录实际支付的现金。两者衡量建设投入的角度不同,也就不能混作同一笔支出。
为什么净利润看起来增长得更快?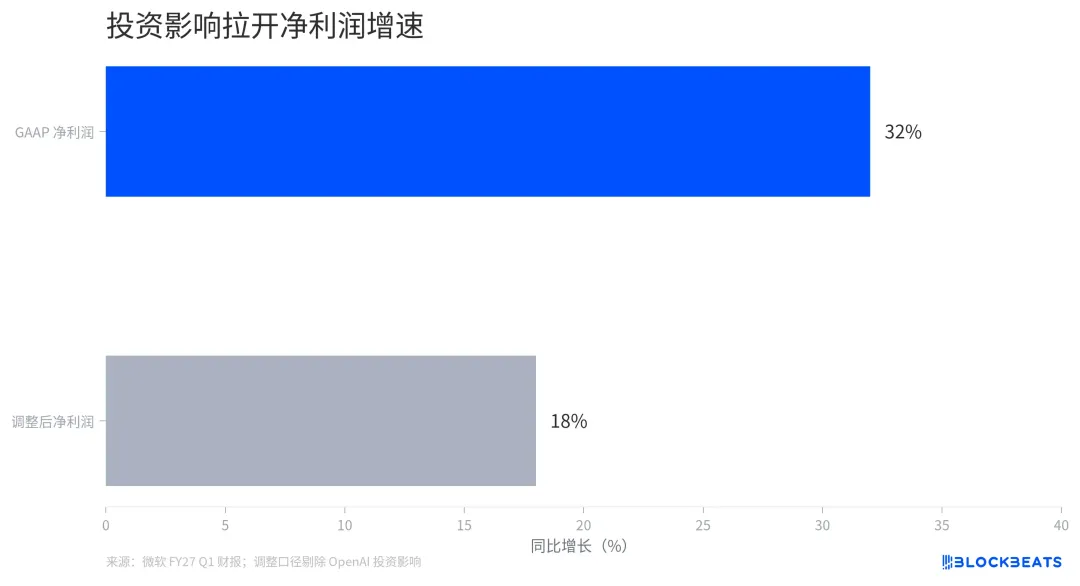
两种净利润增速
微软当季按照美国通用会计准则计算的净利润同比增长 32%,剔除 OpenAI 投资影响后增长 18%。同一家公司、同一个季度,增速差出 14 个百分点。
差别主要来自比较基数。微软财报显示,上年同期对 OpenAI 的投资损失压低了当时的净利润,本季度的投资影响则较小。去年基数被压低,今年按照通用会计准则计算的同比增速就会显得更高。
调整后的数字可以帮助读者观察剔除这项投资影响后的变化,但它仍是公司定义的非公认会计准则指标,并非对所有投资或一次性因素的全面调整。经营利润增长和现金流变化,仍需要分别查看。
这份财报把微软的云生意拆成了几个不同的时钟:合同何时签下,服务何时交付,设备何时付款,投资损益又在哪个季度进入利润表。