TL;DR· 2026 年 11 月 11 日,MSCI 公布指数审议结果,Strategy 的 A 类普通股进入 MSCI 美国指数剔除名单,2026 年 11 月 30 日收盘后生效。
· 依据是 MSCI 的「非经营性公司」筛查:比特币占资产九成以上、连续两个年度报告期不过关,即按基金型发行人处理。被动基金须卖股,公司不必卖币。
· 关联标的:MSTR、Metaplanet、Yellow Cake、比特币现货与 IBIT;摩根大通 28 亿美元为 2025 年旧方案估算。
2026 年 11 月 11 日,MSCI 公布 11 月全球标准指数审议结果,Strategy 的 A 类普通股出现在 MSCI 美国指数的剔除名单中,变更于 2026 年 11 月 30 日收盘后生效。消息在美股收盘后发布,MSTR 盘后一度回落 1.5% 至 2.6%,公司 10 月末的季报已预期到这一步。要重估的不是它持有的 85 万枚比特币,而是这只股票在被动组合里的位置。
MSCI 划的线:基金型公司不进股票指数先把机制说白。MSCI 先看一家公司有没有实质性经营资产,占比不到一半的,再核对一组财务比率,多数不达标就按基金型发行人处理,不予纳入股票指数。已经在指数里的成分股,还要连续两个年度报告期都没通过,才会被剔除。
筛查标准在此前敲定,这次审议按新标准执行。Strategy 的资产负债表上比特币约占总资产九成以上,软件业务相对金库微不足道,连续过不了筛并不意外,此前它已出现在潜在删除名单上。
市场列出的同批名单里,还包括日本的 Metaplanet,以及持有铀的英国公司 Yellow Cake。Yellow Cake 与加密无关,这条细节很关键:MSCI 划的是「资产包装」与「经营公司」的边界,不是给比特币单独立规矩。
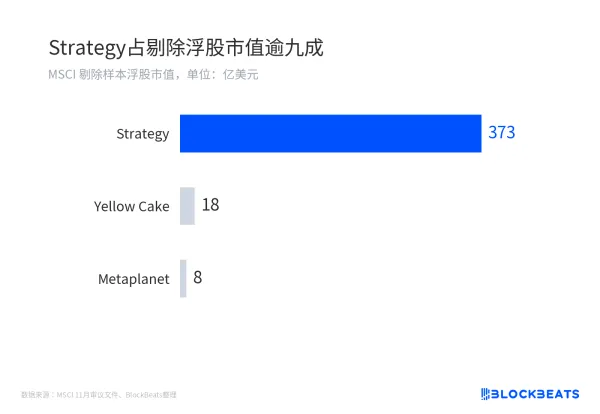
Strategy占剔除浮股
分歧也在这里。MSCI 的立场写在规则文本里,这类发行人更像基金,不该留在股票基准中。Strategy 在咨询回复中指责规则对数字资产金库公司构成歧视,强调比特币金库按美国会计准则作为经营分部报告,剔除「不会对业务产生有意义的影响」。
但公司同期的季报又提示,退出指数可能压低股价、削弱流动性和融资能力。两句话要并列着读,只引前一句会得出过于乐观的结论。
28 亿美元是旧方案估算,公司口径约 1300 万股公告后流传最广的是摩根大通给出的 28 亿美元被动卖盘。该数字出自 Nikolaos Panigirtzoglou 团队 2025 年 11 月的报告,对应当时「数字资产占总资产一半以上即剔除」的旧方案,报告还推算其他指数跟进会再加约 88 亿美元。两个数都带前提,不是这次的实际流出规模。
公司口径更小。在此前的咨询回复中,Strategy 称跟踪 MSCI 全球指数的基金持有约 1300 万股,占基本股本 3.1%,不足一日成交量,按 122 美元折算约 16 亿美元。钱数是研究方按现价折算的,公司只给了股数和比例。
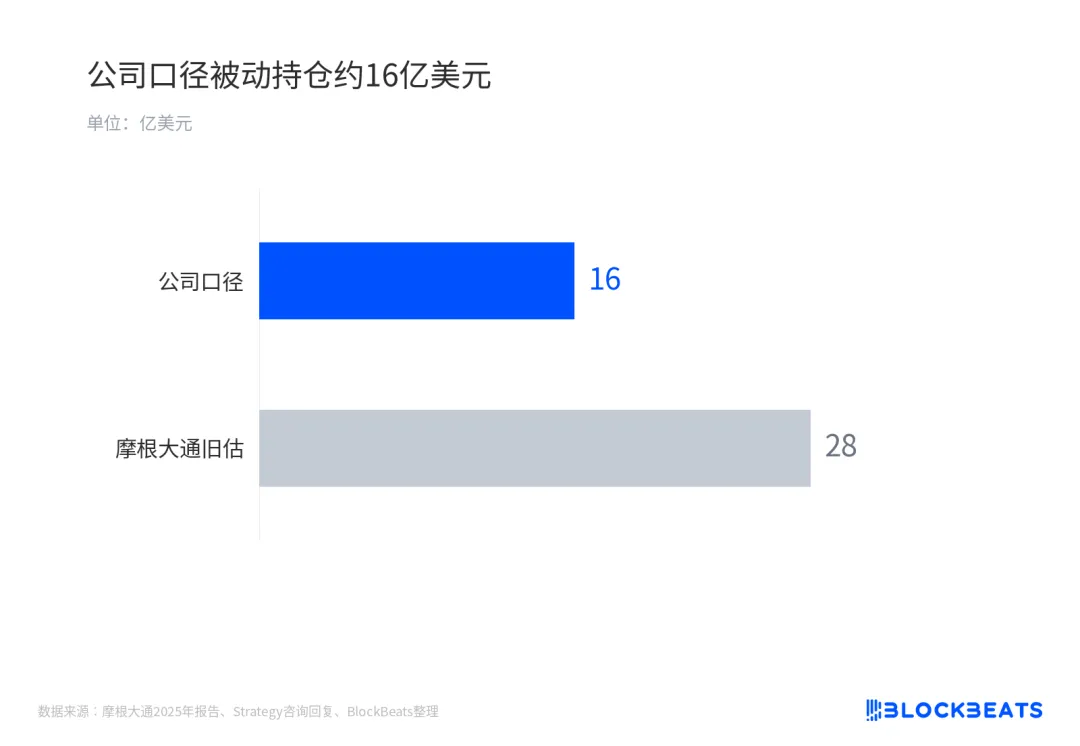
公司口径被动持仓约16亿美元
方向是确定的。跟踪 MSCI 美国、世界和 ACWI 指数的被动基金须在 11 月 30 日收盘前卖出,因为指数里已经没有这只股票。主动基金不受约束。截至 11 月,MSTR 仍在纳斯达克 100 成分股中,标普 500 则因未满足公认会计准则下的盈利门槛,一直没获纳入。
折价之下,发股买币本来就不经济落到资产端的传导,不是溢价飞轮被打断,而是折价可能更深。mNAV(股价相对持仓净值的比价)目前在 1 以下,按市值与持仓市值的粗略口径约 0.82,未扣债务。
持仓一侧,截至最近披露日公司持有 850,364 枚比特币,成本约 641.6 亿美元,均价 75,456 美元。比特币当时在 7.4 万美元附近,低于均价,持仓处于浮亏,按写作时点价格折算约 629 亿美元,仍是市值口径。
在折价状态下发股买币本来就不划算,增发等于用一美元净资产换不到一美元现金,对老股东是稀释。指数身份消失后被动买盘少一块,折价若继续走阔,ATM 增发会更难启动。
11 月 30 日之前,卖压和跟进都还没兑现被动调仓集中在 11 月 30 日收盘前,抢跑程度决定实际卖压离 28 亿或 16 亿有多远,这两个数都只是参照系。
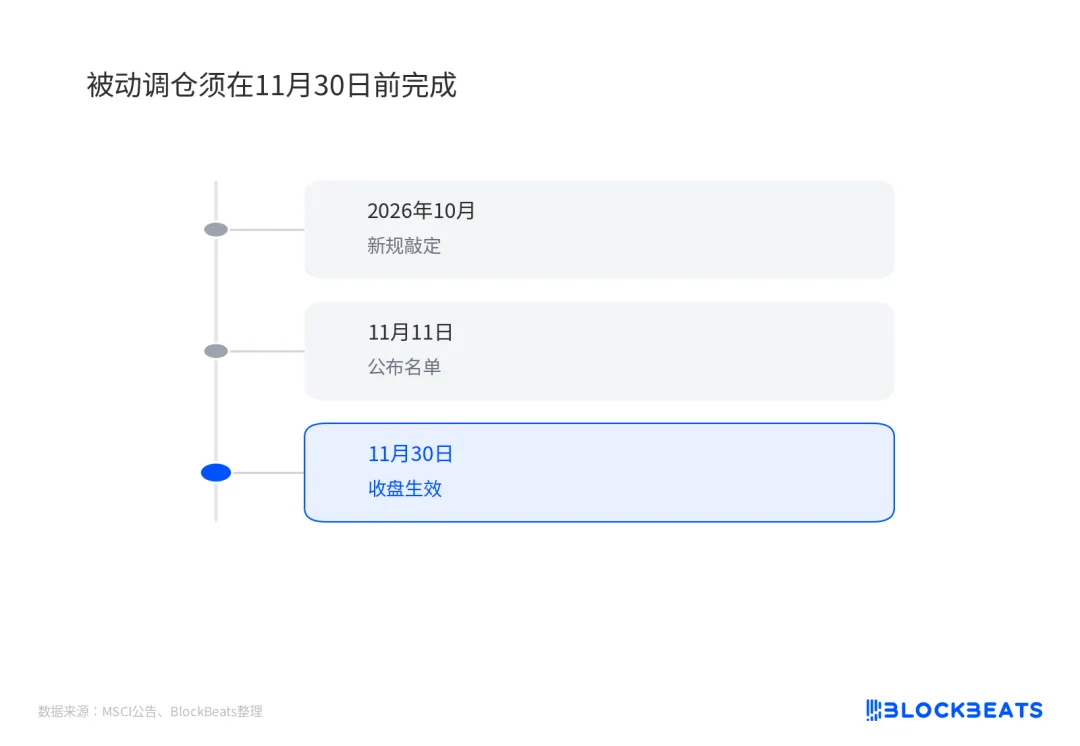
被动调仓须在11月30日前完成
更值得盯的是指数层面的跟进。标普道琼斯指数公司和富时罗素至今没有公开表态,把「其他指数会复制」当成既成事实,是把可能性写成了结果。MSCI 也没有对单个公司逐条解释筛查过程,外界只能从名单和规则文本推断。
公司层面的观察点是折价和融资。折价继续走阔、增发长期停摆,数字资产金库靠发股买币的模型就会从减速变成换挡,这比一次调仓的影响更久。反过来,若 MSTR 能用数字信贷等工具维持融资节奏,剔除就只是一次被提前消化的事件。
比特币现货没有强制卖盘,这一点要和股票分开看。会传导到币价的是情绪和同业融资能力,而不是指数基金的机械卖单。11 月 30 日之后,折价有没有收窄、增发有没有重启、第二家指数商是否表态,才决定这次剔除最终被定价成一次技术性调仓,还是 DAT 融资模式的分水岭。